




Com 82% das famílias endividadas, cartão, limite e empréstimos podem deixar de ser ferramentas financeiras e se transformar em uma extensão perigosa do salário.
O salário caiu. Ao olhar o saldo, fica claro que faltam quase duas semanas para o próximo pagamento.
O dinheiro que parecia suficiente no início do mês simplesmente desapareceu. A fatura do cartão ainda vai chegar. Há combustível para colocar, supermercado para fazer e despesa inesperada que não estava no planejamento.
Então surge aquela solução aparentemente simples: ‘Dessa vez eu passo no cartão’. Muitos recorrem ao crédito como renda para manter o orçamento.
O problema começa quando esse “dessa vez” deixa de ser exceção e passa a fazer parte da rotina. O cartão paga o que o salário não conseguiu pagar; o limite cobre uma emergência.
O parcelamento empurra uma compra para os próximos meses. Depois, um empréstimo aparece para aliviar a fatura.
Nada disso parece necessariamente grave quando observado isoladamente. O perigo está no conjunto. O crédito como renda, que deveria ser uma ferramenta para organizar escolhas, começa a funcionar como uma extensão permanente da renda.
Esse comportamento não acontece em um vazio. O Brasil atravessa um período em que o acesso ao crédito convive com juros elevados e um nível recorde de endividamento das famílias. Segundo dados da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC), 82% das famílias brasileiras estavam endividadas em julho de 2026, o maior percentual da série histórica. Ao mesmo tempo, grandes bancos vêm demonstrando maior cautela justamente nas modalidades de crédito sem garantia, como cartão e empréstimo pessoal, diante do aumento do comprometimento da renda das famílias.
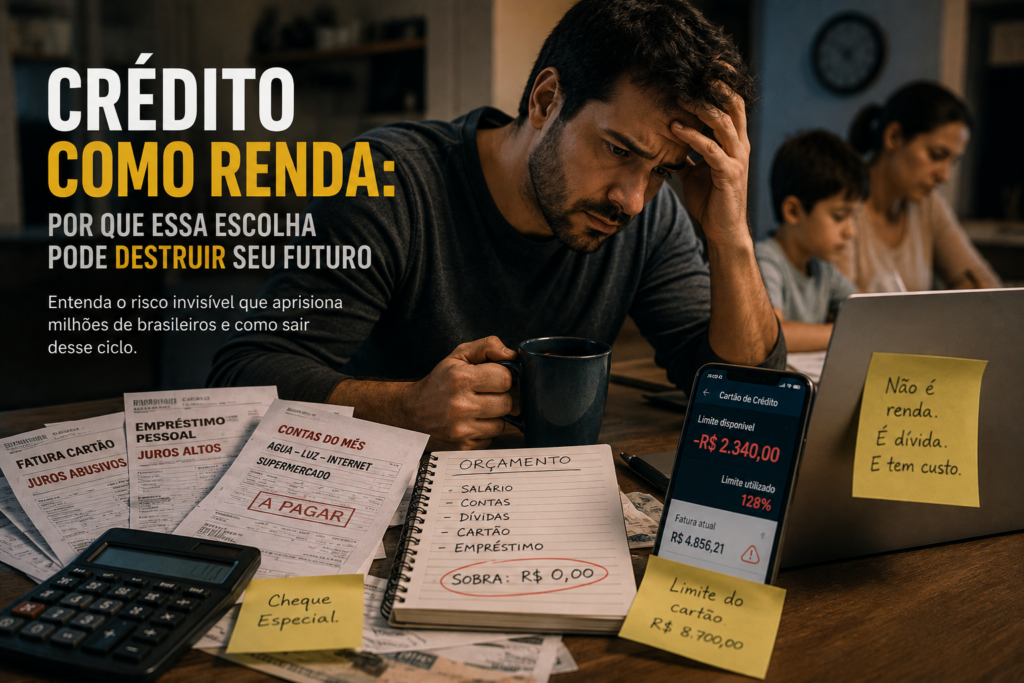
Mas existe uma diferença fundamental entre ter uma dívida e depender da dívida para viver. Uma pessoa pode financiar uma casa, parcelar uma compra planejada ou utilizar um cartão de crédito e continuar perfeitamente organizada. O sinal de alerta aparece quando o dinheiro que ainda não entrou no orçamento já é necessário para pagar as despesas de hoje. Nesse momento, o problema deixa de ser apenas financeiro e passa a ser estrutural: o presente começa a consumir o salário do futuro. E quando isso acontece todos os meses, qualquer imprevisto — uma doença na família, uma manutenção no carro, uma redução de renda ou simplesmente uma fatura maior do que o esperado — pode ser suficiente para transformar um orçamento apertado em uma verdadeira armadilha.
O crédito, por si só, não é o vilão dessa história.
Ele pode ser uma ferramenta legítima para antecipar uma compra planejada.
Financiar um imóvel, lidar com uma emergência ou organizar o fluxo de caixa da família são usos comuns.
O problema surge quando o crédito como renda deixa de servir a uma decisão específica e passa a preencher o espaço que deveria ser ocupado pela renda.
Existe uma diferença entre usar crédito e depender dele.
No primeiro caso, você decide quando e por que vai se endividar.
No segundo, a dívida começa a decidir quanto do seu próximo salário continuará disponível.
É fácil não perceber quando essa fronteira é ultrapassada. Uma compra parcelada parece pequena, pois a parcela cabe no orçamento. Depois vem outra. E mais outra. O cartão oferece limite, o banco oferece um empréstimo pré-aprovado. O aplicativo apresenta tudo em poucos segundos.
A tecnologia tornou o acesso ao crédito extraordinariamente simples. Entretanto, a facilidade de contratar dinheiro não tornou o dinheiro mais barato. Pelo contrário, nas modalidades sem garantia, como cartão e empréstimo pessoal, o custo pode ser elevado. Essa dinâmica reforça a ideia de crédito como renda para muitos consumidores. Os grandes bancos brasileiros estão hoje demonstrando maior cautela nessas operações, preferindo clientes e empréstimos com menor risco. (Reuters)
O sinal de alerta não está no tamanho de uma dívida isolada, mas na dependência que ela gera. Quando você parcela uma compra planejada e continua pagando suas contas normais, há uma decisão financeira por trás. Essa percepção leva a decisões que influenciam o equilíbrio financeiro familiar.
Mas se utiliza o cartão para supermercado porque o salário acabou, pega um empréstimo para quitar a fatura. Depois precisa de outro crédito para atravessar o mês seguinte. O crédito como renda deixou de financiar uma escolha e passou a financiar o próprio cotidiano. E quando isso acontece, cada salário futuro chega um pouco menor, porque uma parte dele já foi consumida antes mesmo de entrar na conta.
É justamente essa situação que torna o momento atual tão delicado. Grandes bancos brasileiros vêm reduzindo a exposição a modalidades de crédito sem garantia e aumentando a seletividade na concessão, enquanto o comprometimento da renda das famílias permanece próximo de níveis recordes. A Reuters ouviu executivos e analistas que apontam uma mudança clara de postura: menos apetite por tomadores considerados mais arriscados e maior preferência por operações com alguma forma de garantia. (Reuters) Quando até quem empresta dinheiro começa a olhar com mais cuidado para quem está tomando crédito, talvez seja uma boa hora para o consumidor olhar com a mesma atenção para a própria vida financeira.
O tamanho desse problema fica mais claro quando saímos da experiência individual e olhamos para o país inteiro. Em julho, 82% das famílias brasileiras declararam possuir algum tipo de dívida, o maior percentual desde o início da série histórica da Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da CNC. O cartão de crédito continua sendo o principal instrumento de endividamento: 85% das famílias endividadas têm alguma dívida nessa modalidade. Mais preocupante é que 19% das famílias afirmaram ter mais da metade da renda mensal comprometida com dívidas. (InfoMoney)
É importante fazer uma distinção que muitas vezes se perde quando falamos de endividamento. Estar endividado não significa necessariamente estar inadimplente. Uma pessoa pode ter financiamento imobiliário, parcelas de um carro ou compras no cartão e pagar tudo em dia. O problema aparece quando a dívida ocupa espaço demais no orçamento e reduz a capacidade de lidar com o restante da vida. Em julho, a inadimplência medida pela CNC recuou levemente para 29,8%, mas o fato de quase um terço das famílias ainda possuir contas em atraso mostra que o alívio não significa que o problema tenha desaparecido. (InfoMoney)
O Banco Central oferece outra medida importante para entender essa pressão. Em maio, o comprometimento da renda das famílias com o serviço das dívidas chegou a 28,5%, segundo os dados mais recentes disponíveis na autoridade monetária. Esse indicador mede quanto da renda mensal, em média, é destinado ao pagamento das obrigações financeiras. (Banco Central do Brasil) Quando quase três em cada dez reais da renda já estão comprometidos com dívidas, sobra menos espaço para aquilo que realmente dá segurança a uma família: formar uma reserva, investir, lidar com uma emergência ou simplesmente atravessar um mês mais difícil sem precisar recorrer novamente ao crédito.
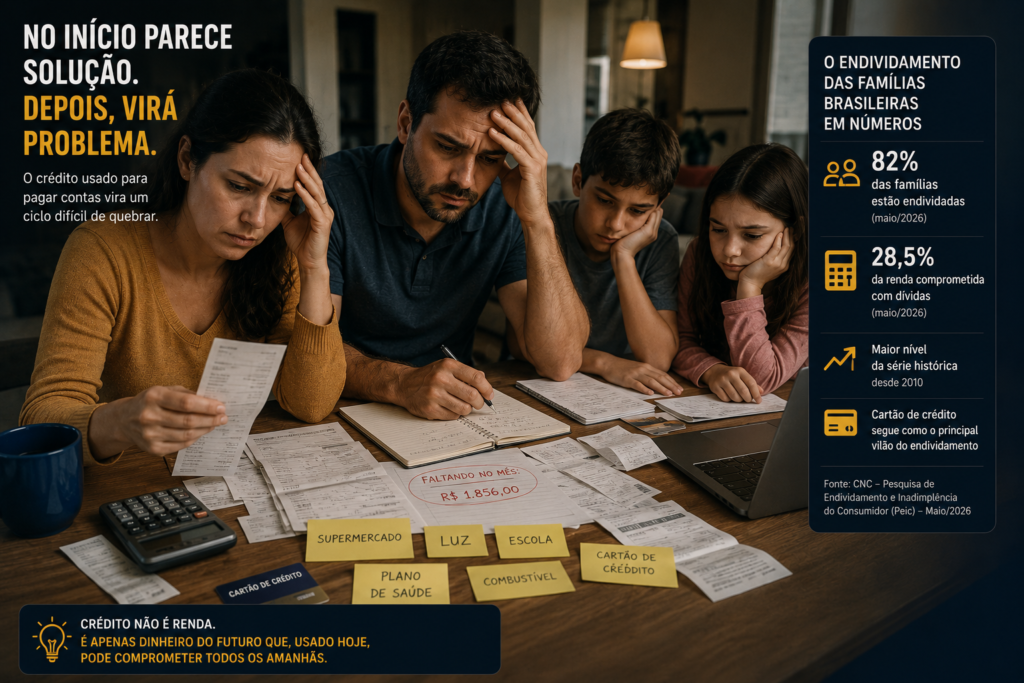
E existe uma consequência que vai além da conta bancária. Quanto maior a parcela da renda comprometida hoje, menor é a liberdade financeira amanhã. Uma família muito endividada pode até continuar consumindo enquanto consegue renovar ou contratar crédito, mas fica progressivamente mais vulnerável a qualquer mudança: uma despesa inesperada, uma queda de renda, um aumento de juros ou uma simples fatura acima do previsto. O problema, portanto, não é apenas quanto se deve. É quanto da própria capacidade de escolha está sendo entregue antecipadamente aos credores. E talvez essa seja a parte mais perigosa de transformar crédito em renda: a dívida não leva apenas dinheiro do futuro; ela leva opções.
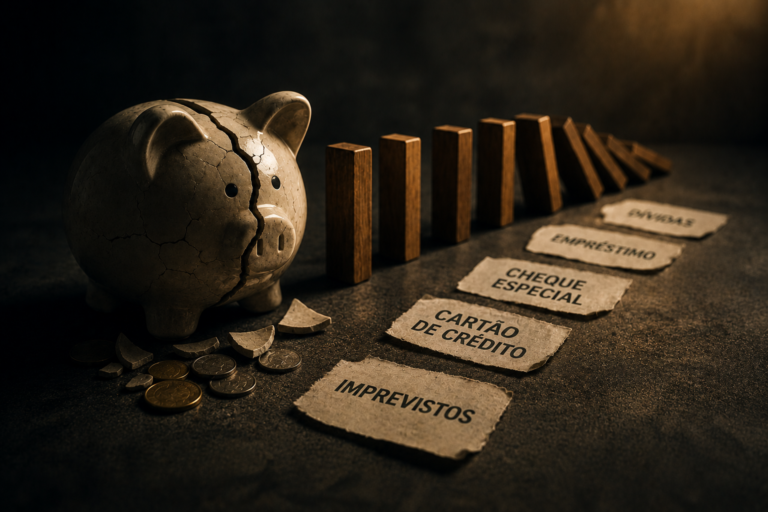
O problema começa a ficar realmente sério quando uma dívida deixa de ser um compromisso isolado e passa a financiar outra dívida. A fatura do cartão não cabe no orçamento, então o consumidor parcela. O limite fica comprometido, então surge um empréstimo pessoal. O empréstimo reduz o espaço disponível no mês seguinte, e o cartão volta a ser utilizado para cobrir despesas que antes eram pagas com salário. É assim que uma sequência de decisões aparentemente pequenas pode criar uma estrutura em que o consumidor trabalha cada vez mais para pagar decisões tomadas meses atrás. A bola de neve financeira raramente começa grande; ela cresce porque cada solução passa a criar o problema seguinte.
O cartão de crédito é especialmente perigoso nesse processo porque transforma uma decisão presente em uma série de compromissos futuros. Uma compra de R$ 1.200 pode parecer administrável quando dividida em dez parcelas de R$ 120. O problema é que outras dez parcelas de R$ 80, outras seis de R$ 150 e mais algumas compras pequenas também ocupam espaço no mesmo salário. Quando o consumidor percebe, não está mais escolhendo quanto gastar naquele mês: está apenas tentando descobrir quanto do salário já está comprometido. E, quando a fatura não é integralmente paga, a situação pode se tornar ainda mais cara. O Banco Central mantém o acompanhamento das taxas do cartão justamente porque o rotativo e o parcelamento da fatura estão entre as modalidades de crédito mais onerosas para o consumidor. (Banco Central do Brasil)
Existe ainda um detalhe psicológico que torna esse ciclo difícil de interromper: o crédito mascara o tamanho real do gasto. Pagar R$ 3.000 hoje dói mais do que assumir dez parcelas de R$ 300, mesmo que a obrigação futura seja a mesma compra — ou até maior, dependendo dos juros. A parcela cria a sensação de que o consumo cabe no orçamento, quando muitas vezes ela apenas distribui o problema pelo calendário. É por isso que olhar somente para o valor da prestação pode ser enganoso. A pergunta mais importante não é “quanto cabe por mês?”, mas “quantas outras parcelas já estão ocupando o meu futuro?”
Quando esse processo se prolonga, a consequência mais grave não é necessariamente chegar à inadimplência imediatamente. É perder a capacidade de construir uma saída. O dinheiro que poderia formar uma reserva passa para o pagamento de juros; o que poderia ser investido é consumido por parcelas; uma emergência que poderia ser resolvida com dinheiro guardado exige novo crédito. Dados recentes do Banco Central mostram que o comprometimento de renda das famílias continua elevado, enquanto a inadimplência das pessoas físicas também permanece pressionada. (Banco Central do Brasil) A verdadeira armadilha, portanto, não é simplesmente dever dinheiro. É chegar ao ponto em que você precisa continuar se endividando para conseguir manter a própria vida financeira funcionando.
Durante muito tempo, o consumidor brasileiro se acostumou com uma ideia simples: se faltasse dinheiro, provavelmente haveria alguma linha de crédito disponível. Essa lógica está começando a mudar. Os grandes bancos vêm adotando uma postura mais defensiva diante do avanço do endividamento e da inadimplência, reduzindo a disposição para conceder crédito sem garantia e concentrando esforços em operações consideradas menos arriscadas. A mudança não significa que o crédito tenha desaparecido, mas que o banco passou a olhar com muito mais cuidado para quem está pedindo dinheiro e para a capacidade real de pagamento desse cliente. (Folha de S.Paulo)
Para o consumidor organizado, essa mudança pode parecer apenas uma inconveniência: um limite menor, uma análise mais demorada ou uma taxa menos atraente. Para quem depende do crédito para fechar o mês, porém, a consequência é muito maior. Se o banco reduzir o limite do cartão, negar um empréstimo ou exigir garantias que o cliente não possui, aquela estratégia de “empurrar para o mês que vem” deixa de funcionar. E é justamente aí que aparece uma verdade desconfortável: quando o orçamento depende permanentemente de dinheiro emprestado, a pessoa fica vulnerável não apenas aos juros, mas também à decisão de quem empresta. O Banco Central mostra que o comprometimento da renda das famílias chegou a 28,5% em maio, alta de 1,3 ponto percentual em 12 meses. (Banco Central do Brasil)
Esse cenário deveria ser interpretado menos como uma punição ao consumidor e mais como um sinal de alerta para reorganizar a própria vida financeira. Se o crédito está ficando mais seletivo justamente quando as famílias estão mais endividadas, depender de uma nova aprovação para pagar uma dívida antiga é uma estratégia cada vez mais frágil. O caminho mais seguro é inverter a lógica: em vez de organizar o orçamento em torno de quanto o banco está disposto a emprestar, começar a organizar a vida em torno de quanto realmente entra, quanto precisa sair e quanto pode ser reservado. Crédito deve ser uma opção disponível quando fizer sentido — não uma condição necessária para o mês terminar.
Quando uma parcela crescente do salário já está comprometida antes mesmo de o mês começar, o custo da dívida deixa de aparecer apenas na fatura. Ele começa a aparecer nas oportunidades que desaparecem. Dinheiro destinado ao pagamento de juros não pode formar uma reserva de emergência; o valor consumido pelas parcelas não pode ser investido; e a renda que deveria dar tranquilidade passa a chegar ao mês já parcialmente comprometida. O Banco Central mostra que, em maio, o comprometimento de renda das famílias aumentou e o custo médio do crédito livre para pessoas físicas estava em 64% ao ano. (Banco Central do Brasil)
Existe ainda um custo que quase nunca aparece nas planilhas: a perda de liberdade. Uma pessoa sem dívidas excessivas pode decidir guardar parte do salário, trocar de emprego, enfrentar uma emergência ou aproveitar uma oportunidade sem precisar consultar o limite do cartão. Já quem tem grande parte da renda comprometida precisa pensar primeiro em manter as parcelas em dia. Às vezes, aceita um trabalho que não deseja, adia uma decisão importante ou recorre a um novo empréstimo simplesmente porque não possui espaço financeiro para fazer diferente. O problema da dívida, portanto, não é apenas quanto ela custa em reais. É quanto ela reduz a quantidade de escolhas disponíveis.
É por isso que sair desse ciclo não significa simplesmente “parar de usar o cartão” ou nunca mais contratar um empréstimo. Essas soluções seriam fáceis de escrever e difíceis de aplicar na vida real. O caminho mais inteligente começa por descobrir quanto do salário já está comprometido com o passado, quanto custa manter essas dívidas e quanto da renda ainda está disponível para construir o futuro. Só depois disso é possível decidir o que deve ser renegociado, o que precisa ser cortado, o que pode continuar e, principalmente, quanto precisa ser reservado para que a próxima emergência não obrigue a família a começar tudo outra vez. O objetivo não é viver sem crédito; é voltar a viver sem depender dele.
O primeiro passo para sair desse ciclo não é cortar tudo de uma vez, nem tomar uma decisão desesperada para “limpar o nome”. É parar de aumentar o buraco. Enquanto novas compras continuam sendo feitas no crédito para cobrir despesas antigas, qualquer renegociação corre o risco de ser apenas uma pausa antes do próximo problema. Por isso, o diagnóstico precisa vir antes da solução: listar todas as dívidas, identificar o saldo atual, os juros, as parcelas e quanto da renda mensal está comprometido. Só então fica possível enxergar o tamanho real do problema e decidir quais dívidas precisam ser atacadas primeiro. O próprio Instituto Brasileiro de Defesa do Consumidor recomenda levantar o histórico da dívida, analisar a capacidade real de pagamento e só então apresentar uma proposta de negociação que efetivamente caiba no orçamento. (IDEC)
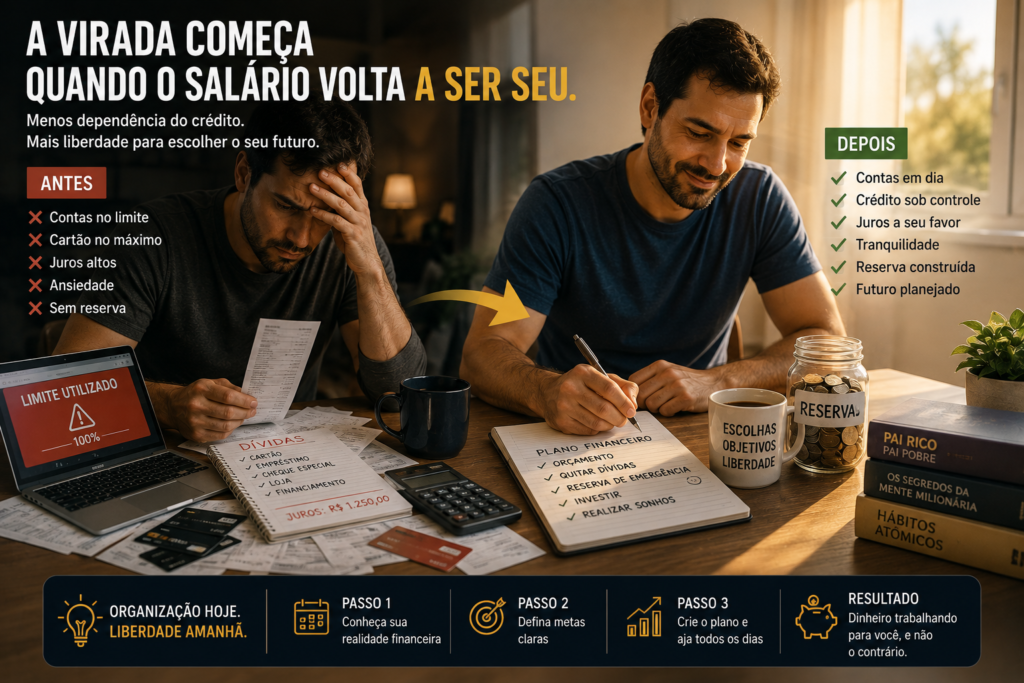
Depois do diagnóstico, vem uma etapa que exige menos matemática e mais disciplina: negociar sem criar uma nova dívida para pagar a antiga. Em agosto de 2026, existe uma oportunidade particularmente relevante para famílias elegíveis: o serviço oficial de renegociação de dívidas do governo permanece disponível até 31 de agosto, e a orientação é procurar diretamente os canais oficiais do banco ou da instituição financeira. O serviço é gratuito para o cidadão. (Serviços e Informações do Brasil) Isso significa que, para quem já perdeu o controle, a renegociação pode ser uma ferramenta importante — mas somente se a nova parcela couber de verdade no orçamento. Um acordo que parece excelente porque reduz a prestação, mas mantém a família dependente do cartão para pagar as despesas básicas, não resolveu o problema; apenas o empurrou para frente.
Por fim, é preciso reconstruir aquilo que a dívida destruiu: margem financeira. Depois de reorganizar os débitos, o objetivo não deveria ser voltar imediatamente ao mesmo padrão de consumo, mas criar espaço entre o que entra e o que sai. Primeiro, uma pequena reserva para impedir que qualquer imprevisto volte a empurrar a família para o crédito. Depois, conforme a situação melhora, uma reserva de emergência mais robusta e, só então, investimentos de longo prazo. É uma mudança de lógica: em vez de usar o próximo salário para pagar o passado, começar a usar uma parte do salário presente para comprar tranquilidade futura. Sair das dívidas não é simplesmente voltar a ter crédito disponível; é voltar a ter dinheiro disponível.
O primeiro sinal de recuperação financeira não é conseguir um limite maior no cartão. É perceber que você não precisa mais dele para terminar o mês. Pode parecer uma mudança pequena, mas representa uma inversão completa da lógica: antes, o salário chegava já comprometido com decisões passadas; agora, começa a existir espaço para decidir o que fazer com o dinheiro que está entrando. É nesse momento que a organização financeira deixa de ser apenas uma tentativa de controlar gastos e passa a produzir algo muito mais valioso: margem de manobra. O dinheiro que antes desaparecia em juros e parcelas começa, pouco a pouco, a poder construir uma reserva, financiar um objetivo ou simplesmente permanecer disponível para uma emergência.
Essa reconstrução não acontece de uma vez. Depois de renegociar dívidas e interromper o ciclo de crédito, talvez sobrem poucos recursos no início. Não há problema. A primeira reserva não precisa ser grande; precisa existir. O objetivo inicial é criar uma pequena distância entre a família e o próximo imprevisto. Depois, essa distância pode crescer até formar uma reserva de emergência adequada. Só então faz sentido acelerar investimentos e pensar na construção de patrimônio. A ordem importa: quem ainda precisa recorrer ao cartão para pagar uma despesa básica provavelmente precisa primeiro de estabilidade financeira, não de uma carteira sofisticada de investimentos.
Também vale abandonar uma ideia bastante comum: a de que organizar a vida financeira significa nunca mais parcelar nada, cancelar todos os cartões ou viver exclusivamente à vista. Não é isso. Crédito pode ser útil quando está sob comando de quem o utiliza. Uma compra parcelada que cabe confortavelmente no orçamento, um financiamento bem planejado ou um cartão usado integralmente e pago no vencimento podem fazer parte de uma vida financeira saudável. A diferença está em quem controla a decisão. Se você escolhe usar crédito porque ele faz sentido, ele é uma ferramenta. Se precisa dele porque o salário não é suficiente para sustentar o mês, ele já deixou de ser ferramenta e passou a ser dependência.
E talvez essa seja a principal lição desta história. Em um mês de incerteza, ninguém consegue prever quando surgirá uma despesa inesperada, quanto tempo uma dificuldade financeira poderá durar ou quais serão as condições de crédito daqui a alguns meses. O que você pode controlar é o quanto sua vida depende de dinheiro que ainda não ganhou. Quanto menor essa dependência, maior sua capacidade de atravessar imprevistos sem transformar cada problema em uma nova dívida. Porque independência financeira não começa quando você acumula milhões. Às vezes, ela começa em uma manhã aparentemente comum, quando o salário cai na conta e você percebe que, pela primeira vez em muito tempo, uma parte dele ainda é realmente sua.
Meu Bolso Inteligente
Seu salário não precisa ser pequeno para o seu dinheiro acabar antes do mês.
O primeiro passo é entender para onde ele está indo, quanto do seu futuro já está comprometido e quais decisões podem devolver espaço ao seu orçamento.
No Meu Bolso Inteligente, acreditamos que organização financeira não significa deixar de viver — significa recuperar a liberdade de escolher.
Comece pelo que está sob seu controle. Organize suas finanças, reduza sua dependência do crédito e construa um futuro em que o seu salário trabalhe a seu favor — e não para pagar o passado.
Continue acompanhando o Meu Bolso Inteligente e transforme informação em decisões financeiras melhores.




2 thoughts on “Quando o salário acaba antes do mês: o perigo de transformar crédito em renda”