Como descontos, cashback, frete grátis e ofertas por quantidade podem transformar uma economia aparente em uma despesa que nunca esteve no orçamento.
Entrar em um supermercado para comprar apenas o que está na lista e sair com produtos que nem estavam nos planos é uma situação mais comum do que parece. Às vezes, basta uma etiqueta vermelha, um percentual chamativo ou uma placa dizendo que determinado produto está “imperdível” para mudar completamente a decisão de compra. O consumidor olha para o preço anterior, percebe a diferença e sente que está diante de uma oportunidade. Naquele instante, a sensação não é de estar gastando dinheiro, mas de estar evitando gastar mais.
O mesmo acontece fora do supermercado. Uma loja anuncia uma segunda peça pela metade do preço, um aplicativo oferece frete grátis acima de determinado valor, uma plataforma promete cashback ou um site informa que a promoção termina em poucas horas. Cada mecanismo parece oferecer uma vantagem diferente, mas todos têm algo em comum: fazem o consumidor concentrar sua atenção no benefício da oferta, e não necessariamente na necessidade daquela compra. O desconto passa a ocupar o centro da decisão, enquanto uma pergunta muito mais importante fica em segundo plano: eu compraria isso se não estivesse em promoção?
Essa pergunta muda completamente a matemática. Se uma pessoa já precisava comprar um produto de R$ 100 e encontra o mesmo item por R$ 70, existe uma economia real de R$ 30. Mas se ela não pretendia comprar nada e desembolsa R$ 70 apenas porque o produto estava com desconto, não houve uma economia de R$ 30. Houve uma saída de R$ 70 que provavelmente não existiria sem a promoção. Parece apenas uma diferença de interpretação, mas é justamente nessa diferença que muitas decisões de consumo aparentemente inteligentes começam a pesar sobre o orçamento.
Uma promoção consegue alterar a percepção de preço antes mesmo de alterar o preço de fato. Quando uma loja apresenta um produto por R$ 79,90 e destaca que antes custava R$ 119,90, o consumidor tende a enxergar primeiro a diferença entre os dois números. O preço de R$ 79,90 passa a parecer barato porque está sendo comparado com R$ 119,90, e não necessariamente com outras opções disponíveis ou com aquilo que o produto realmente representa para sua vida. A promoção, portanto, não precisa apenas reduzir o preço. Ela precisa fazer o preço reduzido parecer uma oportunidade imperdível.
Esse mecanismo fica ainda mais forte quando o desconto é apresentado como algo excepcional. Uma redução de 10% pode parecer pequena quando vista isoladamente, mas uma placa destacando “50% OFF” produz outra reação, mesmo que o consumidor não conheça o preço praticado anteriormente. O percentual chama atenção, cria uma sensação de vantagem e pode fazer com que a pessoa avalie a compra pelo tamanho do desconto, e não pela utilidade do produto. Em vez de perguntar se aquele item vale o dinheiro que será gasto, o consumidor começa a pensar em quanto estaria “perdendo” caso não aproveitasse a oferta.
É justamente aí que a promoção pode começar a trabalhar contra o consumidor. Se o produto já estava na lista, o desconto pode representar uma oportunidade real de reduzir uma despesa planejada. Mas, se a compra só aconteceu porque o preço promocional criou a sensação de que seria desperdício não aproveitar, a lógica muda completamente. O consumidor não está mais tentando encontrar o melhor preço para aquilo que precisava; está encontrando uma justificativa para gastar. E quanto mais convincente for a sensação de oportunidade, mais fácil se torna esquecer que, antes de a promoção aparecer, aquele dinheiro tinha outro destino — ou simplesmente poderia continuar na conta.
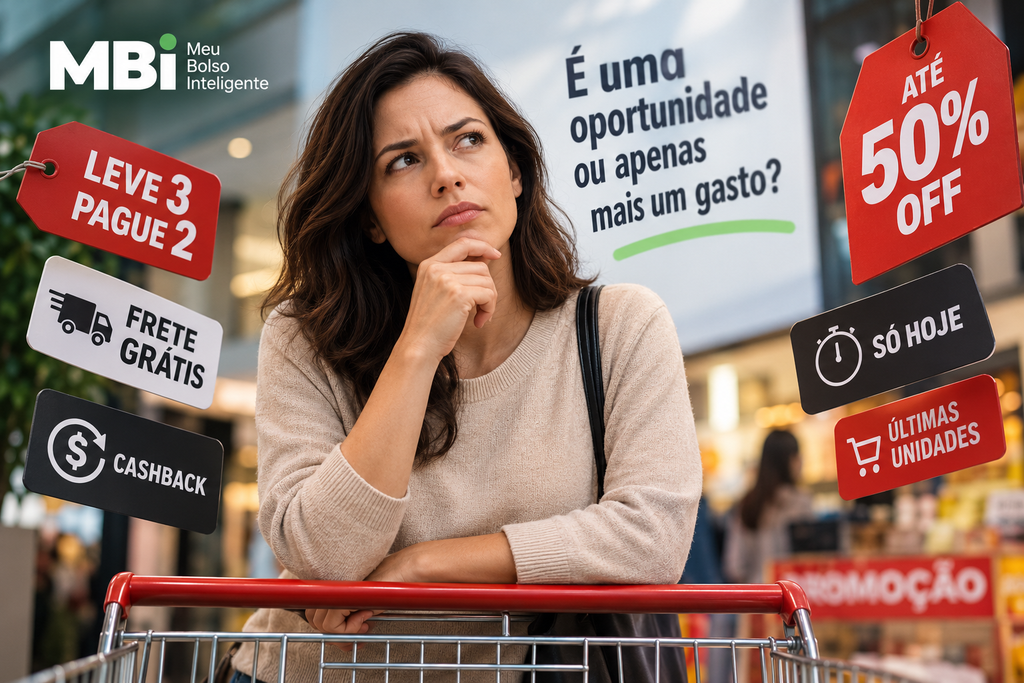
O “leve 3, pague 2” é um dos exemplos mais claros de como uma promoção pode alterar a lógica de uma compra. Se uma pessoa já precisava de três unidades de um produto de consumo frequente, aproveitar a oferta pode fazer sentido: ela antecipou uma despesa que já existiria e conseguiu pagar menos por aquilo que realmente utilizaria. Mas, se precisava de apenas uma unidade e leva três exclusivamente porque a segunda e a terceira parecem “grátis”, a economia deixa de ser tão evidente. O desconto pode estar aumentando o consumo em vez de reduzindo o gasto.
Existe ainda um detalhe importante: comprar uma quantidade maior significa entregar mais dinheiro à loja naquele momento. Isso pode parecer vantajoso quando olhamos apenas para o preço unitário, mas precisa ser analisado dentro da realidade da compra. Uma promoção que reduz o custo de cada unidade pode aumentar o desembolso total. Para quem tem dinheiro disponível e realmente utilizará os produtos, isso pode ser uma estratégia eficiente. Para quem não precisava daquela quantidade, transformar uma compra de R$ 30 em uma de R$ 70 apenas porque “o preço por unidade ficou melhor” pode ser uma péssima decisão.
O mesmo raciocínio vale para produtos que parecem oferecer uma vantagem justamente porque são maiores, vêm em kits ou incluem itens adicionais. Nem sempre pagar menos por unidade significa gastar menos. Se a promoção faz você levar para casa algo que não estava planejado, consumir mais rapidamente ou comprometer dinheiro destinado a outras prioridades, o benefício precisa ser questionado. O preço por unidade responde quanto cada item custa; ele não responde se você deveria comprar aquela quantidade. Essa diferença é fundamental para quem quer transformar consumo inteligente em uma prática cotidiana.
O frete grátis parece uma vantagem tão simples que raramente paramos para pensar no comportamento que ele provoca. Afinal, se a entrega custa R$ 20 e a loja oferece frete gratuito, a sensação é de que acabamos de economizar R$ 20. Mas existe uma pergunta anterior: você teria feito aquela compra se o frete fosse cobrado? Se a resposta for não, talvez o frete não tenha gerado uma economia. Ele apenas ajudou a tornar aceitável uma compra que não estava prevista.
O mecanismo fica ainda mais evidente quando a loja estabelece um valor mínimo para liberar o benefício. O consumidor pretendia gastar R$ 120, mas descobre que precisa chegar a R$ 199 para não pagar pela entrega. De repente, aparece a busca por mais R$ 79 em produtos. Pode ser um item útil, algo que já estava na lista ou simplesmente qualquer coisa que pareça justificar o alcance do limite. O curioso é que, para “economizar” um frete de R$ 20, a pessoa pode acabar gastando R$ 79 que não pretendia gastar. A conta deixa de ser sobre frete e passa a ser sobre quanto dinheiro saiu do bolso para obter aquele benefício.
Isso não significa que o frete grátis seja ruim ou que nunca valha a pena aumentar uma compra para aproveitá-lo. Se os produtos adicionais seriam comprados de qualquer maneira nos próximos dias, antecipar a compra pode ser racional. O problema está em transformar o benefício em objetivo da compra. Quando o consumidor começa a procurar alguma coisa para colocar no carrinho apenas porque precisa atingir determinado valor, a loja já conseguiu mudar a lógica da decisão. Em vez de comprar o que precisava e aceitar o custo da entrega, ele passa a comprar mais para sentir que não pagou pela entrega.
O cashback costuma ser apresentado como se fosse dinheiro que você recuperou. E, em determinadas situações, realmente pode ser. Se você já precisava fazer uma compra, encontrou o mesmo produto pelo mesmo preço e ainda recebeu uma parte do valor de volta, existe um benefício concreto. O problema começa quando o cashback deixa de ser consequência da compra e passa a ser o motivo para comprar. Nesse caso, o consumidor pode estar gastando R$ 200 apenas para receber R$ 20 de volta, transformando um pequeno retorno em justificativa para uma despesa muito maior.
A situação fica ainda mais interessante porque o cashback cria uma sensação de ganho futuro. Depois da compra, o aplicativo informa que determinado valor estará disponível para utilizar em uma próxima operação. A pessoa passa a enxergar aquele crédito como uma espécie de dinheiro que já possui, mesmo que precise realizar outra compra para aproveitá-lo. O benefício pode, então, alimentar um novo ciclo de consumo: compra para ganhar cashback, volta à plataforma para utilizar o crédito e encontra outra promoção que oferece mais cashback. O dinheiro retorna parcialmente, mas a lógica continua sendo gastar para receber uma pequena parcela de volta.
Isso não significa que cashback seja ruim, assim como não significa que promoções sejam ruins. O ponto é entender quem está conduzindo a decisão. Quando você já precisava do produto, comparou os preços, verificou as condições e aproveitou o cashback como um benefício adicional, a ferramenta pode trabalhar a seu favor. Mas quando a existência do cashback faz você comprar algo que não estava planejado, aumentar o valor do pedido ou voltar a uma loja apenas para não “perder” um crédito, a vantagem pode ser ilusória. O dinheiro que voltou é pequeno diante daquele que precisou sair primeiro.
Uma das ferramentas mais poderosas das promoções é a sensação de urgência. Quando aparece a mensagem “só hoje”, “últimas unidades” ou “oferta termina em duas horas”, a decisão deixa de parecer uma escolha que pode ser analisada com calma e passa a parecer uma oportunidade que precisa ser aproveitada imediatamente. O consumidor sente que esperar pode significar perder dinheiro. E, quando existe medo de perder uma vantagem, fica mais difícil parar e perguntar se aquela compra realmente fazia sentido.
A urgência também reduz o tempo disponível para comparar. Em condições normais, seria possível pesquisar outro estabelecimento, verificar se o preço é competitivo, pensar se o produto é necessário e avaliar se a despesa faz sentido naquele momento. Diante de um contador regressivo ou de uma oferta que aparentemente desaparecerá em poucas horas, essas etapas podem parecer exageradas. O consumidor compra primeiro e pensa depois. O problema é que a promoção termina, mas o gasto permanece — e pode continuar aparecendo na fatura por meses, dependendo da forma de pagamento.
Isso não significa que toda oferta com prazo determinado seja enganosa ou que toda promoção relâmpago deva ser ignorada. Algumas oportunidades são realmente temporárias e podem representar preços interessantes. A questão está em não permitir que o prazo da loja se transforme no prazo da sua decisão financeira. Se uma compra só parece boa porque existe pressão para decidir rapidamente, talvez seja justamente o momento de fazer uma pausa. O Código de Defesa do Consumidor estabelece que o consumidor tem direito a informações claras sobre produtos e preços e à proteção contra publicidade enganosa ou abusiva. (Consumidor.gov.br)
Uma promoção realmente vantajosa começa muito antes da etiqueta de desconto: ela começa com uma compra que já fazia sentido. Se o produto estava na lista, era necessário e o preço encontrado está de fato abaixo do que normalmente é praticado, aproveitar a oportunidade pode representar uma decisão inteligente. Nesse caso, o consumidor não está inventando uma necessidade para justificar o desconto. Está apenas encontrando uma maneira melhor de pagar por algo que já precisaria comprar.
Outro ponto importante é observar se o preço promocional é realmente competitivo. O valor anterior apresentado na etiqueta nem sempre é a melhor referência para avaliar uma oferta. Antes de comprar um produto de maior valor, comparar preços em diferentes lojas pode revelar se aquele desconto representa uma redução relevante ou apenas uma apresentação mais chamativa. A legislação brasileira exige que a oferta e a apresentação de produtos tragam informações corretas, claras e precisas, inclusive sobre preço. (Consumidor.gov.br) Para o consumidor, isso significa que pesquisar não é excesso de cuidado: é parte da própria decisão de compra.
Também é preciso olhar para o orçamento antes de olhar para a porcentagem de desconto. Uma oferta pode representar uma excelente redução de preço e, ainda assim, ser uma compra ruim para aquele momento. Se o dinheiro já estava destinado a uma conta, a uma meta ou a outra prioridade mais importante, gastar porque surgiu uma oportunidade pode significar trocar uma decisão planejada por uma vantagem momentânea. Uma promoção é realmente boa quando reduz o custo de uma compra que você queria fazer — não quando cria uma compra que você não precisava fazer.
Antes de colocar qualquer produto promocional no carrinho, vale fazer um teste bastante simples: “Eu compraria isso pelo preço normal?” Se a resposta for não, o desconto merece uma segunda análise. Não significa que a compra seja necessariamente ruim, mas é um sinal de que o preço promocional pode estar influenciando mais a decisão do que a necessidade. O produto pode estar barato, mas isso não transforma automaticamente uma compra desnecessária em uma boa decisão financeira.
A segunda pergunta é ainda mais direta: “Eu precisava disso antes de ver a promoção?” Ela ajuda a separar necessidade de oportunidade. Se você já estava procurando aquele produto, pesquisando preços ou planejando comprá-lo, a oferta pode realmente trabalhar a seu favor. Mas, se a necessidade apareceu somente depois que você viu a etiqueta, o anúncio ou o contador regressivo, existe uma boa chance de que a promoção tenha criado a urgência que antes não existia. Nesse caso, talvez você não esteja aproveitando uma oportunidade — esteja apenas reagindo a ela.
Por fim, existe uma terceira pergunta que coloca a decisão dentro da realidade financeira: “Essa compra estava prevista no meu orçamento?” Mesmo quando um produto é necessário e está com um bom preço, o momento da compra também importa. Uma despesa pode ser justificável e ainda assim precisar esperar algumas semanas para não atrapalhar outras prioridades. Essas três perguntas funcionam como uma pequena barreira entre o estímulo da promoção e a decisão de compra. E, muitas vezes, alguns segundos de reflexão são suficientes para descobrir que a melhor economia não estava escondida no desconto, mas na possibilidade de simplesmente não gastar.
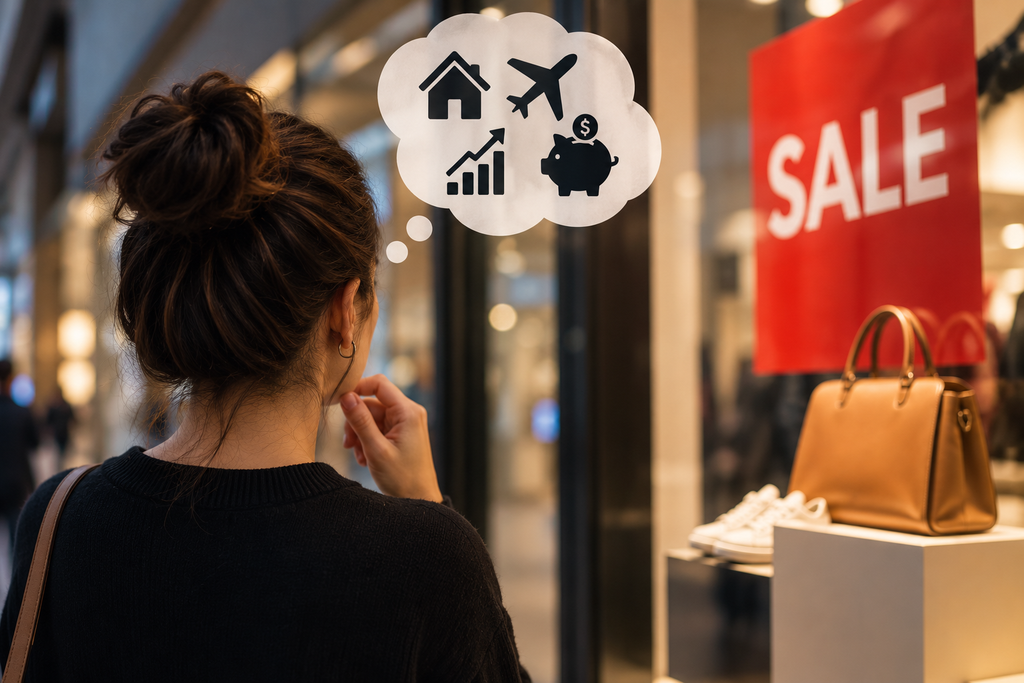
Mas existe um custo que costuma ficar escondido quando pensamos apenas no desconto: o dinheiro que deixou de estar disponível para outra decisão. Se você gasta R$ 80 em uma promoção, esses R$ 80 não desaparecem apenas da sua conta; eles também deixam de estar disponíveis para uma compra realmente necessária, para uma meta que você estava construindo ou simplesmente para permanecer como dinheiro disponível. O fato de o produto ter custado menos do que custaria anteriormente não muda essa escolha.
Esse é o chamado custo de oportunidade, mas não precisamos transformar isso em uma aula de economia para perceber como funciona na vida real. Imagine alguém que encontra uma promoção de R$ 120 em um produto que não estava procurando. O preço parece excelente e a compra parece pequena. Só que aqueles mesmos R$ 120 poderiam pagar uma conta, completar o valor de uma compra planejada ou simplesmente permanecer na conta para uma necessidade que surgirá mais adiante. A pergunta passa a ser menos sobre quanto foi economizado e mais sobre o que foi deixado de fazer com o dinheiro gasto.
Essa reflexão também ajuda a entender por que uma compra aparentemente pequena pode ter um efeito maior do que o seu valor nominal. R$ 40 em uma promoção não parecem muito. R$ 60 em outra também podem parecer irrelevantes. Mas o problema não está necessariamente em cada compra isolada. Está na soma de decisões que foram justificadas pelo mesmo argumento: “estava barato”. Quando a promoção deixa de ser exceção e passa a funcionar como justificativa recorrente para consumir, o desconto pode estar ajudando a criar um padrão de gasto que não existiria sem os estímulos.
Por isso, uma das melhores formas de avaliar uma promoção é imaginar que o desconto desapareceu e olhar somente para o dinheiro que realmente sairá do seu bolso. Se você ainda considera aquela compra importante, útil e compatível com suas prioridades, provavelmente existe uma boa oportunidade ali. Se, sem a palavra “desconto”, a compra perde boa parte do seu encanto, talvez a promoção estivesse vendendo mais a sensação de vantagem do que o produto em si. Dinheiro bem cuidado não é aquele que consegue aproveitar todas as oportunidades de compra, mas aquele que consegue permanecer disponível para as oportunidades que realmente importam.
Essa forma de pensar conversa diretamente com um problema que o próprio MBI já abordou ao tratar das compras por impulso: o desafio não é simplesmente gastar menos, mas entender o que está provocando a decisão de gastar. Uma promoção pode ser um desses gatilhos. Ela transforma uma compra espontânea em algo que parece racional porque existe um desconto associado. Mas racionalidade não está no percentual estampado na etiqueta. Está na relação entre necessidade, preço, prioridade e decisão.
A melhor compra nem sempre é aquela que aparece com a maior porcentagem de desconto. Depois de analisar necessidade, preço, orçamento e condições da oferta, o consumidor precisa ser capaz de reconhecer que não comprar também é uma decisão financeira. Deixar uma promoção passar pode significar preservar dinheiro para algo mais importante, evitar uma compra desnecessária ou simplesmente manter a liberdade de decidir mais tarde. O objetivo não é fugir do consumo, mas fazer com que cada compra tenha uma razão que exista além da etiqueta promocional.
No fim, uma promoção só merece ser chamada de oportunidade quando o benefício está do lado de quem compra — e não apenas de quem vende. Desconto, cashback, frete grátis e ofertas por quantidade podem ajudar bastante quando utilizados com critério, mas também podem transformar pequenos estímulos em gastos que nunca estavam planejados. Talvez a pergunta mais inteligente diante de uma oferta não seja “quanto eu vou economizar?”, mas “eu escolheria gastar esse dinheiro se não houvesse uma promoção na minha frente?”. Se a resposta for não, talvez a verdadeira economia esteja justamente em fechar o aplicativo, deixar o produto na prateleira e ir embora.
Para aprofundar esse raciocínio, vale também revisitar no MBI a matéria “Quando o dinheiro fica curto: por que pequenos apertos podem virar grandes problemas”, que mostra como a falta de espaço financeiro torna o orçamento mais vulnerável a imprevistos. A diferença é importante: naquela análise, o foco estava no que acontece quando a margem desaparece; aqui, estamos olhando para uma das formas pelas quais o consumidor pode ajudar a diminuir essa margem sem sequer perceber.
E essa talvez seja a grande lição das promoções: o consumidor inteligente não é aquele que nunca compra com desconto. É aquele que consegue distinguir uma oportunidade real de uma oportunidade criada para fazê-lo comprar. Se você já precisava do produto, pesquisou o preço, verificou as condições e a compra cabe no planejamento, aproveite. Mas, se a promoção foi responsável por criar a necessidade, aumentar a quantidade ou acelerar uma decisão que poderia esperar, talvez o melhor negócio seja simplesmente não participar. No mundo do consumo, saber dizer “não” também é uma forma de economizar.