Em um mundo de incertezas, ter dinheiro no fim do mês pode ser mais importante do que ganhar mais
O salário entra na conta. Durante alguns minutos, existe aquela sensação de alívio: as contas serão pagas, o supermercado está garantido, talvez dê para sair no fim de semana e, quem sabe, ainda sobre alguma coisa. Mas os dias passam. Uma parcela é debitada, outra conta vence, o cartão começa a acumular novas compras e alguns gastos pequenos aparecem pelo caminho. Quando o mês chega ao fim, o saldo revela uma realidade diferente daquela imaginada no dia do pagamento: o dinheiro acabou — e o próximo salário ainda está longe.
Para milhões de brasileiros, essa situação deixou de ser uma exceção e passou a fazer parte da rotina. Uma pesquisa divulgada pela Serasa em agosto de 2026 mostrou que 53% dos trabalhadores brasileiros não conseguem terminar o mês com dinheiro suficiente para cobrir todas as despesas. Quase metade precisa recorrer a alguma alternativa para conseguir fechar as contas. O dado chama atenção não apenas pelo tamanho do percentual, mas pelo que ele revela: trabalhar, receber o salário e pagar as contas em dia não significa necessariamente estar financeiramente seguro.
Existe uma diferença importante entre ter renda e ter capacidade de sustento. Renda é aquilo que entra no orçamento mensal. A segunda medida, usada para enfrentar imprevistos, é o que permanece após cumprir as obrigações, definindo a estabilidade financeira global.
É essa segunda medida, a margem financeira, que determina quanto espaço uma pessoa possui para enfrentar um imprevisto, realizar um objetivo, construir uma reserva ou simplesmente respirar durante um mês mais apertado. Duas pessoas podem receber salários completamente diferentes e, ainda assim, terminar o mês exatamente no mesmo lugar: sem dinheiro disponível e dependendo do próximo pagamento.
Desenvolvendo a margem financeira
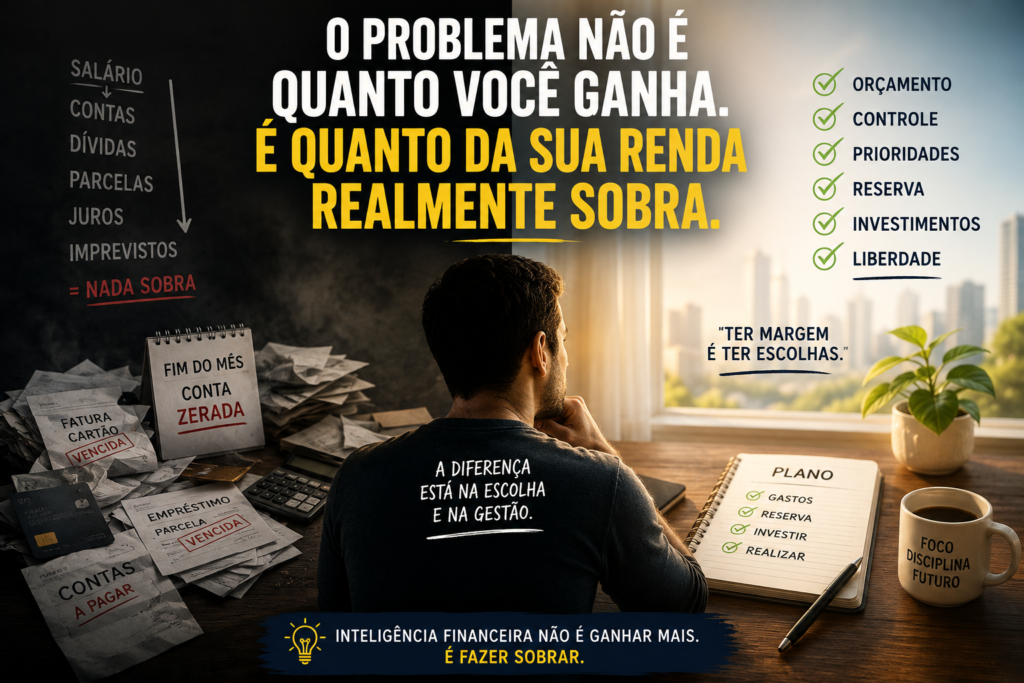
É por isso que a pergunta mais importante sobre nossa vida financeira pode não ser quanto você ganha. Pode ser quanto do que você ganha continua sendo realmente seu depois que o mês acontece.
Em um mundo marcado por juros elevados, inflação e incertezas econômicas, o custo de vida muda com frequência. Construir essa margem financeira deixou de ser apenas uma questão de organização; tornou-se uma forma de proteção.
Quando tudo ao redor é incerto, ter espaço financeiro para reagir pode valer tanto quanto ganhar mais.
O número da Serasa ajuda a colocar essa sensação em perspectiva. Mais da metade dos trabalhadores brasileiros chega ao fim do mês sem dinheiro suficiente para cobrir todas as despesas. E isso não significa necessariamente que essas pessoas estejam desempregadas, inadimplentes ou gastando de maneira irresponsável. Muitas estão trabalhando, recebendo regularmente e tentando administrar uma realidade em que alimentação, moradia, transporte, contas básicas e compromissos financeiros consomem uma parcela cada vez maior da renda.
O cenário fica ainda mais preocupante quando olhamos para o endividamento das famílias. Em julho, 82% das famílias brasileiras declararam possuir algum tipo de dívida, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor, da CNC — o maior percentual da série histórica. O cartão de crédito continua sendo o principal instrumento utilizado pelas famílias endividadas.
Mas existe uma diferença que merece atenção: endividamento não é sinônimo de inadimplência. Uma pessoa pode ter financiamento, parcelas no cartão ou um empréstimo e continuar pagando tudo em dia. O problema aparece quando praticamente toda a renda já possui destino antes mesmo de o mês começar. Nesse cenário, basta um imprevisto para transformar uma situação aparentemente controlada em uma nova dívida. A pessoa não precisa estar com o nome negativado para estar financeiramente vulnerável.
E talvez seja justamente aí que esteja uma das maiores dificuldades da vida financeira brasileira: muita gente está tentando sobreviver ao mês, mas pouca gente consegue construir espaço entre um mês e outro. Quando todo o salário já está comprometido, não existe margem para errar, poupar ou aproveitar uma oportunidade. O dinheiro chega e imediatamente desaparece. E quando isso se torna normal, o problema deixa de ser apenas quanto uma pessoa ganha. Passa a ser quanto da renda ela consegue manter sob seu próprio controle.
Ganhar mais certamente ajuda, mas renda maior, sozinha, não garante uma vida financeira melhor. O próprio Banco Central define o orçamento pessoal como a ferramenta que permite enxergar quanto se ganha, quanto se gasta e, principalmente, com o que se gasta. Banco Central — O que é um orçamento pessoal? Isso parece básico, mas muda completamente a forma de olhar para o dinheiro: o salário deixa de ser apenas um número que entra na conta e passa a ser o ponto de partida para uma série de escolhas.
Imagine duas pessoas recebendo R$ 5 mil por mês. Uma possui poucas parcelas, mantém seus gastos sob controle e consegue separar R$ 500 todos os meses. A outra tem financiamento, cartão parcelado, empréstimo e um padrão de consumo que consome praticamente toda a renda. As duas ganham a mesma coisa, mas vivem realidades financeiras completamente diferentes. A primeira possui margem. A segunda possui renda, mas quase nenhuma liberdade sobre ela.
Isso ajuda a explicar por que simplesmente buscar um salário maior nem sempre resolve o problema. Quando a renda aumenta, é comum que parte desse aumento seja rapidamente absorvida por novos compromissos: uma prestação maior, um carro melhor, mais assinaturas, mais restaurantes, mais compras parceladas. O padrão de vida acompanha a renda e, quando isso acontece sem planejamento, o aumento salarial pode desaparecer sem produzir aumento proporcional na tranquilidade financeira. O dinheiro entra mais, mas a sensação de aperto continua praticamente igual.
O Banco Central coloca justamente essa relação no centro da educação financeira: um orçamento saudável deve permitir que as receitas superem as despesas, criando espaço para poupança, imprevistos e objetivos futuros. Banco Central — Cidadania Financeira Não se trata de transformar cada gasto em culpa ou de viver contando centavos. Trata-se de construir uma diferença entre aquilo que você recebe e aquilo que já está comprometido. É nessa diferença que começa a nascer a liberdade financeira.
O dinheiro raramente desaparece de uma vez. Na maioria das vezes, ele é distribuído antes mesmo de chegar. Aluguel ou financiamento, condomínio, energia, telefone, escola, transporte, alimentação, seguros, parcelas e cartão de crédito vão ocupando pequenos espaços do salário. Depois aparecem os gastos variáveis: um aplicativo de transporte, uma refeição fora, uma compra rápida, uma assinatura que continua sendo cobrada. Quando percebemos, aquilo que parecia ser uma renda confortável já possui destino para quase cada real.
É por isso que o orçamento não deve ser visto como uma simples lista de contas. O Banco Central define o orçamento pessoal como uma ferramenta para conhecer a realidade financeira, definir prioridades, entender hábitos de consumo e administrar imprevistos. O objetivo não é descobrir apenas onde o dinheiro foi gasto, mas enxergar para onde ele está sendo direcionado antes que seja tarde demais.
Existe ainda uma armadilha importante: confundir parcela pequena com gasto pequeno. Uma prestação de R$ 100 pode parecer irrelevante. Cinco parcelas de R$ 100 já representam R$ 500. Dez compromissos semelhantes podem consumir R$ 1.000 todos os meses durante vários meses. O problema não está necessariamente em uma compra específica, mas no acúmulo de decisões que, somadas, reduzem a margem disponível. É assim que uma renda aparentemente suficiente pode se transformar em um orçamento sem espaço.
E quando não existe espaço, qualquer imprevisto precisa encontrar dinheiro em algum lugar. Uma manutenção no carro, um medicamento, uma conta mais alta ou uma despesa familiar inesperada pode obrigar o consumidor a recorrer ao cartão ou a um empréstimo. O próprio Banco Central destaca a formação de poupança e a resiliência financeira como objetivos importantes da educação financeira. Isso nos leva a uma conclusão simples, mas poderosa: o dinheiro que sobra não é dinheiro sem função. É justamente o dinheiro que compra segurança para o futuro.
É aqui que entra um conceito que deveria ocupar um espaço muito maior nas conversas sobre dinheiro. Margem financeira é o termo que descreve esse espaço. De forma simples, ela é aquilo que sobra da renda depois que todas as despesas e compromissos são pagos. Não é simplesmente “dinheiro sobrando na conta”; é a distância entre o que entra e o que já está comprometido.
Quanto maior essa distância, maior a capacidade de enfrentar imprevistos, fazer escolhas e construir objetivos. Segundo o Banco Central — Gestão de Finanças Pessoais, o orçamento deve permitir que as receitas superem as despesas e contribuam para formar poupança para emergências e projetos futuros.
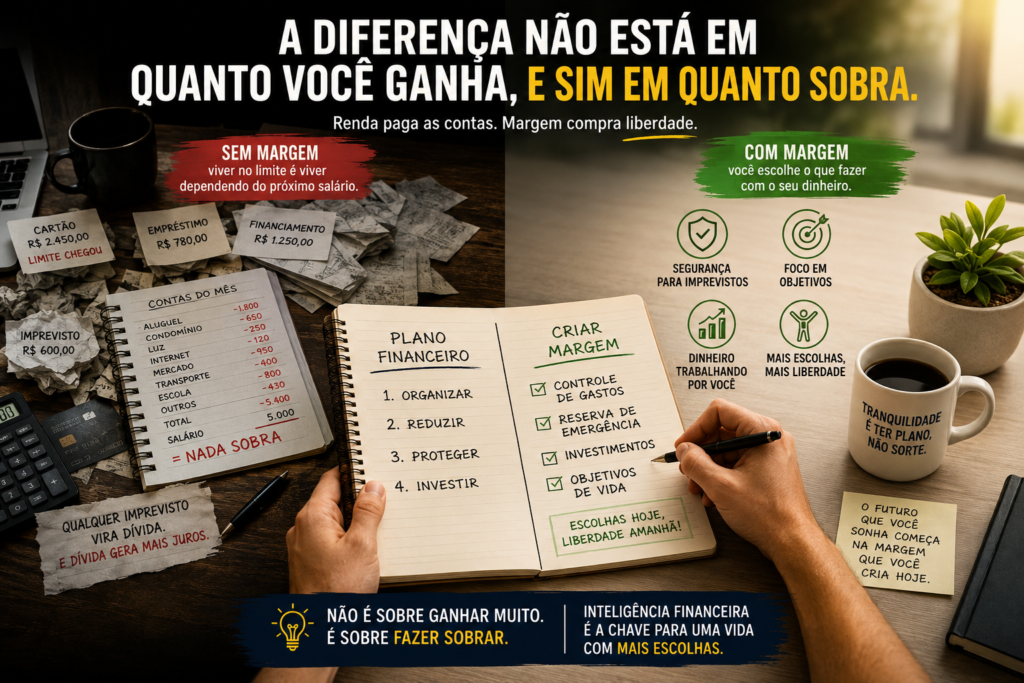
Imagine uma pessoa que recebe R$ 6 mil líquidos e termina todos os meses com apenas R$ 50 disponíveis. Ela pode estar pagando tudo em dia e até parecer financeiramente organizada. Mas sua margem é praticamente inexistente. Agora imagine outra pessoa que recebe R$ 4.500, mantém suas despesas em R$ 3.800 e consegue reservar R$ 700 todos os meses. A segunda ganha menos, mas possui algo que a primeira não tem: capacidade de reação. Se surgir uma despesa inesperada, existe algum espaço para absorvê-la. Aparecendo uma oportunidade, existe dinheiro para aproveitá-la. Se o mês for pior do que o esperado, existe alguma proteção.
Essa diferença muda completamente a maneira de enxergar o dinheiro. O objetivo de um orçamento não deveria ser fazer todas as despesas caberem dentro do salário. Deveria ser criar espaço para que nem todo o salário precise ser gasto. O Banco Central destaca justamente a formação de poupança e a resiliência financeira como objetivos da educação financeira.Quando existe margem, uma despesa inesperada pode ser apenas um inconveniente. Quando não existe, a mesma despesa pode virar dívida, juros e meses de preocupação.
E talvez essa seja a principal virada de chave da inteligência financeira: não olhar para o dinheiro apenas pelo que ele permite comprar, mas também pelo que ele permite preservar. R$ 500 que permanecem na conta não são simplesmente R$ 500 que “não foram gastos”. Podem representar uma emergência que não precisará ser financiada, uma reserva que começa a crescer, um investimento futuro ou simplesmente a tranquilidade de saber que o próximo problema não obrigará você a recorrer imediatamente ao crédito. Em um mundo de incertezas, margem financeira não é dinheiro parado. É liberdade em estado de espera.
Recuperar margem financeira começa por uma mudança de perspectiva: antes de tentar ganhar mais, é preciso descobrir quanto da renda já está comprometido. Parece simples, mas muita gente conhece o valor do salário e não conhece o custo real de manter a própria vida. O primeiro passo é colocar no papel — ou em uma planilha — as despesas fixas, parcelas, dívidas, gastos variáveis e compromissos que aparecem ao longo do mês. O Banco Central recomenda justamente o planejamento e o acompanhamento do orçamento como instrumentos para tomar decisões financeiras mais conscientes.
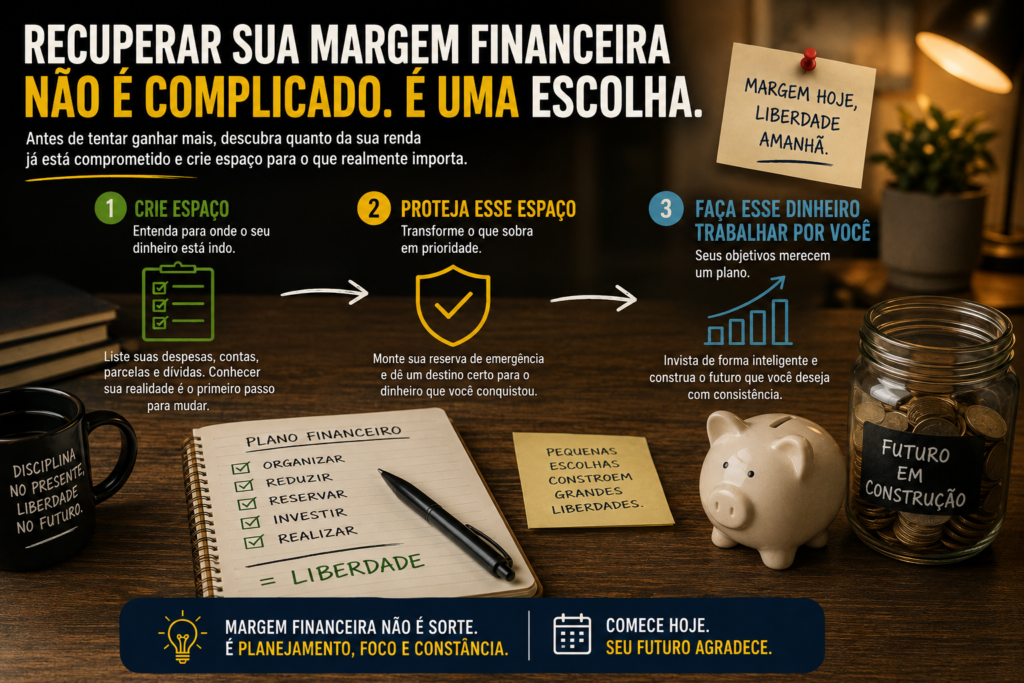
Depois vem uma pergunta desconfortável, mas necessária: o que está consumindo sua margem sem realmente melhorar sua vida? Pode ser uma assinatura esquecida, uma sequência de compras parceladas, um padrão de consumo que cresceu junto com a renda ou até despesas que parecem pequenas individualmente, mas se repetem todos os meses. Não se trata de cortar tudo nem transformar a vida em uma planilha de privações. Trata-se de identificar quais gastos são prioridades e quais estão ocupando espaço que poderia ser usado para construir segurança.
O terceiro passo é proteger a margem que acabou de ser criada. Se todo dinheiro que sobra continuar disponível para consumo, é provável que ele desapareça. Uma parte precisa ganhar um destino antes que o mês encontre uma maneira de gastá-la. Reserva de emergência, por exemplo, não é dinheiro “sobrando”: é dinheiro com uma missão. O Banco Central destaca a reserva como um dos fatores que podem aumentar a resiliência financeira e reduzir o impacto de problemas inesperados.
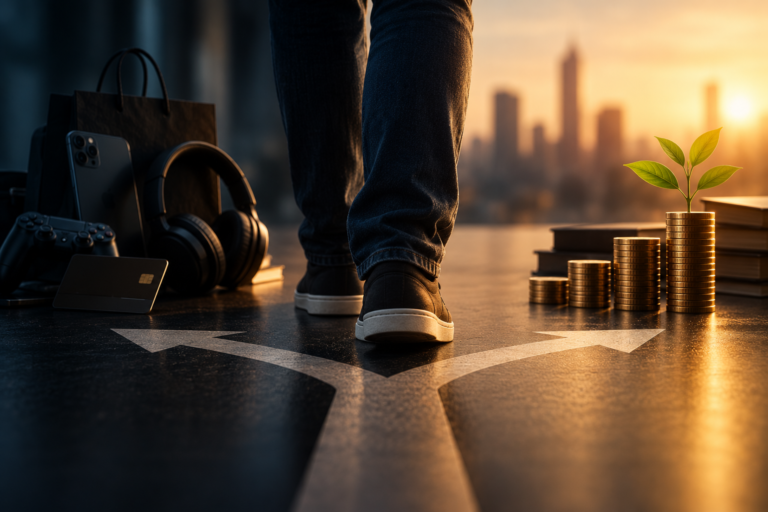
E existe uma ordem que faz diferença: primeiro, criar espaço; depois, proteger esse espaço; por fim, fazer esse dinheiro trabalhar a favor dos seus objetivos. Não adianta pensar em investimentos sofisticados enquanto qualquer imprevisto obriga você a recorrer ao cartão ou ao cheque especial. A construção de patrimônio começa muito antes da primeira grande aplicação: começa quando uma parte da renda deixa de ser consumida pelo presente e passa a pertencer ao futuro. Essa é a transformação que uma margem financeira saudável produz — ela não apenas melhora os números da conta, mas aumenta a capacidade de escolher.
No fim das contas, inteligência financeira não é sobre transformar a vida em uma planilha, cortar tudo o que dá prazer ou viver com medo de gastar. É sobre dar um destino consciente ao dinheiro antes que outras pessoas, contas e circunstâncias decidam por você. O próprio Banco Central trata a educação financeira como uma ferramenta para ampliar a autonomia das pessoas e ajudá-las a tomar decisões mais conscientes sobre sua vida financeira. Banco Central — Educação financeira
Talvez por isso a primeira grande conquista financeira não seja comprar um imóvel, alcançar uma determinada carteira de investimentos ou receber um salário muito maior. Pode ser simplesmente chegar ao fim do mês e ainda ter dinheiro. Ter uma quantia que não está comprometida com uma conta, uma parcela ou uma dívida. A possibilidade de enfrentar um imprevisto sem recorrer imediatamente ao crédito. Ter espaço para dizer “não preciso” quando uma compra aparece e “posso” quando uma oportunidade realmente importa.
Essa margem também muda a relação com o futuro. Quando existe dinheiro reservado, um problema continua sendo um problema — mas deixa de ser automaticamente uma crise financeira. Uma despesa inesperada pode ser absorvida. Uma mudança profissional pode ser planejada. Um objetivo pode começar a ser construído. E, pouco a pouco, aquilo que antes parecia apenas dinheiro parado passa a funcionar como uma camada de proteção entre você e as incertezas da vida. É justamente essa capacidade de absorver choques sem desmontar toda a estrutura financeira que torna a margem tão valiosa.
Por isso, talvez a pergunta que vale levar para o próximo salário seja diferente. Não apenas “quanto vou receber?”, mas: “quanto desse dinheiro continuará sendo meu quando o mês terminar?” A resposta revela muito mais sobre sua saúde financeira do que o valor escrito no contracheque. Porque renda paga as contas. Investimentos constroem patrimônio. Mas é a margem que compra liberdade.
E, em um mundo de incertezas, essa pode ser uma das formas mais inteligentes de se preparar para aquilo que ainda não sabemos que vai acontecer: não tentar controlar o futuro, mas construir espaço financeiro suficiente para enfrentá-lo.
CTA — Meu Bolso Inteligente
Quanto do seu salário realmente continua sendo seu depois que o mês termina?
Essa é uma pergunta simples, mas a resposta pode mudar completamente a forma como você enxerga sua vida financeira.
No Meu Bolso Inteligente, acreditamos que educação financeira não é sobre deixar de viver. É sobre ter consciência para escolher melhor, construir margem e recuperar a liberdade sobre o próprio dinheiro.
Comece hoje: olhe para sua renda, identifique o que já está comprometido e descubra quanto realmente sobra.
Porque ganhar dinheiro é importante. Mas aprender a manter uma parte dele trabalhando a seu favor é o que constrói liberdade.
👉 Continue acompanhando o Meu Bolso Inteligente e transforme informação em decisões financeiras melhores.