Da previdência ao patrimônio: um plano simples em três fases para transformar os anos de trabalho em mais liberdade, segurança e escolhas na aposentadoria.
Aos 25 anos, aposentadoria parece uma ideia distante demais para merecer preocupação. Aos 35, começa a aparecer nas conversas, geralmente acompanhada daquela promessa silenciosa de que ainda há tempo. Aos 45, ela deixa de ser uma abstração e passa a ganhar contornos concretos: quanto será necessário, de onde virá a renda e por quanto tempo o dinheiro precisará durar? O problema é que a sociedade em que essas perguntas precisam ser respondidas já não é a mesma que construiu o modelo de aposentadoria que conhecemos. Vivemos mais, temos menos filhos e passamos mais tempo na aposentadoria. A conta que parecia razoável quando havia muitos trabalhadores sustentando relativamente poucos aposentados começa a exigir uma matemática diferente. E é justamente nesse ponto que começa a verdadeira conversa sobre aposentadoria: não sobre quando parar de trabalhar, mas sobre como construir liberdade suficiente para que o trabalho deixe de ser uma obrigação financeira.
Durante muito tempo, porém, a aposentadoria pareceu menos uma questão de planejamento individual e mais uma promessa implícita da própria sociedade. A ideia era relativamente simples: durante a vida ativa, milhões de trabalhadores contribuiriam para um sistema que, no futuro, sustentaria aqueles que já não estivessem trabalhando. Havia uma lógica poderosa nessa construção. Cada geração ajudaria a financiar a anterior, enquanto esperava que a geração seguinte fizesse o mesmo quando chegasse a sua vez. O modelo não nasceu da ideia de que cada indivíduo precisaria acumular sozinho todo o dinheiro necessário para sobreviver depois do trabalho, mas de um pacto coletivo baseado em uma premissa demográfica que, por décadas, pareceu razoavelmente segura: haveria trabalhadores suficientes para sustentar os aposentados. O problema é que demografia não negocia com promessas; ela apenas muda, silenciosamente, a matemática que existe por trás delas.
Também costumava representar uma etapa mais curta da vida: depois de décadas de trabalho, muitos brasileiros tinham pela frente um período relativamente limitado de inatividade. Hoje, a realidade é outra. A medicina avançou, as condições de vida melhoraram e as pessoas estão vivendo mais, o que é uma conquista extraordinária, mas também significa que uma aposentadoria pode durar vinte, trinta anos ou até mais. O mesmo sistema que antes precisava financiar alguns anos de vida depois do trabalho passou a enfrentar o desafio de sustentar períodos cada vez mais longos, enquanto a base de trabalhadores que o financia cresce em ritmo menor. O problema, portanto, não está em as pessoas viverem mais; está em tentar financiar uma sociedade mais longeva com uma estrutura construída para uma realidade que já não existe.
As famílias ficaram menores, a taxa de fecundidade caiu e a quantidade de crianças que nascerão no futuro será menor do que aquela observada nas gerações anteriores. Isso significa que, daqui a algumas décadas, haverá proporcionalmente menos pessoas trabalhando para sustentar uma população de idosos maior e mais longeva. Não se trata de uma previsão distante ou de uma hipótese construída sobre um cenário improvável; é uma tendência demográfica que já está em curso. E quando menos pessoas precisam financiar, direta ou indiretamente, uma quantidade maior de aposentadorias durante mais tempo, a pressão sobre qualquer sistema baseado na solidariedade entre gerações inevitavelmente aumenta. A demografia, nesse sentido, funciona como uma espécie de relógio silencioso: não produz manchetes todos os dias, mas altera pouco a pouco a realidade financeira de uma sociedade inteira.
dados do IBGE: Projeção populacional
Esse cenário não significa que a Previdência esteja condenada a desaparecer, nem que as contribuições feitas hoje perderão seu sentido. Significa algo mais simples e, ao mesmo tempo, mais importante: o sistema precisará continuar se adaptando à realidade demográfica do país. Reformas, mudanças nas regras de acesso, ajustes nas contribuições e novas formas de financiamento fazem parte dessa tentativa de equilibrar uma equação que se tornou mais difícil. Para quem está trabalhando hoje, porém, existe uma distinção fundamental entre confiar no sistema e depender exclusivamente dele. A Previdência Social continuará sendo uma peça relevante da proteção financeira do brasileiro, especialmente por oferecer uma renda vitalícia e mecanismos de proteção que não seriam facilmente reproduzidos por uma poupança individual. Mas transformar essa renda em todo o plano de aposentadoria significa transferir para o futuro uma responsabilidade que talvez seja grande demais para uma única fonte. É aqui que começa a surgir uma ideia diferente: a Previdência pode ser parte do plano, mas o plano não deveria ser apenas a Previdência.
A questão, então, não é decidir se a Previdência é boa ou ruim. Essa discussão, além de simplista, costuma levar a conclusões equivocadas. A Previdência cumpre uma função social importante e continuará sendo uma fonte relevante de renda para milhões de brasileiros, especialmente para aqueles que não tiveram condições de construir patrimônio suficiente ao longo da vida. O ponto é outro: quanto maior a incerteza sobre o futuro, menos prudente parece depender de uma única fonte de renda para financiar décadas de vida depois do trabalho. Se a expectativa é viver vinte ou trinta anos após a aposentadoria, faz sentido pensar desde cedo em uma segunda camada de proteção, construída individualmente e de acordo com a realidade de cada pessoa. Não se trata de substituir o Estado pelo investidor individual, nem de imaginar que todos precisam acumular uma fortuna. Trata-se de reconhecer que aposentadoria é uma fase longa demais para ser deixada inteiramente nas mãos de uma única engrenagem.
Para mais dados visite: Ministério da Previdência Social
É nesse ponto que a aposentadoria deixa de ser apenas uma questão previdenciária e passa a ser uma questão de patrimônio. A diferença parece sutil, mas muda completamente a estratégia. Enquanto a Previdência está ligada a regras, contribuições e decisões que pertencem ao sistema público, o patrimônio é construído ao longo do tempo pelo próprio indivíduo e pode assumir diferentes formas: investimentos, imóveis, participação em empresas, previdência complementar ou outras fontes de renda. Nenhuma delas precisa, isoladamente, sustentar toda a vida futura. A ideia mais inteligente é construir camadas. Uma fonte pode garantir uma base; outra pode complementar a renda; uma terceira pode oferecer liquidez ou crescimento. O objetivo não é prever exatamente quanto dinheiro será necessário daqui a trinta anos, algo impossível diante de inflação, juros, longevidade e mudanças de vida, mas chegar ao futuro com alternativas suficientes para não depender de uma única resposta.
O primeiro passo dessa construção, portanto, não é escolher um investimento, abrir uma conta ou procurar a maior rentabilidade disponível. É descobrir que tipo de aposentadoria você deseja comprar com o dinheiro que está construindo hoje. Existe uma diferença enorme entre alguém que pretende manter um padrão de vida semelhante ao atual e outra pessoa que imagina uma aposentadoria mais simples, com menos despesas e mais tempo livre. Há quem queira viajar, ajudar os filhos, mudar de cidade ou simplesmente ter tranquilidade para escolher quando e como trabalhar. Sem essa imagem do futuro, qualquer número parece arbitrário. Com ela, o planejamento começa a ganhar direção. A pergunta deixa de ser “quanto preciso juntar?” e passa a ser muito mais útil: “quanto preciso construir para financiar a vida que quero ter quando o salário deixar de ser a principal fonte de renda?”
Antes de pensar em investimentos, existe uma etapa menos sofisticada e muito mais importante: criar espaço financeiro para investir. É difícil construir patrimônio quando todo o dinheiro que entra já encontra um destino definido por contas, dívidas, consumo e imprevistos. Por isso, a aposentadoria começa muito antes da primeira aplicação. Ela começa quando uma parte da renda deixa de ser tratada como dinheiro disponível e passa a ser considerada dinheiro do futuro. Essa mudança de mentalidade parece pequena, mas altera a trajetória ao longo de décadas. Quem consegue separar uma parcela da renda de forma consistente não está apenas acumulando recursos; está comprando tempo, margem de segurança e liberdade de escolha. E quanto mais cedo esse processo começa, menos agressivo precisa ser o esforço mensal para chegar a um patrimônio relevante.
O segundo passo é construir uma base que permita atravessar os imprevistos sem destruir o plano de longo prazo. Uma emergência financeira não costuma pedir licença para aparecer, e é justamente por isso que ela não pode ser financiada com o dinheiro destinado à aposentadoria. Reserva de emergência, proteção contra dívidas caras e organização do orçamento podem parecer assuntos distantes do sonho de parar de trabalhar daqui a vinte ou trinta anos, mas estão diretamente conectados a ele. Cada vez que uma pessoa precisa resgatar investimentos de longo prazo para cobrir uma despesa inesperada, não perde apenas o dinheiro retirado; perde também parte do tempo que esse dinheiro teria para continuar crescendo. Construir patrimônio para o futuro exige, portanto, uma combinação pouco glamourosa, mas poderosa: consistência para investir e estrutura suficiente para não precisar interromper o caminho a cada dificuldade.
A partir daí, começa a parte que costuma receber mais atenção do que merece: escolher onde investir. Não existe uma carteira universal para aposentadoria, porque o melhor caminho depende da idade, da renda, do patrimônio já acumulado, do prazo e, sobretudo, da capacidade de suportar oscilações sem abandonar o plano no meio do caminho. Para alguém que ainda tem décadas pela frente, uma combinação de ativos de crescimento pode fazer sentido; para quem está mais próximo de precisar da renda, preservar capital e aumentar a previsibilidade passa a ganhar importância. A lógica não é encontrar o investimento perfeito, mas construir uma carteira suficientemente diversificada para que nenhum único erro ou evento determine o resultado de toda uma vida financeira.
O tempo, nesse processo, é um aliado que nenhum investimento consegue substituir. Uma pessoa que começa a investir aos 25 anos tem algo que alguém que começa aos 50 não consegue comprar simplesmente aumentando o aporte: décadas para que os rendimentos se acumulem sobre os próprios rendimentos. É o conhecido efeito dos juros compostos, mas talvez a melhor maneira de compreendê-lo seja menos matemática e mais humana. No início, o patrimônio parece avançar devagar, quase como se nada estivesse acontecendo. Depois de muitos anos de disciplina, porém, os próprios recursos acumulados começam a trabalhar com uma força que os aportes isolados jamais conseguiriam produzir. Por isso, para a aposentadoria, tempo e consistência frequentemente são mais importantes do que tentar acertar o próximo grande investimento.
Isso também explica por que começar pequeno não deveria ser confundido com começar tarde. Uma pessoa que consegue investir R$ 300 por mês hoje talvez não esteja construindo uma aposentadoria completa, mas já está construindo o hábito que poderá acompanhar aumentos salariais, mudanças de carreira e diferentes fases da vida. O aporte inicial importa, mas sua capacidade de crescer ao longo dos anos importa ainda mais. Conforme a renda aumenta, parte desse aumento pode ser direcionada ao futuro antes que seja incorporada ao padrão de consumo. É uma espécie de inflação pessoal controlada: em vez de transformar cada aumento de renda em uma nova despesa permanente, uma parcela dele compra mais patrimônio e, consequentemente, mais liberdade futura.
Há ainda uma diferença importante entre acumular dinheiro e construir independência financeira. Acumular é olhar para o saldo e perceber que ele está crescendo. Independência é saber que aquele patrimônio poderá produzir recursos suficientes para reduzir a necessidade de trabalhar por obrigação. Essa distinção muda a maneira de acompanhar o plano. O objetivo não deveria ser apenas atingir um número impressionante na tela da corretora, mas construir ativos capazes de gerar renda, proteger o poder de compra e oferecer flexibilidade quando chegar o momento de reduzir o ritmo de trabalho. Patrimônio, nesse sentido, não é um troféu. É uma ferramenta para comprar escolhas que o salário, sozinho, talvez não consiga oferecer para sempre.
E existe uma razão para essa construção precisar ser diversificada: o futuro não respeita planilhas. Uma carreira pode mudar, uma empresa pode desaparecer, os juros podem cair, a inflação pode surpreender, um imóvel pode perder liquidez e até os planos familiares podem tomar um caminho completamente diferente daquele imaginado aos 30 anos. Um bom plano de aposentadoria não tenta eliminar essas incertezas; ele cria margem para absorvê-las. É por isso que diferentes fontes de renda e diferentes tipos de patrimônio podem ter um papel tão importante. A Previdência pode formar a base, os investimentos podem complementar, outros ativos podem acrescentar renda ou segurança, e o próprio trabalho pode continuar sendo uma escolha parcial em vez de uma necessidade absoluta. A força do plano não estará em prever o futuro com precisão, mas em chegar até ele com alternativas suficientes.
Chega então um momento em que o planejamento precisa mudar de natureza. Durante os primeiros anos, a pergunta principal era quanto investir e onde colocar o dinheiro; conforme a aposentadoria se aproxima, outra questão começa a ganhar importância: como transformar o patrimônio acumulado em renda sem destruí-lo rapidamente? Essa transição costuma ser negligenciada porque acumular parece uma tarefa objetiva, enquanto viver do patrimônio envolve decisões mais delicadas. É preciso considerar inflação, expectativa de vida, volatilidade dos investimentos, necessidade de liquidez e o ritmo adequado de retiradas. Um patrimônio de R$ 1 milhão pode parecer muito ou pouco dependendo do padrão de vida, da idade e das demais fontes de renda. O número, sozinho, não conta a história inteira. A verdadeira medida da segurança financeira está na capacidade daquele patrimônio sustentar escolhas durante o tempo que ainda temos pela frente.
É aqui que a Previdência volta a ocupar seu lugar na estratégia, mas agora de maneira diferente. Se, durante a vida profissional, ela pode representar uma das bases da futura renda, na aposentadoria ela pode funcionar como uma espécie de piso financeiro sobre o qual outras fontes são construídas. Imagine alguém que receba uma renda previdenciária capaz de cobrir as despesas essenciais da casa e utilize os rendimentos de seus investimentos para viagens, lazer, projetos pessoais ou para complementar períodos de maior necessidade. A situação é muito diferente daquela de quem precisa retirar todos os meses uma parcela significativa do próprio patrimônio apenas para pagar as contas básicas. Quanto mais as despesas essenciais estiverem cobertas por fontes previsíveis de renda, maior tende a ser a liberdade para administrar o restante do patrimônio com calma. O objetivo não é simplesmente ter muito dinheiro investido, mas criar uma estrutura em que nenhuma fonte precise carregar sozinha todo o peso da aposentadoria.
Saiba mais em: http://Tesouro Nacional — Regime Geral de Previdência Social
Essa lógica também muda a maneira de enxergar o momento de parar de trabalhar. A aposentadoria não precisa ser necessariamente uma ruptura brusca entre uma sexta-feira de trabalho e uma segunda-feira sem salário. Para algumas pessoas, a melhor transição pode ser gradual: reduzir a jornada, trabalhar por projeto, transformar uma experiência profissional em consultoria, manter uma pequena atividade ou simplesmente continuar trabalhando porque ainda existe prazer e propósito naquela ocupação. Quando o patrimônio começa a oferecer segurança, o trabalho muda de significado. Ele deixa de ser exclusivamente uma obrigação para pagar as contas e pode se tornar uma escolha. Essa talvez seja uma das maiores vantagens de planejar a aposentadoria com antecedência: não comprar apenas o direito de parar, mas conquistar a possibilidade de decidir quando, como e por que continuar.
Há ainda uma variável que nenhum plano de aposentadoria deveria ignorar: a longevidade. Viver mais é uma das maiores conquistas da sociedade moderna, mas financeiramente isso significa que o patrimônio precisará trabalhar por mais tempo. Uma pessoa que se aposenta aos 60 anos pode precisar financiar duas, três ou até quatro décadas de vida, dependendo de sua saúde e expectativa de vida. Isso muda completamente a lógica do planejamento. O objetivo não pode ser simplesmente acumular dinheiro suficiente para os primeiros anos depois do trabalho; é preciso construir uma estrutura capaz de atravessar diferentes ciclos econômicos e continuar produzindo renda quando a aposentadoria já não for novidade. O risco mais silencioso talvez não seja gastar demais no início, mas descobrir aos 80 anos que o patrimônio foi dimensionado para uma vida que deveria ter terminado muito antes.
Por isso, inflação merece um lugar especial nessa conversa. Uma aposentadoria que parece confortável hoje pode perder boa parte de seu poder de compra ao longo de vinte ou trinta anos. O problema é particularmente traiçoeiro porque os valores nominais continuam aumentando, criando a sensação de que o patrimônio está crescendo, enquanto aquilo que ele consegue comprar pode estar diminuindo. Planejar uma aposentadoria sustentável exige pensar em valores reais, diversificar fontes de renda e buscar investimentos capazes de proteger, em alguma medida, o poder de compra ao longo do tempo. Não existe proteção perfeita contra a inflação, assim como não existe investimento capaz de eliminar todos os riscos. Existe, porém, a possibilidade de construir uma carteira que não dependa de uma única classe de ativos e que seja revisada conforme a vida e o cenário econômico mudam.
Outro ponto frequentemente esquecido é que aposentadoria não significa necessariamente redução automática das despesas. Algumas contas podem diminuir quando o trabalho termina, especialmente transporte, alimentação fora de casa e determinados custos ligados à atividade profissional. Outras podem aumentar. Saúde tende a ganhar importância com a idade, viagens podem se tornar uma prioridade justamente quando existe mais tempo disponível e a vontade de ajudar filhos ou netos pode permanecer por muitos anos. A ideia de que “na aposentadoria vou gastar menos” pode até funcionar para algumas pessoas, mas não deveria ser tratada como uma regra universal. O planejamento precisa partir da vida que se pretende viver, e não de uma estimativa genérica de que os gastos simplesmente cairão depois dos 60 anos. Afinal, construir patrimônio durante décadas para depois descobrir que o orçamento imaginado não comporta a vida desejada seria apenas trocar um problema presente por uma frustração futura.
É por isso que um plano de aposentadoria realmente sólido precisa ser revisitado ao longo da vida. O que fazia sentido aos 25 anos pode não fazer aos 40, e aquilo que parece adequado aos 50 talvez precise ser completamente reorganizado aos 60. Casamento, filhos, mudanças de carreira, compra de imóvel, períodos de desemprego, heranças, negócios próprios e até mudanças nos objetivos pessoais alteram a equação. A carteira de investimentos também precisa acompanhar essas mudanças, assim como o nível de risco e a proporção entre crescimento, renda e liquidez. Planejamento financeiro não é escrever
um contrato imutável com o futuro; é criar um sistema que permita corrigir a rota enquanto ainda existe tempo para fazê-lo. A melhor aposentadoria não será necessariamente construída pelo plano mais sofisticado, mas por aquele que consegue sobreviver às mudanças da vida sem perder de vista o objetivo principal: transformar anos de trabalho em uma fase de vida com segurança e liberdade.
Existe, porém, uma diferença fundamental entre ter um plano e simplesmente guardar dinheiro. Um plano precisa responder a três perguntas que acompanham o investidor durante décadas: quanto consigo construir, quanto precisarei para viver e por quanto tempo esse patrimônio deverá durar? A primeira depende da renda, da capacidade de poupança e do retorno dos investimentos. A segunda depende do padrão de vida que se deseja preservar. A terceira é determinada por algo que ninguém controla completamente: o tempo. Quando essas três dimensões são colocadas na mesma mesa, a aposentadoria deixa de parecer um número distante e passa a ser uma construção concreta, que pode ser acompanhada e ajustada ao longo dos anos. É justamente essa clareza que permite perceber, ainda em idade ativa, se o caminho está adequado ou se será necessário aumentar os aportes, rever despesas, trabalhar por mais tempo ou simplesmente mudar a expectativa sobre o futuro.
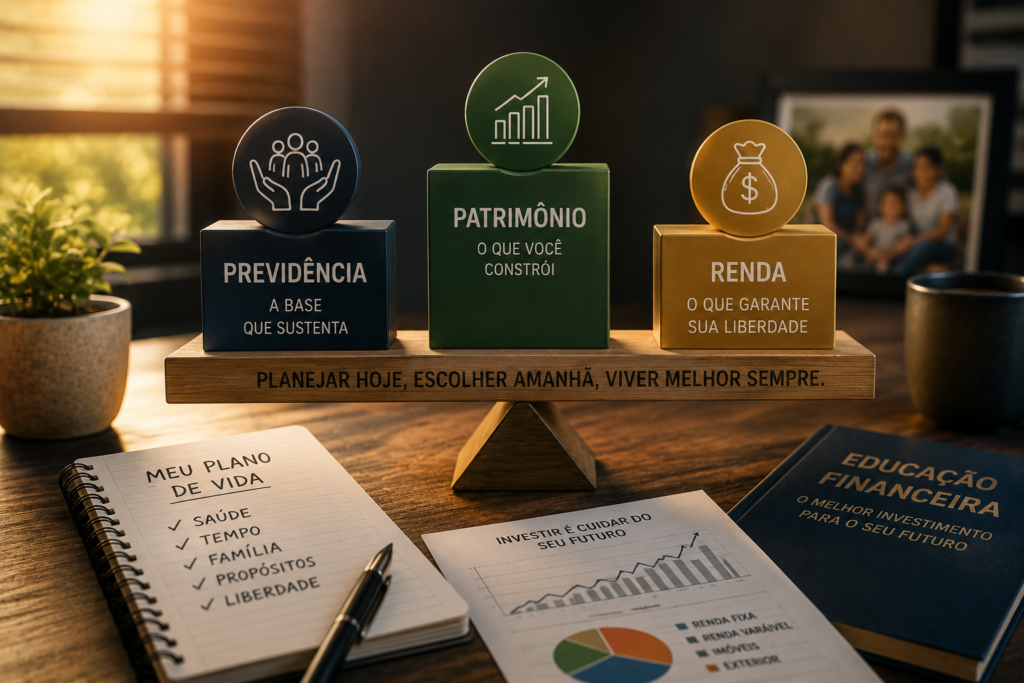
Talvez a maneira mais simples de transformar tudo isso em um plano seja pensar na aposentadoria como uma construção em três camadas, e não como uma aposta em um único instrumento. A primeira camada é a Previdência, que pode oferecer uma renda de base e uma proteção importante, mas está sujeita às regras e à dinâmica de um sistema coletivo. A segunda é o patrimônio, formado ao longo dos anos por investimentos e outros ativos capazes de complementar essa renda e preservar poder de escolha. A terceira é a própria capacidade de gerar renda, que não necessariamente desaparece no dia em que chega a aposentadoria: experiência profissional, trabalhos pontuais, negócios, aluguéis ou outras atividades podem continuar produzindo recursos por muitos anos. Quando essas camadas trabalham juntas, a aposentadoria deixa de depender de uma única fonte e passa a se parecer mais com uma estrutura financeira resiliente. E talvez essa seja a ideia mais importante de todo o planejamento: não construir uma solução perfeita, mas construir alternativas suficientes para que um problema em uma delas não coloque todo o futuro em risco.
A primeira camada, portanto, não deve ser vista como uma garantia de que tudo estará resolvido, mas como o ponto de partida de uma arquitetura financeira mais ampla. A segunda exige disciplina para transformar parte da renda de hoje em patrimônio para amanhã. A terceira talvez seja a mais subestimada: preservar a capacidade de adaptação. Uma pessoa que chega aos 60 anos com uma renda previdenciária razoável, algum patrimônio acumulado e disposição para continuar produzindo de alguma forma possui algo que nenhum cálculo isolado consegue representar bem: opções. Pode escolher trabalhar menos, adiar uma decisão, reduzir despesas temporariamente, utilizar parte dos investimentos ou simplesmente aproveitar uma fase da vida sem a pressão de precisar transformar cada mês em uma corrida para pagar as contas. No fundo, é isso que um bom planejamento de aposentadoria deveria comprar: não apenas dinheiro para sobreviver, mas margem suficiente para fazer escolhas quando elas realmente importarem.
Existe também uma mudança de perspectiva que costuma acontecer quando o planejamento deixa de ser uma preocupação abstrata e passa a fazer parte da rotina. No início, investir para a aposentadoria pode parecer uma renúncia: dinheiro que poderia ser gasto hoje é separado para um futuro que ainda não chegou. Com o tempo, porém, a lógica se inverte. O patrimônio acumulado começa a representar coisas concretas que o dinheiro pode proporcionar mais adiante: uma conta paga sem preocupação, uma viagem que não precisa ser adiada, a possibilidade de ajudar alguém da família, uma redução na jornada de trabalho ou simplesmente a tranquilidade de saber que uma emergência não destruirá décadas de esforço. É nesse momento que poupar deixa de parecer privação e passa a ser uma forma de comprar liberdade antecipadamente. O dinheiro que não foi consumido hoje não desapareceu; ele foi transformado em uma possibilidade futura.
Há, entretanto, um cuidado importante nessa construção: não transformar a aposentadoria em uma obsessão pelo número final. É fácil cair na armadilha de acreditar que só será possível descansar quando determinada quantia estiver acumulada na conta, como se existisse um patrimônio mágico capaz de eliminar todas as incertezas. A realidade é menos precisa e, justamente por isso, mais humana. O valor necessário dependerá do momento em que a pessoa se aposentar, de suas despesas, da renda previdenciária, do patrimônio acumulado, das condições econômicas e, principalmente, da vida que escolherá levar. Um planejamento realmente eficiente não promete certeza absoluta; ele aumenta a capacidade de enfrentar o futuro. Quanto mais cedo começamos a construir patrimônio, revisar o plano e criar fontes diferentes de renda, menos dependemos de acertar todas as previsões. No fim, segurança financeira não é saber exatamente o que acontecerá daqui a trinta anos. É chegar lá sabendo que você terá alternativas.
Quando essa visão se torna clara, a aposentadoria deixa de ser um ponto distante no calendário e passa a influenciar decisões muito mais próximas. Cada escolha feita hoje — quanto consumir, quanto poupar, quais dívidas assumir, onde investir e até quanto da renda transformar em patrimônio — começa a ser entendida como parte de uma história que ainda está sendo escrita. Não é necessário viver pensando no futuro a cada compra ou abrir mão do presente em nome de uma velhice hipotética. O equilíbrio está justamente em permitir que o dinheiro cumpra duas funções ao mesmo tempo: sustentar uma vida boa agora e construir condições para que ela continue sendo boa quando o trabalho deixar de ocupar o centro da rotina. É essa ponte entre presente e futuro que transforma planejamento financeiro em algo muito maior do que uma planilha: uma estratégia para preservar escolhas ao longo de toda a vida.
A essa altura, fica mais fácil entender por que uma aposentadoria sustentável não nasce de uma única decisão, mas de uma sequência de escolhas relativamente simples repetidas durante muitos anos. Não é preciso começar com grandes quantias, conhecer todos os investimentos ou prever qual será a economia daqui a três décadas. É preciso começar com o que está ao alcance hoje e aumentar a estrutura conforme a renda, o patrimônio e a experiência evoluem. Primeiro, proteger o presente para não precisar sacrificar o futuro a cada imprevisto; depois, construir patrimônio com regularidade; por fim, organizar esse patrimônio para que ele possa produzir renda quando o trabalho deixar de ser a principal fonte de sustento. Essa sequência transforma uma preocupação distante em um processo administrável. E talvez seja justamente aí que esteja a maior vantagem de começar cedo: o futuro deixa de parecer um lugar para o qual simplesmente caminhamos e passa a ser algo que, dentro dos limites da realidade, podemos começar a construir.
Há uma última mudança de mentalidade que merece ser colocada sobre a mesa: aposentadoria não precisa significar ausência de trabalho, assim como trabalhar não precisa significar dependência absoluta do salário. O verdadeiro objetivo de construir patrimônio é ampliar gradualmente a distância entre aquilo que você precisa fazer e aquilo que você é obrigado a fazer. Talvez, aos 60 anos, você ainda queira trabalhar. Talvez prefira continuar ativo por mais alguns anos, mas em um ritmo diferente, escolhendo projetos em vez de horários, ou transformando conhecimento acumulado em uma nova fonte de renda. A diferença estará no motivo. Quando existe patrimônio suficiente para complementar a Previdência e cobrir parte das despesas, o trabalho pode continuar existindo por escolha, propósito ou prazer, e não apenas porque as contas chegaram novamente no fim do mês. Essa liberdade não aparece de repente na data da aposentadoria; ela é construída silenciosamente durante os anos em que ainda temos renda, tempo e capacidade de fazer escolhas.
Imagine aquele mesmo trabalhador do início desta história chegando aos 60 anos. Ele não encontra uma conta perfeita, nem uma fórmula capaz de garantir que todos os imprevistos ficaram para trás. Encontra algo mais valioso: uma estrutura. A Previdência representa uma parte da renda, o patrimônio acumulado ao longo das décadas oferece uma segunda fonte e sua capacidade de continuar produzindo, ainda que em outro ritmo, acrescenta uma terceira camada de segurança. Talvez ele não tenha seguido o plano exatamente como imaginava aos 25, porque a vida raramente respeita os planos que fazemos tão cedo. Mas cada etapa ajudou a construir a seguinte. E é justamente essa a diferença entre esperar pela aposentadoria e se preparar para ela: no primeiro caso, o futuro chega trazendo uma pergunta; no segundo, ele chega trazendo opções.
A simplicidade desse modelo está justamente em não depender de uma aposta única. A Previdência pode oferecer a base, mas não precisa carregar sozinha o peso de toda a aposentadoria. O patrimônio construído ao longo da vida pode complementar essa renda, proteger parte do poder de compra e oferecer liberdade para lidar com despesas que não estavam no roteiro. E a capacidade de gerar renda, mesmo depois de deixar o trabalho tradicional, pode funcionar como uma camada adicional de segurança e propósito. Três fontes não eliminam os riscos, mas distribuem o peso entre elas. Se uma muda, as outras continuam sustentando parte da estrutura. É uma lógica bastante diferente de simplesmente perguntar quanto o governo pagará ou quanto dinheiro será necessário acumular. A pergunta mais importante passa a ser outra: quantas fontes de segurança financeira você terá quando o salário deixar de ser a principal delas?
A aposentadoria, no fim, não deveria ser tratada como um prêmio que recebemos depois de cumprir uma determinada quantidade de anos de trabalho, mas como uma fase da vida que precisa ser financiada com a mesma atenção dedicada às outras grandes decisões. Casa, filhos, educação e carreira costumam entrar no planejamento porque têm data, custo e consequências visíveis; a aposentadoria, embora igualmente inevitável, muitas vezes é deixada para depois justamente porque parece distante. O problema é que o tempo que hoje parece abundante é o principal ativo dessa construção, e ele não pode ser recuperado quando passa. Começar cedo não significa saber exatamente onde estaremos daqui a trinta anos. Significa aceitar que não sabemos e, ainda assim, construir alguma coisa para quando esse futuro chegar. A melhor aposentadoria não é aquela em que tudo saiu conforme o planejado, mas aquela em que o planejamento foi forte o suficiente para sobreviver ao que não saiu.
Talvez seja essa a maneira mais simples de olhar para a aposentadoria: não como o momento em que a renda desaparece, mas como o momento em que a dependência de uma única renda deixa de existir. A Previdência pode ser a base; o patrimônio, a estrutura construída ao longo dos anos; e novas fontes de renda, a margem que amplia as possibilidades. Nenhuma dessas camadas precisa ser perfeita, nem precisa carregar sozinha todo o futuro. O que importa é que, juntas, elas criem espaço para que você escolha como quer viver quando o trabalho deixar de ser uma obrigação financeira. Porque a verdadeira conquista de uma vida financeira bem planejada não é chegar à aposentadoria com um número específico na conta. É chegar lá com tranquilidade suficiente para olhar para o futuro e perceber que, pela primeira vez em muitas décadas, o seu tempo finalmente pertence a você.