Mais do que ganhar dinheiro, construir patrimônio exige saber administrar a renda, controlar o consumo, evitar decisões impulsivas e transformar bons hábitos financeiros em resultados de longo prazo.
Construir patrimônio costuma ser associado a investimentos, grandes salários ou oportunidades capazes de gerar ganhos expressivos. Mas existe uma etapa anterior, menos visível e talvez mais determinante: a maneira como cada pessoa toma decisões com o próprio dinheiro. Antes de escolher onde investir, é preciso conseguir preservar uma parte da renda e transformá-la em capital ao longo do tempo.
É por isso que inteligência financeira não significa simplesmente saber falar sobre ações, fundos ou renda fixa. Ela envolve compreender como o dinheiro entra, para onde vai, quais escolhas são realmente necessárias e quais são feitas por impulso. Uma pessoa pode conhecer bons investimentos e, ainda assim, ter dificuldade para construir patrimônio se gasta sistematicamente tudo o que recebe.
O problema é que muitas decisões financeiras parecem pequenas quando observadas isoladamente. Uma compra parcelada, uma assinatura recorrente ou um gasto que parece insignificante dificilmente parecem capazes de mudar o futuro financeiro. Quando essas escolhas se repetem durante anos, porém, o efeito acumulado pode representar uma diferença significativa entre consumir toda a renda e transformar parte dela em patrimônio.
Construir patrimônio, portanto, começa com uma mudança de perspectiva: o dinheiro não deve ser visto apenas como aquilo que permite consumir hoje, mas também como uma ferramenta para construir possibilidades amanhã. Isso não significa deixar de aproveitar a vida ou transformar cada gasto em motivo de culpa. Significa estabelecer prioridades e fazer com que uma parte da renda tenha uma função clara: proteger, investir e ampliar a segurança financeira no longo prazo.
O primeiro passo para desenvolver essa inteligência é conhecer a própria realidade financeira. Saber quanto entra todos os meses é importante, mas saber quanto efetivamente sai é ainda mais revelador. Sem essa visão, o dinheiro pode desaparecer entre pequenas despesas, compras parceladas e compromissos recorrentes que, somados, comprometem uma parcela relevante da renda.
É nesse ponto que o orçamento deixa de ser apenas uma planilha e passa a funcionar como uma ferramenta de decisão. Ele permite identificar quais despesas são essenciais, quais podem ser reduzidas e quais não contribuem de maneira significativa para os objetivos financeiros. Mais importante: mostra quanto realmente sobra para construir patrimônio. Aquilo que não é medido dificilmente pode ser administrado com consistência. O próprio Banco Central, em suas orientações de educação financeira, trata o planejamento e o orçamento como instrumentos importantes para organizar a vida financeira. Banco Central do Brasil — Cidadania Financeira
Outro aspecto fundamental é separar necessidade de desejo. A distinção nem sempre é simples, porque o consumo moderno é estruturado para transformar conveniência em urgência. Promoções, facilidade de parcelamento e crédito disponível podem criar a sensação de que determinada compra cabe no orçamento simplesmente porque a parcela cabe. Mas uma decisão financeira precisa considerar o compromisso total assumido, e não apenas o valor que aparece na fatura daquele mês.
O crédito, quando utilizado de maneira consciente, pode ser uma ferramenta útil. O problema começa quando ele passa a antecipar continuamente um padrão de consumo que a renda ainda não consegue sustentar. Nesse cenário, parcelas futuras comprometem a renda antes mesmo que ela chegue, reduzindo o espaço disponível para poupar, investir e lidar com imprevistos. Quanto maior o comprometimento da renda com dívidas de consumo, menor tende a ser a capacidade de transformar renda presente em patrimônio futuro.
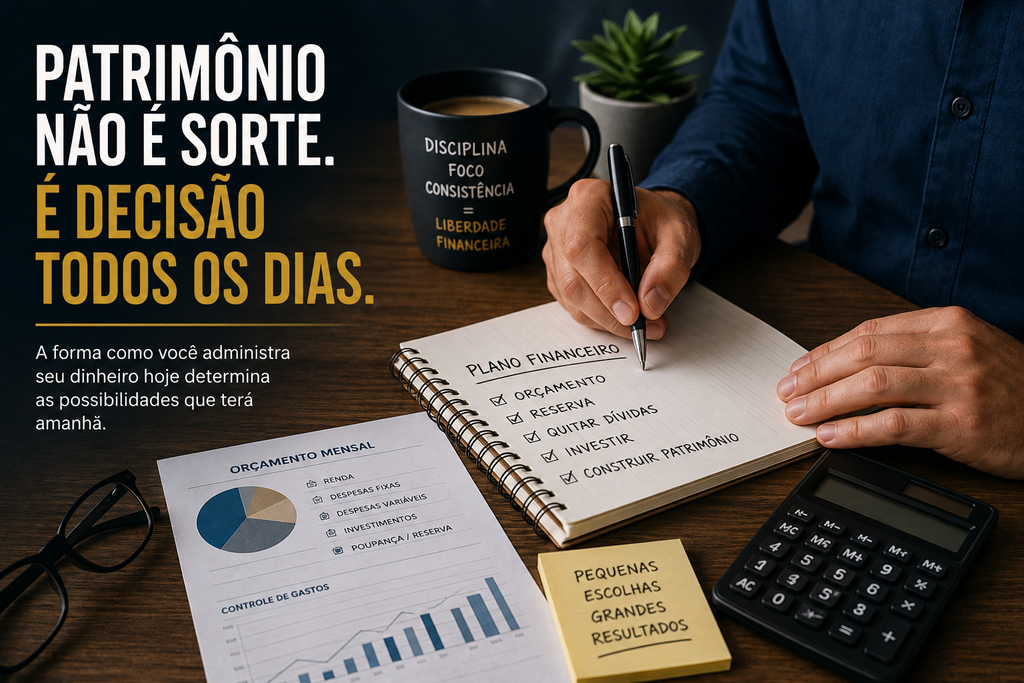
É por isso que a construção de patrimônio exige mais do que uma boa intenção de economizar no fim do mês. O ideal é transformar o ato de poupar em uma decisão planejada, realizada antes que o dinheiro seja absorvido pelo consumo. Quando uma parcela da renda recebe um destino definido logo no início do ciclo financeiro, fica mais fácil criar consistência e reduzir a dependência da força de vontade.
Essa lógica também ajuda a compreender a importância de estabelecer objetivos. Poupar sem saber para quê pode tornar o processo mais difícil, especialmente quando surgem desejos de consumo no caminho. Ter metas claras — como formar uma reserva financeira, quitar dívidas, comprar um imóvel ou alcançar determinado patrimônio — cria um motivo concreto para abrir mão de parte do consumo presente em favor de uma possibilidade futura.
Mas inteligência financeira não significa buscar a maior economia possível em todas as áreas. Cortar indiscriminadamente pequenos prazeres pode até produzir uma redução temporária das despesas, mas dificilmente cria um comportamento sustentável. O objetivo é encontrar um equilíbrio entre qualidade de vida hoje e segurança financeira amanhã. Um planejamento que não considera a realidade da pessoa tende a ser abandonado quando a primeira dificuldade aparece.
Outro elemento importante é entender o custo das decisões ao longo do tempo. Uma quantia que hoje parece pequena pode representar muito quando é preservada e investida de maneira consistente durante anos. Da mesma forma, uma dívida aparentemente administrável pode se tornar um obstáculo relevante quando juros e parcelas se acumulam. A inteligência financeira está justamente em enxergar além do valor imediato e considerar o efeito futuro de cada escolha sobre o patrimônio.
A construção de patrimônio também depende da capacidade de lidar com as próprias emoções. Medo, ansiedade, comparação e desejo de recompensa imediata podem influenciar decisões financeiras tanto quanto o conhecimento técnico. É fácil gastar mais quando se tenta acompanhar o padrão de vida de outras pessoas ou tomar decisões de investimento apenas porque determinado ativo está em alta. Inteligência financeira começa quando o dinheiro deixa de ser uma resposta emocional e passa a ser uma escolha consciente.
A comparação social merece atenção especial. Redes sociais mostram viagens, carros, imóveis, restaurantes e outros sinais de consumo, mas raramente mostram as dívidas, o patrimônio acumulado ou a realidade financeira por trás daquela aparência. Tentar reproduzir um padrão de vida que não corresponde à própria renda pode criar uma pressão permanente sobre o orçamento. Construir patrimônio exige aceitar que nem toda oportunidade de consumo precisa fazer parte da sua vida.
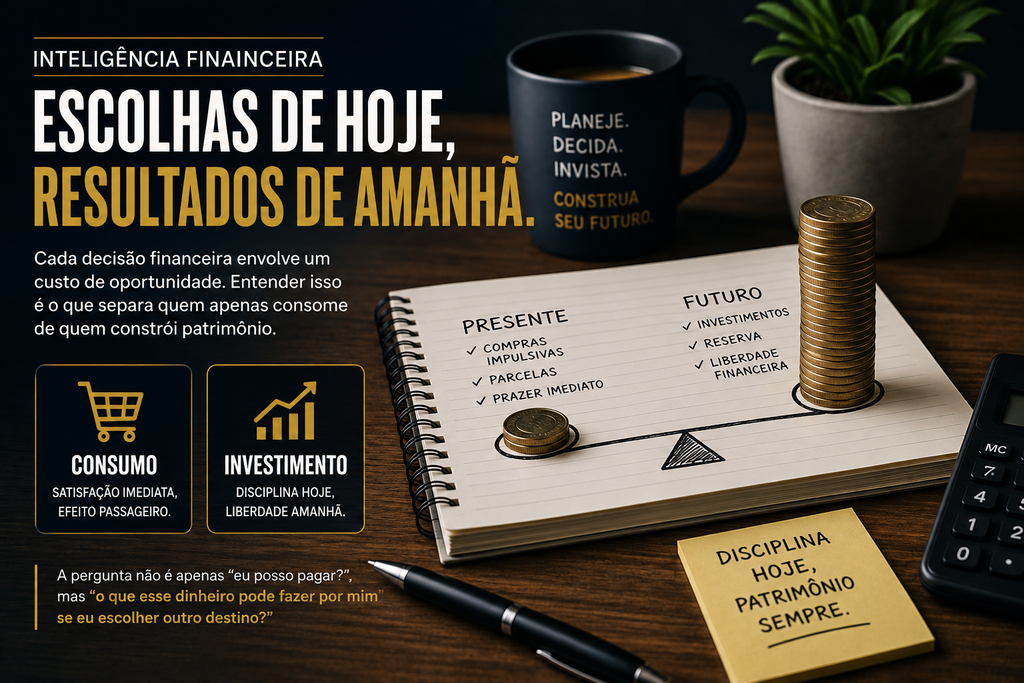
Outro ponto fundamental é aprender a tomar decisões pensando no custo de oportunidade. Dinheiro utilizado hoje não poderá ser investido amanhã. Isso não significa que todo gasto seja ruim, mas que cada escolha envolve uma renúncia. Uma compra pode trazer satisfação imediata; o mesmo valor, se preservado e investido, pode contribuir para uma meta futura. A pergunta inteligente não é apenas “eu posso pagar?”, mas também “o que esse dinheiro poderia fazer por mim se eu escolhesse outro destino?”
Essa forma de pensar transforma o planejamento financeiro em algo maior do que controlar despesas. Trata-se de organizar o dinheiro de acordo com prioridades, reconhecer os próprios limites e tomar decisões coerentes com o futuro que se deseja construir. Quando essa lógica se torna um hábito, investir deixa de ser um ato isolado e passa a ser consequência natural de uma vida financeira organizada.
Existe ainda uma diferença importante entre renda e patrimônio. Ganhar mais dinheiro pode melhorar a capacidade de construir riqueza, mas não garante que isso aconteça. Se o aumento da renda for acompanhado por uma elevação proporcional — ou maior — dos gastos, o resultado pode ser apenas um padrão de consumo mais caro. O patrimônio começa a crescer de verdade quando uma parte da renda é preservada e direcionada para objetivos de longo prazo.
Esse fenômeno costuma ser chamado de inflação do estilo de vida. Conforme a renda aumenta, despesas que antes pareciam desnecessárias passam a ser incorporadas ao orçamento como se fossem indispensáveis. Um carro mais caro, uma casa maior, mais assinaturas ou um número maior de compras parceladas podem consumir justamente o dinheiro que poderia acelerar a formação de patrimônio. Aumentar a renda é excelente; aumentar o padrão de vida na mesma velocidade exige cuidado.
Por isso, uma das decisões mais inteligentes é estabelecer uma regra para os aumentos de renda. Sempre que houver um reajuste salarial, uma renda extra ou qualquer entrada extraordinária, uma parte pode ser direcionada para investimentos, reserva financeira ou redução de dívidas antes que seja incorporada ao padrão de consumo. Dessa maneira, o crescimento da renda começa a produzir também crescimento patrimonial.
O mesmo princípio vale para rendas extraordinárias. Décimo terceiro salário, bônus, restituições e outros valores recebidos eventualmente podem ser utilizados de maneira estratégica. Não existe uma regra universal determinando que todo dinheiro extra deve ser investido, mas é importante evitar que entradas temporárias sejam transformadas em despesas permanentes. Uma renda que acontece uma vez não deveria criar uma obrigação que se repete todos os meses.
Outro componente essencial da inteligência financeira é saber lidar com dívidas. Nem toda dívida tem o mesmo peso, mas compromissos com juros elevados podem consumir uma parcela significativa da renda e dificultar a formação de patrimônio. Antes de pensar em acelerar investimentos, é necessário entender quanto do orçamento está comprometido e quais dívidas estão efetivamente trabalhando contra os objetivos financeiros.
Isso não significa que toda dívida precise ser eliminada imediatamente, independentemente do contexto. O ponto é compreender seu custo e seu impacto sobre o orçamento. Uma dívida com juros elevados pode representar uma perda financeira muito maior do que o potencial benefício de determinados investimentos de baixo risco. Comparar essas duas coisas ajuda a definir prioridades com mais racionalidade. O Banco Central também recomenda atenção ao custo do crédito e ao planejamento antes de assumir compromissos financeiros. Banco Central do Brasil — Crédito e cidadania financeira
A reserva financeira também ocupa um papel central nessa estratégia. Sem uma quantia destinada aos imprevistos, qualquer emergência pode obrigar a pessoa a recorrer ao crédito ou interromper investimentos que deveriam permanecer aplicados por mais tempo. A reserva não existe para produzir grandes retornos, mas para oferecer liquidez e proteção, evitando que um problema pontual se transforme em uma dificuldade financeira maior.
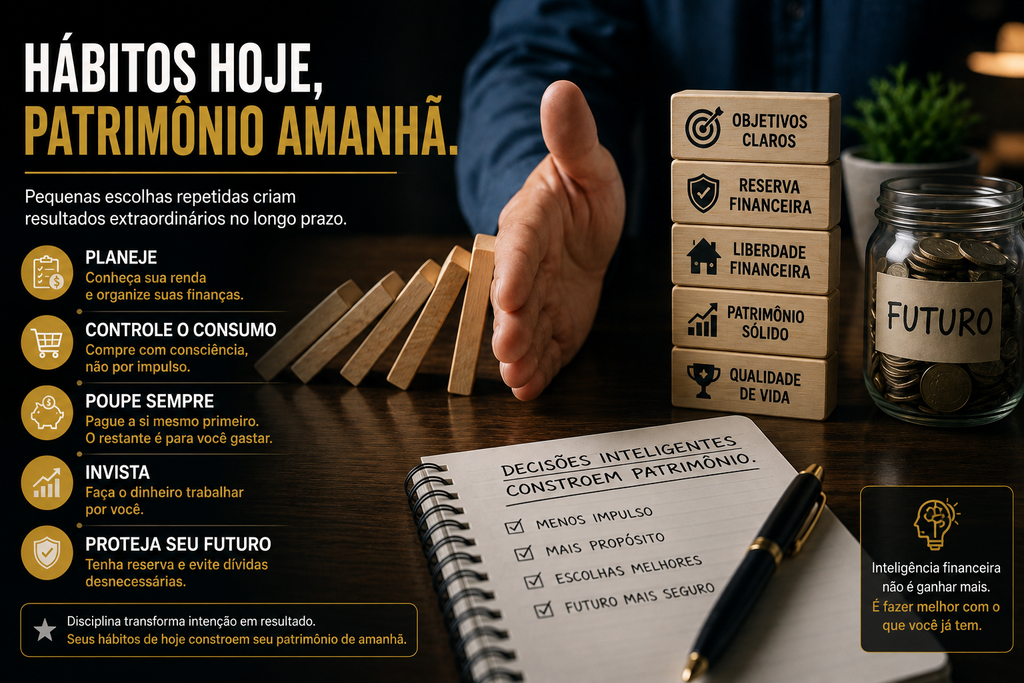
Depois de organizar orçamento, dívidas e reserva, investir passa a fazer mais sentido. O objetivo deixa de ser simplesmente “guardar dinheiro” e passa a ser colocar o capital para trabalhar de acordo com objetivos, prazo e tolerância a riscos. É nesse momento que o conhecimento sobre investimentos se torna realmente útil: não como ponto de partida isolado, mas como parte de uma estrutura financeira construída de maneira consciente.
No fim, inteligência financeira não é saber fazer contas de cabeça, conhecer todos os produtos de investimento ou acompanhar cada notícia do mercado. É desenvolver a capacidade de tomar boas decisões repetidamente, inclusive quando ninguém está olhando. É escolher prioridades, reconhecer limites, evitar compromissos que comprometem o futuro e dar uma função clara ao dinheiro.
A construção de patrimônio também não exige que tudo esteja perfeito para começar. É possível começar pequeno, ajustar o orçamento aos poucos, eliminar uma dívida de cada vez e aumentar os aportes conforme a renda evolui. O que faz diferença não é uma decisão financeira extraordinária tomada uma única vez, mas a repetição de escolhas coerentes durante anos.
Talvez a pergunta mais importante, portanto, não seja quanto dinheiro você precisa ganhar para começar a construir patrimônio. A pergunta é o que você está fazendo hoje com o dinheiro que já passa pelas suas mãos. Quanto da sua renda está financiando o presente? Quanto está pagando decisões do passado? E quanto está sendo destinado deliberadamente ao seu futuro?
Patrimônio não começa quando sobra muito dinheiro. Começa quando você decide que uma parte do dinheiro que ganha não pertence ao consumo de hoje, mas à vida que deseja construir amanhã. Se essa decisão ainda não faz parte da sua rotina, talvez este seja o momento de começar — não amanhã, não quando ganhar mais, não quando as contas finalmente ficarem perfeitas. Comece com o que você tem, organize o que está ao seu alcance e faça a próxima decisão financeira trabalhar a favor do seu futuro.