Impacto no Dinheiro brasileiro
Guerras, petróleo, China, juros americanos e uma nova guerra comercial estão redesenhando a economia mundial. O que tudo isso significa para o bolso do brasileiro?
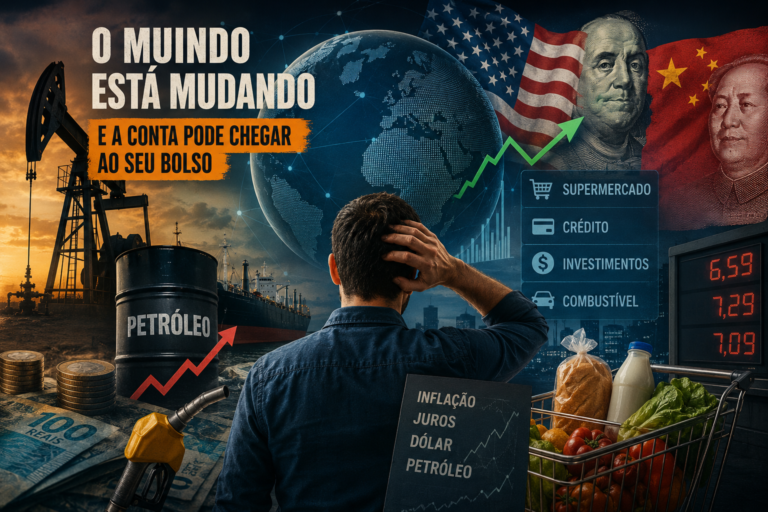
Naquela manhã, o brasileiro não acordaria pensando em Teerã, Washington ou Pequim. Pensaria no preço da gasolina e na próxima fatura do cartão. Também consideraria a parcela do financiamento ou quanto ainda sobraria do salário depois de pagar as contas. A distância entre a vida cotidiana e as grandes decisões da economia mundial parece enorme. Dinheiro passa a falar mais alto quando uma crise do outro lado do planeta altera o preço da energia.
O mundo pode parecer distante no mapa. Mas está muito mais perto do seu bolso do que parece.
Essa conexão ficou especialmente evidente nas últimas semanas. O petróleo voltou a ocupar o centro das atenções. Isso ocorre diante das incertezas envolvendo o conflito no Oriente Médio e o fluxo de energia. Os EUA apresentam sinais de perda de força no consumo. As vendas do varejo americano recuaram 0,6% em julho, a primeira queda em nove meses.
Ao mesmo tempo, os mercados tentam recalcular as chances de novos movimentos dos juros americanos. De um lado, uma economia que pede alívio monetário; do outro, uma energia que pode reacender a inflação. O mundo financeiro está tentando descobrir qual dessas forças falará mais alto.
Na China, outro sinal de alerta apareceu justamente agora. A produção industrial cresceu 4,5% na comparação anual. Ainda assim ficou abaixo dos 5,3% registrados em junho. Essa diferença aponta vulnerabilidades setoriais e expectativas de demanda global, que influenciam mercados emergentes e forçam ajustes de inflação.
Enquanto as vendas no varejo avançaram apenas 0,6%, bem abaixo das expectativas. O investimento em ativos fixos também aprofundou sua queda, sinalizando menor dinamismo econômico. Para o investidor, isso reflete riscos de curto prazo e pressões sobre políticas públicas. A combinação de consumo fraco e investimento em retração reduz a projeção de crescimento e afeta mercados globais de commodities.
Para o brasileiro, isso não é apenas uma estatística sobre uma economia distante; envolve Dinheiro e decisões de gasto. A China é uma peça central na demanda mundial por commodities, e qualquer mudança relevante em seu ritmo de crescimento pode reverberar sobre minério, petróleo, soja e exportações. Quando a segunda maior economia do mundo perde velocidade, o Brasil sente, ainda que a notícia chegue primeiro em uma tela do outro lado do planeta.
É nesse ambiente que começa a nossa história: um mundo no qual guerra e energia se misturam à inflação, juros dependem cada vez mais de dados contraditórios, a China tenta sustentar seu crescimento e o comércio internacional se torna mais fragmentado. Nenhuma dessas variáveis, isoladamente, é suficiente para definir o futuro da economia. Juntas, porém, formam um cenário no qual fazer previsões ficou mais difícil — e no qual decisões tomadas em lugares que a maioria das pessoas jamais visitará podem chegar até o orçamento doméstico. A questão, portanto, não é saber se o brasileiro será afetado pelo que acontece no mundo. Ele já é. A verdadeira questão é entender por onde essa influência chega e como se preparar para ela.
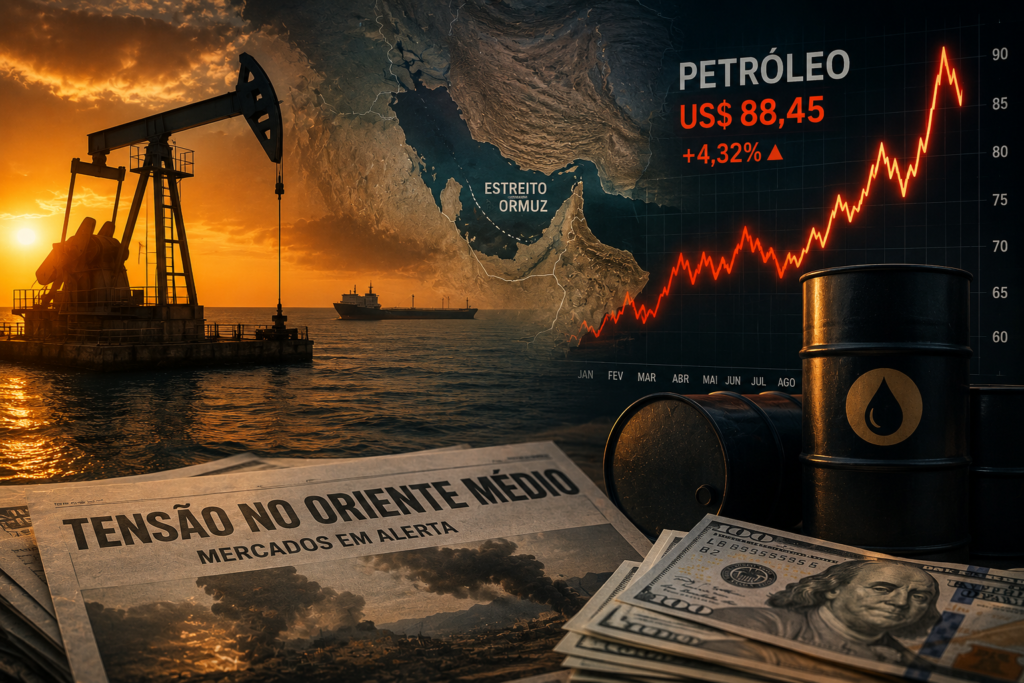
O petróleo talvez seja o melhor exemplo de como uma crise geopolítica pode atravessar continentes sem precisar disparar um único míssil sobre o país afetado. Quando uma embarcação encontra dificuldade para atravessar o Estreito de ormuziano, o problema não fica restrito ao Golfo Pérsico: ele entra imediatamente nos cálculos de empresas, governos, bancos centrais e investidores. Nos últimos dias, o tráfego de navios pelo estreito despencou após novos ataques a embarcações, chegando a apenas cinco navios de commodities no sábado e nenhum no domingo, segundo dados de rastreamento citados pela Reuters. Antes da guerra, aquela passagem respondia por cerca de um quinto do comércio mundial de petróleo e gás natural liquefeito.
É por isso que o mercado de petróleo reage menos àquilo que já aconteceu e muito mais ao que poderia acontecer a seguir. Nesta segunda-feira, o Brent chegou a ser negociado próximo de US$ 89 por barril, depois de uma alta superior a 5% na semana anterior, enquanto as negociações diplomáticas entre Estados Unidos e Irã permanecem travadas. Ao mesmo tempo, a redução do tráfego pelo estreito aumenta o receio de que uma interrupção prolongada possa retirar uma parcela relevante da oferta disponível para os grandes consumidores asiáticos. Por enquanto, a ausência de uma paralisação completa das exportações impede que o mercado entre em pânico, mas a margem de segurança diminuiu.
E aqui está a parte que interessa ao brasileiro: petróleo não é apenas combustível. Ele está embutido no transporte de mercadorias, na produção industrial, na logística, em derivados químicos e em uma infinidade de produtos que chegam diariamente ao consumidor. Se a energia fica mais cara durante tempo suficiente, empresas precisam decidir entre absorver o aumento de custos ou repassá-lo aos preços. Transportadoras enfrentam diesel mais caro; companhias aéreas enfrentam combustível mais caro; fabricantes enfrentam custos maiores; supermercados enfrentam uma cadeia logística mais pressionada. Uma guerra distante pode, portanto, chegar ao bolso sem aparecer na etiqueta com o nome “Oriente Médio”. Ela aparece simplesmente como um custo maior para produzir e transportar aquilo que compramos.
Mas existe uma segunda consequência, ainda mais importante para os mercados: o petróleo pode complicar justamente o trabalho dos bancos centrais. Uma economia enfraquecendo normalmente justificaria juros menores, porque crédito mais barato pode estimular consumo e investimento. Só que uma alta persistente da energia pode reacender a inflação e obrigar os bancos centrais a agir com mais cautela. O resultado é um dilema desconfortável: o mundo pode precisar de juros menores para estimular o crescimento ao mesmo tempo em que precisa manter os juros elevados para impedir que um choque de energia volte a alimentar a inflação. É nesse ponto que uma guerra no Oriente Médio deixa de ser apenas uma questão de geopolítica e passa a influenciar o preço do dinheiro — inclusive daquele que está dentro do seu bolso.
Durante anos, a história parecia relativamente simples: quando a economia desacelerava, os bancos centrais podiam reduzir os juros para estimular o crédito, o consumo e os investimentos; quando a inflação ameaçava escapar do controle, faziam o movimento contrário. Agora, porém, essa relação está menos confortável. Nos Estados Unidos, a inflação ao consumidor desacelerou para 3,4% em julho, enquanto as vendas do varejo recuaram 0,6% no mês e o mercado de trabalho também apresentou sinais de enfraquecimento. Em condições normais, esse conjunto de dados apontaria para uma política monetária menos restritiva. Mas o petróleo voltou a subir por causa da crise no Oriente Médio, criando justamente o tipo de pressão de custos que pode impedir o Federal Reserve de relaxar tão rapidamente.
O resultado é uma espécie de cabo de guerra dentro da economia americana. De um lado, existe uma atividade econômica que começa a pedir algum alívio: consumidores gastando menos, emprego perdendo força e inflação mostrando sinais de moderação. Do outro, permanece uma inflação acima da meta de 2% do Fed e uma nova ameaça vinda da energia. Uma pesquisa da Reuters publicada em 17 de agosto mostrou que a maioria dos economistas espera que o banco central mantenha os juros entre 3,50% e 3,75% até o fim de 2026, justamente porque os sinais de desaceleração ainda convivem com riscos inflacionários relevantes. O problema é que baixar os juros cedo demais pode reacender a inflação; mantê-los altos por tempo demais pode esfriar ainda mais uma economia que já começa a perder velocidade.
É por isso que os mercados passaram a observar cada novo indicador americano como se fosse uma peça de um quebra-cabeça maior. A próxima decisão do Fed não depende de uma única estatística, mas de uma combinação de inflação, emprego, consumo, atividade econômica e, cada vez mais, do comportamento dos preços de energia. As atas da reunião de julho, previstas para esta quarta-feira, 19 de agosto, ganham importância justamente porque podem revelar o grau de divisão entre os dirigentes do banco central e oferecer pistas sobre a reunião de setembro. Enquanto isso, as apostas de uma alta de juros em setembro caíram para aproximadamente um terço depois dos dados recentes de inflação e consumo. Em outras palavras, o mercado não está tentando descobrir apenas se os juros vão subir ou cair; está tentando entender qual risco o Fed considera mais perigoso: inflação ou desaceleração.
E essa dúvida atravessa as fronteiras americanas. Os Estados Unidos continuam sendo uma das principais referências do sistema financeiro mundial, e mudanças nas expectativas para os juros americanos podem alterar o comportamento do dólar, dos títulos públicos, das bolsas e dos fluxos de capital ao redor do planeta. Quando o mercado acredita que os juros americanos permanecerão elevados, investimentos denominados em dólar tendem a se tornar mais atraentes; quando espera uma política mais branda, outros mercados podem ganhar espaço. Para o brasileiro, isso pode aparecer na cotação do dólar, no custo de financiamento, no comportamento da Bolsa e até na percepção de risco dos ativos domésticos. Uma decisão tomada em Washington pode parecer distante, mas o preço do dinheiro é uma das formas mais eficientes de transformar uma decisão americana em realidade brasileira.
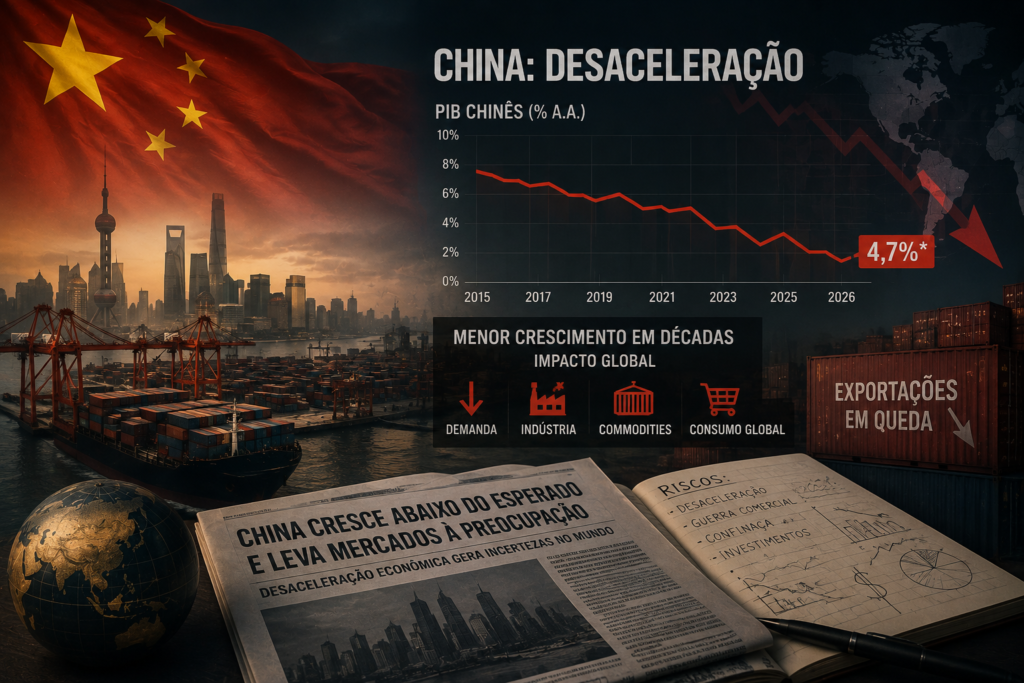
Se os Estados Unidos representam uma parte importante da equação financeira mundial, a China representa outra — e os números divulgados agora em agosto trouxeram um sinal que merece atenção. Em julho, a produção industrial chinesa cresceu 4,5% na comparação anual, abaixo dos 5,3% registrados em junho e também abaixo dos 4,8% esperados pelos analistas. Mais preocupante ainda foi o comportamento do consumo: as vendas no varejo avançaram apenas 0,6%, contra 1% em junho e uma expectativa de 1,5%. A economia que durante décadas impressionou pela velocidade de sua expansão começa a mostrar uma dificuldade diferente: produzir continua sendo possível; convencer o consumidor a gastar parece cada vez mais difícil.
Essa diferença entre produção e consumo ajuda a explicar parte do dilema chinês. O país continua sendo uma potência industrial e suas exportações seguem fortes, mas a demanda doméstica permanece fraca, pressionada também pela crise prolongada do setor imobiliário e pela confiança mais baixa dos consumidores. O investimento em ativos fixos caiu 6,7% nos primeiros sete meses do ano, enquanto os preços dos imóveis residenciais novos recuaram novamente em julho. Ao mesmo tempo, Pequim reconhece que precisa estimular a demanda interna e sustentar o crescimento, mas ainda não apresentou um pacote de estímulos capaz de eliminar essas dúvidas. É uma economia enorme tentando trocar de motor enquanto ainda está em movimento.
Para o Brasil, essa mudança importa muito mais do que parece. A China é um dos principais destinos das exportações brasileiras, especialmente de commodities, e seu ritmo de crescimento influencia a demanda global por produtos como minério de ferro, petróleo e soja. Se a economia chinesa perde velocidade, empresas brasileiras ligadas a essas cadeias podem enfrentar preços ou volumes menos favoráveis; se Pequim responder com novos estímulos e conseguir reanimar o consumo, o movimento pode ser exatamente o contrário. O Brasil, portanto, não está simplesmente vendendo produtos para um país distante: parte relevante da nossa economia está conectada ao ciclo de crescimento chinês. E essa conexão chega aos resultados das empresas, às exportações, ao câmbio e, em última instância, aos investimentos de quem possui exposição ao mercado brasileiro.
Mas existe uma ironia importante nessa história. A China está desacelerando em um momento em que o mundo precisa de previsibilidade. Estados Unidos e China continuam envolvidos em disputas comerciais, o Oriente Médio mantém os mercados de energia em alerta e as grandes economias tentam encontrar um equilíbrio entre crescimento e inflação. Ainda assim, a China permanece extremamente relevante para o funcionamento da economia global — tanto como grande consumidora de matérias-primas quanto como centro industrial e exportador. Se ela crescer menos, o mundo não necessariamente entra em crise; mas o equilíbrio de forças muda. Para o investidor brasileiro, isso significa que acompanhar a China não é tentar prever o próximo movimento da Bolsa. É reconhecer que, em uma economia globalizada, o desempenho de uma fábrica em Shenzhen pode eventualmente aparecer no preço de uma commodity, no resultado de uma empresa brasileira ou no valor daquilo que você chama de patrimônio.
Durante décadas, a lógica dominante da economia mundial foi relativamente simples: produzir onde fosse mais barato, vender onde houvesse demanda e conectar os dois pontos por uma rede cada vez maior de comércio internacional. Essa engrenagem ajudou a reduzir custos, ampliar mercados e transformar cadeias de produção em verdadeiras redes globais. Agora, porém, a lógica está mudando. Tarifas, sanções, controles de exportação, disputas tecnológicas e preocupações com segurança nacional estão fazendo com que governos passem a tratar comércio não apenas como uma questão econômica, mas também como instrumento estratégico. A própria UNCTAD aponta as tarifas crescentes como uma das principais tendências que devem moldar o comércio mundial em 2026. A globalização não desapareceu; está ficando mais seletiva, mais política e, em muitos casos, mais cara.
O movimento pode ser observado especialmente na relação entre Estados Unidos e China. Washington vem aumentando a pressão sobre produtos e cadeias consideradas estratégicas, enquanto Pequim responde com suas próprias medidas e procura ampliar relações comerciais com outros parceiros. Ao mesmo tempo, empresas multinacionais estão diversificando fornecedores e adotando estratégias conhecidas como China+1: em vez de depender de uma única origem, passam a distribuir parte da produção por outros países. Estudos recentes apontam justamente para esse redesenho das rotas comerciais, com fluxos sendo desviados entre grandes blocos econômicos em vez de simplesmente desaparecerem. O comércio mundial não está parando; está mudando de endereço.
Para quem está no Brasil, essa transformação pode representar risco e oportunidade ao mesmo tempo. Um mundo mais fragmentado pode significar produtos mais caros, cadeias de suprimentos menos eficientes e maior pressão sobre a inflação. Mas também pode abrir espaço para países capazes de fornecer alimentos, energia, minerais e outros recursos estratégicos a diferentes blocos econômicos. O Brasil possui características que podem favorecer essa posição, mas também precisa lidar com a volatilidade das commodities, a dependência de grandes mercados consumidores e as consequências de uma economia mundial menos previsível. Em um mundo dividido por interesses nacionais, não basta perguntar quem compra do Brasil. Será cada vez mais importante perguntar quem precisa do Brasil — e para quê.
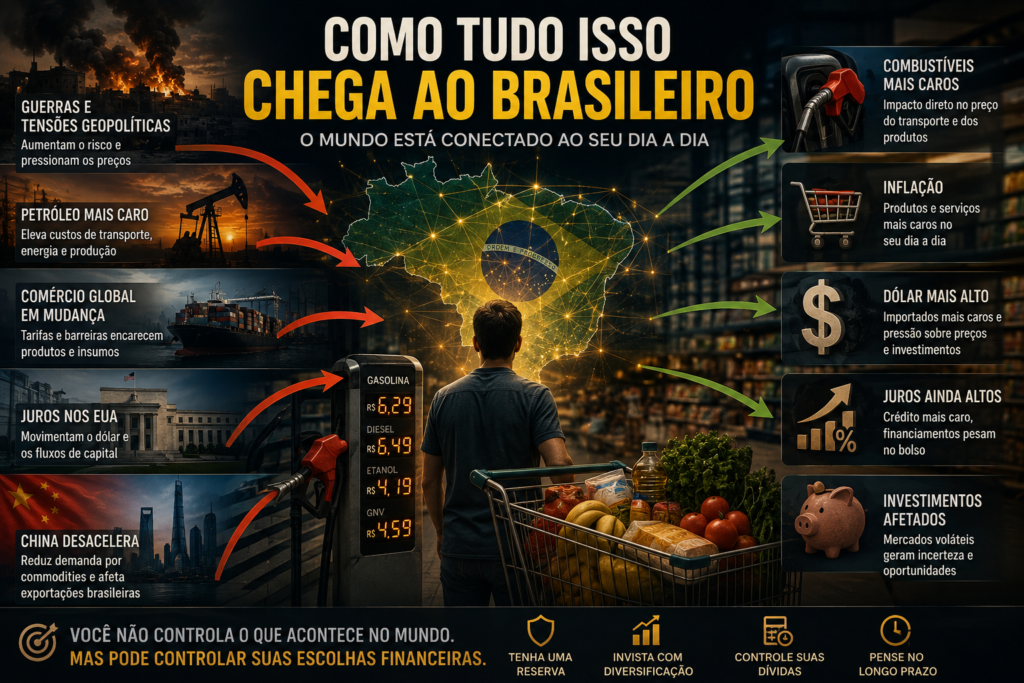
Para o brasileiro, a primeira transmissão desse cenário costuma ser silenciosa. Ela aparece no preço do combustível, no custo de um produto importado, na passagem aérea, no frete que encarece uma mercadoria ou no câmbio que muda de direção enquanto o consumidor sequer sabe o motivo. O dólar, por exemplo, voltou a ser pressionado neste mês por uma combinação de fatores externos, incluindo expectativas sobre os juros americanos e o aumento da percepção de risco nos mercados. Em 17 de agosto, a moeda chegou a operar acima de R$ 5,20, enquanto investidores acompanhavam justamente a combinação entre cenário internacional, juros e riscos domésticos. Não é preciso comprar dólares para ser afetado pelo dólar. Uma economia integrada faz com que a moeda americana apareça, direta ou indiretamente, em uma parte muito maior da nossa vida financeira do que percebemos.
O segundo canal é a inflação. Se o petróleo permanece elevado, empresas de transporte, indústria e logística enfrentam custos maiores; se o dólar sobe, determinados produtos importados e insumos ficam mais caros; se commodities sofrem alterações bruscas de preço, cadeias inteiras precisam se reajustar. O efeito não acontece necessariamente de uma vez, nem significa que todo aumento internacional chegará integralmente ao consumidor. Mas ele cria pressão. E isso importa particularmente para o Brasil porque o Banco Central acaba de reduzir a Selic para 14% ao ano, enquanto o mercado continua avaliando quanto espaço existe para novos cortes. Quando o mundo fica mais inflacionário, o caminho para juros menores pode ficar mais estreito — e isso muda o preço do dinheiro para famílias e empresas.
Há, porém, uma característica curiosa do Brasil nesse cenário: o mesmo mundo que pode trazer pressão também pode trazer receita. O país é um grande exportador de petróleo, soja e minério de ferro, e a demanda internacional por essas commodities ajuda a sustentar as contas externas. As exportações brasileiras para a China, por exemplo, atingiram níveis recordes no primeiro semestre de 2026, impulsionadas justamente por produtos como petróleo, soja e minério de ferro. Isso significa que uma alta do petróleo não tem apenas um lado negativo para o Brasil: ela pode aumentar a receita de empresas e exportadores brasileiros. O problema é que os efeitos não são distribuídos igualmente. O que beneficia uma empresa exportadora pode pesar sobre uma família que abastece o carro; o que fortalece a balança comercial pode pressionar a inflação. A economia raramente entrega uma resposta única para todos.
E existe ainda o caminho dos investimentos. Quando o cenário internacional fica mais incerto, investidores globais reavaliam onde querem colocar seu dinheiro, e isso pode provocar movimentos no dólar, na Bolsa e nos títulos de diferentes países. O Brasil pode se beneficiar quando oferece juros elevados e ativos considerados atrativos, mas também pode sofrer quando o capital internacional prefere mercados mais seguros ou quando aumenta a percepção de risco. Nas últimas semanas, o Ibovespa chegou a acumular uma sequência prolongada de quedas, enquanto o dólar avançou em meio à combinação de fatores externos e domésticos. Para o investidor brasileiro, a lição não é tentar descobrir qual será o próximo movimento do mercado. É entender que seu patrimônio está inserido em uma rede global de preços, moedas, juros e expectativas — e que diversificação deixa de ser apenas uma técnica de investimento para se tornar uma forma de administrar incerteza.
Diante de tudo isso, a primeira resposta do investidor não deveria ser tentar adivinhar qual será o próximo acontecimento. Ninguém sabe quando uma guerra terminará, até onde o petróleo poderá subir, quando a China voltará a acelerar ou qual será exatamente o próximo movimento do Federal Reserve. Tentar construir uma estratégia financeira baseada em previsões cada vez mais precisas pode transformar o investimento em uma sucessão de apostas. O caminho mais racional é outro: construir uma estrutura financeira que continue funcionando mesmo quando as previsões estiverem erradas. Isso começa por liquidez para emergências, controle das dívidas, diversificação e investimentos compatíveis com o prazo e o objetivo de cada pessoa. Em um mundo mais volátil, resiliência financeira pode ser mais valiosa do que acertar a próxima manchete.
Isso não significa transformar toda carteira em uma fortaleza contra o apocalipse, muito menos abandonar investimentos de risco sempre que surgir uma crise. Significa entender que cada dinheiro tem uma função. A reserva que pode ser necessária amanhã não deveria depender da Bolsa; o dinheiro destinado a um objetivo de longo prazo não precisa ficar permanentemente parado por medo do mercado; e uma carteira concentrada em um único país, setor ou ativo pode carregar um risco que o investidor sequer percebe. Diversificar não elimina perdas — isso seria uma promessa impossível —, mas reduz a dependência de uma única hipótese dar certo. O próprio cenário atual mostra por que essa lógica importa: enquanto alguns mercados sofrem com tensões geopolíticas, outros atraem capital justamente porque investidores procuram alternativas e maior equilíbrio entre diferentes regiões e classes de ativos.
No fim, talvez essa seja a principal lição de um mundo em que as certezas ficaram mais raras: não precisamos saber o que vai acontecer para nos prepararmos para o que pode acontecer. Uma vida financeira organizada, uma reserva adequada, dívidas sob controle, patrimônio distribuído de maneira consciente e investimentos escolhidos de acordo com objetivos criam algo que nenhum analista consegue oferecer: margem de manobra. O Brasil, apesar das próprias fragilidades, também possui amortecedores importantes diante de alguns choques externos — é exportador líquido de petróleo e possui uma matriz elétrica fortemente baseada em fontes renováveis, por exemplo. Isso não torna o país imune às turbulências, mas mostra que até mesmo dentro de um cenário incerto existem forças de proteção e oportunidades. A inteligência financeira, portanto, não está em descobrir o futuro. Está em chegar ao futuro com opções.
Talvez a maior dificuldade de viver em um mundo como este seja aceitar que não existe uma planilha capaz de prever todos os acontecimentos que podem afetar nosso dinheiro. O petróleo pode subir ou cair, a China pode acelerar ou desacelerar, o Fed pode cortar ou manter juros, uma negociação diplomática pode aliviar uma crise ou fazê-la piorar. Os mercados continuarão reagindo a cada nova informação, e haverá sempre alguém tentando explicar, depois que aconteceu, por que aquilo era inevitável. Mas o investidor não precisa participar desse jogo de adivinhação. Em um cenário marcado por guerra, tarifas, mudanças nos juros e fluxos de capital cada vez mais globais, a diversificação aparece justamente como uma forma de reduzir a dependência de uma única previsão. Você não precisa saber qual será a próxima crise para construir uma vida financeira capaz de atravessá-la.
No fim, essa é a verdadeira mensagem por trás de tudo o que aconteceu nas últimas semanas: você não precisa entender tudo o que acontece no mundo, mas precisa entender que o mundo já está dentro do seu bolso. Uma guerra pode alterar o combustível; a China pode mudar o preço de uma commodity; o Fed pode mexer com o dólar; uma tarifa pode encarecer um produto; uma decisão tomada em uma capital distante pode mudar a rentabilidade de um investimento. Não temos controle sobre essas forças — e tentar controlá-las seria uma ilusão. O que podemos controlar é a nossa preparação. Ter uma reserva, manter as dívidas sob controle, diversificar o patrimônio, conhecer os riscos e tomar decisões com horizonte de longo prazo não elimina a incerteza. Mas transforma a incerteza em algo que podemos enfrentar. Porque, quando o mundo fica imprevisível, inteligência financeira não é descobrir o que vai acontecer amanhã. É construir uma vida que continue de pé quando amanhã trouxer algo que ninguém previu.