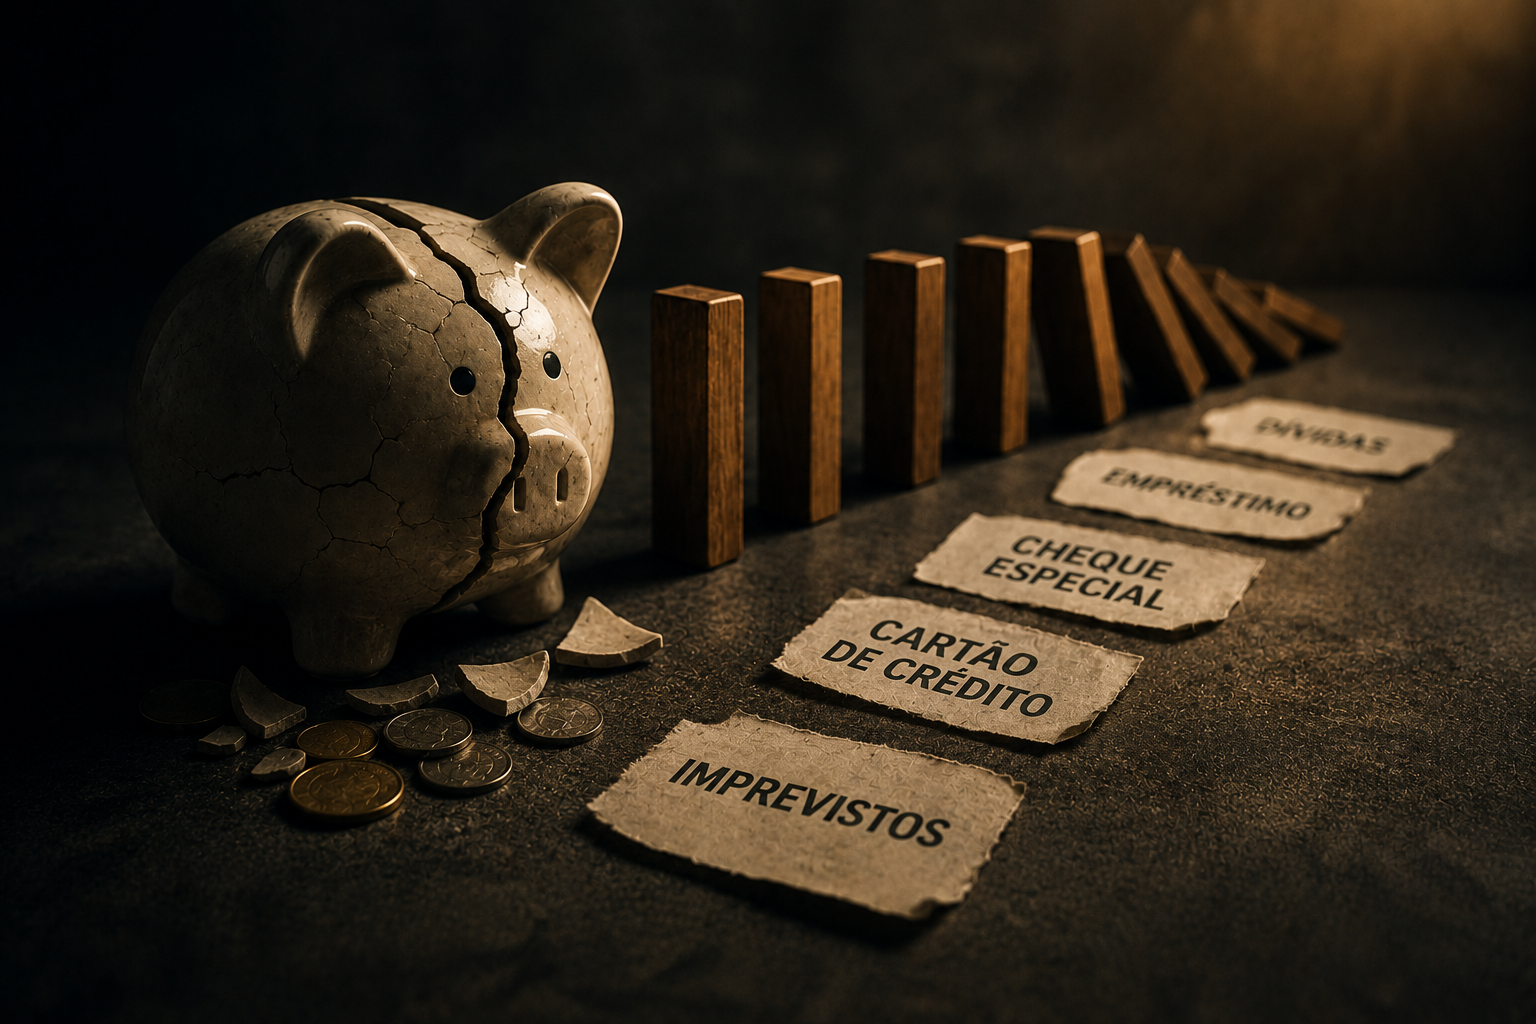
O orçamento raramente quebra de uma vez. Ele vai perdendo margem até que um imprevisto transforme um pequeno desequilíbrio em dívida.
O salário caiu na conta. As contas foram pagas, o supermercado foi feito, o combustível está garantido e, por alguns dias, parece que tudo está sob controle. Então surge uma despesa que não estava no planejamento: um conserto, uma consulta, uma compra necessária, uma parcela que aumentou ou simplesmente uma sequência de gastos um pouco maiores do que o habitual. Nada parece grande o suficiente para provocar uma crise. Mas, quando chega o fim do mês, o dinheiro já não é suficiente para cobrir tudo com a mesma tranquilidade.
É assim que muitos problemas financeiros começam: não com uma grande decisão errada, mas com pequenos apertos que se acumulam. Uma conta inesperada pode ser paga com o cartão. Um mês mais caro pode ser compensado reduzindo a reserva. Uma compra necessária pode ser parcelada. Enquanto existe margem, essas soluções parecem temporárias. O problema aparece quando a exceção começa a se repetir e aquilo que deveria ser uma ponte para atravessar um mês difícil passa a fazer parte permanente do orçamento.
A sensação mais perigosa talvez seja justamente a de que nada está realmente errado. A pessoa continua recebendo o salário, continua pagando as contas e não está necessariamente fazendo grandes excessos. Mas a distância entre o que entra e o que sai diminui pouco a pouco. Quando essa margem desaparece, qualquer imprevisto ganha um peso desproporcional. Um gasto de R$ 500 pode não parecer uma fortuna, mas pode ser suficiente para desorganizar completamente um orçamento que já chegava ao fim do mês sem sobra.
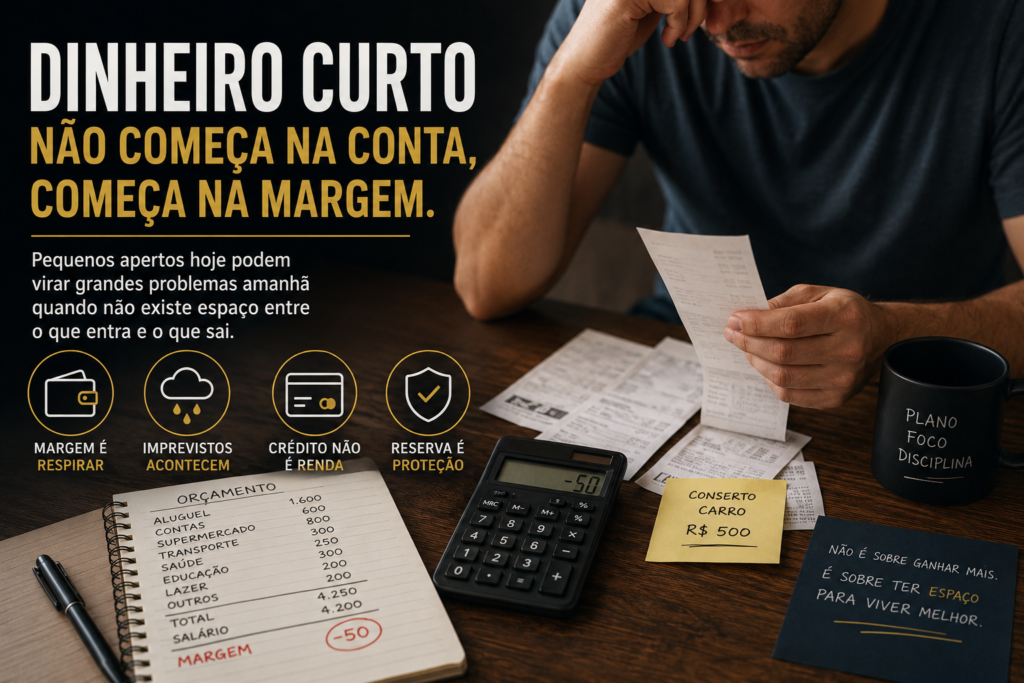
Por isso, a pergunta mais importante sobre uma vida financeira saudável talvez não seja apenas “quanto você ganha?”, mas “quanto espaço existe entre aquilo que você ganha e aquilo que precisa gastar?” Essa diferença é a margem que permite respirar, enfrentar um problema sem recorrer imediatamente ao crédito e continuar tomando decisões com alguma liberdade. Quando ela desaparece, o orçamento fica vulnerável — e pequenos problemas começam a ter potencial para se transformar em grandes problemas.
O primeiro sinal de que o dinheiro está ficando curto nem sempre aparece na conta bancária. Muitas vezes, aparece no carrinho do supermercado, na bomba de combustível ou na necessidade de escolher qual despesa pode esperar alguns dias. Quando vários preços sobem ao mesmo tempo, mesmo sem uma mudança significativa na renda, o orçamento começa a perder poder de compra. O salário pode continuar igual no contracheque, enquanto a vida fica mais cara na prática.
É nesse ponto que a inflação deixa de ser apenas um indicador divulgado no noticiário e passa a fazer parte da rotina. Uma alta de poucos por cento em determinado produto pode parecer irrelevante isoladamente. Mas dezenas de pequenos aumentos distribuídos entre alimentação, transporte, serviços, moradia e outras despesas recorrentes produzem um efeito acumulado. O problema não é apenas pagar mais por uma coisa; é precisar pagar um pouco mais por quase tudo.
Existe ainda uma dificuldade adicional: muitos gastos não aumentam de maneira perceptível de uma vez. Uma assinatura é reajustada, uma conta de serviço fica alguns reais mais cara, o seguro é renovado com outro valor, o combustível passa a consumir mais do orçamento e aquela compra que antes cabia com facilidade começa a exigir mais atenção. Cada mudança parece pequena demais para justificar uma revisão completa das finanças. Somadas, porém, elas podem consumir justamente a margem que existia no orçamento.
Quando essa margem desaparece, a família começa a depender cada vez mais de que o mês transcorra perfeitamente. Qualquer despesa fora do roteiro passa a exigir uma escolha: reduzir outro gasto, adiar uma conta, usar a reserva ou recorrer ao crédito. O problema é que imprevistos não costumam pedir licença. Quanto menor a margem financeira, maior é o número de decisões difíceis que um único acontecimento pode provocar.
O problema se torna mais evidente quando o orçamento deixa de ter espaço para absorver o inesperado. Uma família pode conseguir pagar todas as despesas previstas e, ainda assim, estar financeiramente vulnerável. Basta uma geladeira que quebra, um carro que precisa de manutenção, uma despesa de saúde ou alguns dias sem renda para revelar que não havia dinheiro disponível além daquele necessário para manter o mês funcionando. Pagar as contas em dia não é necessariamente o mesmo que estar financeiramente preparado.
É nesse momento que muitas pessoas começam a fazer pequenos ajustes que parecem inofensivos. Uma compra é parcelada, outra despesa é transferida para o cartão, uma conta é adiada por alguns dias e uma parte do próximo salário já fica comprometida antes mesmo de chegar. O orçamento encontra uma maneira de sobreviver naquele mês, mas perde espaço no mês seguinte. O problema deixa de ser apenas quanto custa a despesa e passa a ser de onde virá o dinheiro para pagá-la.
O crédito, então, pode assumir uma função perigosa: deixar de ser uma ferramenta pontual e começar a funcionar como uma extensão permanente da renda. Quando isso acontece, o salário do mês seguinte já chega parcialmente comprometido com decisões tomadas no mês anterior. A pessoa continua pagando, mas tem cada vez menos liberdade para decidir o que fazer com o próprio dinheiro. É assim que uma falta temporária de margem pode se transformar em uma dependência contínua de crédito.
O mais difícil é que esse processo raramente acontece de maneira dramática. Não existe necessariamente um único momento em que alguém decide “vou me endividar”. São pequenas decisões tomadas para resolver problemas imediatos: uma parcela aqui, um cartão ali, um empréstimo para cobrir outro compromisso. Cada escolha pode parecer razoável quando analisada isoladamente. O risco aparece quando todas elas começam a disputar o mesmo espaço dentro de uma renda que não cresceu na mesma proporção.
O cartão de crédito costuma aparecer justamente quando a margem desaparece. Ele oferece uma solução imediata para uma situação que não pode esperar: uma compra necessária, uma conta inesperada ou um mês que ficou mais caro do que o previsto. O problema não está no cartão em si. Ele pode ser uma ferramenta útil quando existe planejamento e capacidade de pagamento; torna-se perigoso quando começa a preencher, todos os meses, um buraco que o salário já não consegue cobrir.
A diferença parece pequena, mas é fundamental. Usar o cartão para organizar o fluxo de pagamentos é uma coisa. Usá-lo porque não existe dinheiro suficiente para pagar as despesas é outra. No primeiro caso, o cartão antecipa ou concentra pagamentos que cabem no orçamento. No segundo, ele transforma uma dificuldade presente em um compromisso futuro. O dinheiro que ainda vai entrar já chega com uma parte destinada a pagar o que ficou para trás.
É assim que o crédito pode criar a ilusão de que o orçamento continua funcionando. A conta foi paga, a compra foi feita e o problema imediato desapareceu. Mas ele não desapareceu de verdade: apenas mudou de lugar no calendário. Quando a fatura chega, uma parcela da renda que poderia ser usada para as despesas daquele mês já está comprometida. Se novos gastos precisarem ser colocados no cartão, o ciclo começa novamente. O presente é resolvido com dinheiro do futuro, até que o futuro fique sem espaço.
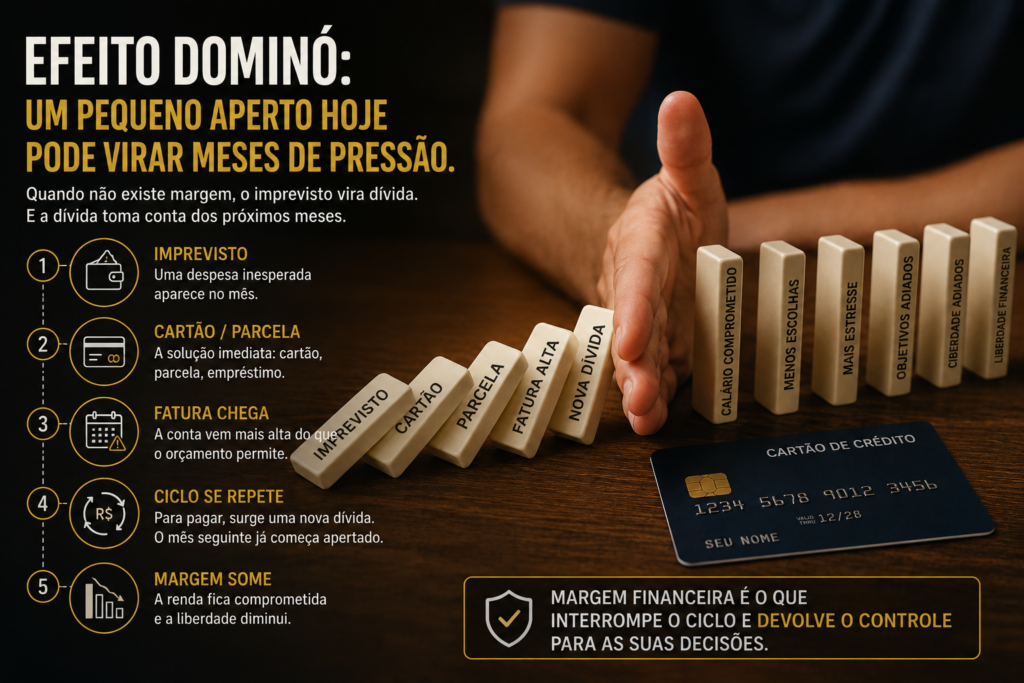
Por isso, o indicador mais importante não é apenas o valor da fatura, mas o quanto da renda futura já está comprometido antes de o mês começar. Quanto maior essa parcela, menor a capacidade de reagir a um imprevisto. Uma despesa inesperada que seria administrável para quem tem margem pode se transformar em uma nova dívida para quem já chega ao mês seguinte com grande parte do orçamento comprometido. O cartão não criou necessariamente o problema — mas pode tornar visível o quanto de margem financeira já foi perdido.
O efeito dominó começa quando uma solução temporária passa a gerar um problema permanente. Uma despesa inesperada é colocada no cartão. A fatura chega maior do que o orçamento permite. Para pagá-la, outra despesa é adiada ou uma nova compra é parcelada. No mês seguinte, a renda já começa comprometida e sobra ainda menos espaço. O que começou como um imprevisto de R$ 500 pode terminar como vários meses de orçamento pressionado.
Esse processo também explica por que o endividamento pode crescer mesmo quando a pessoa não aumenta drasticamente o padrão de consumo. Basta que os compromissos antigos ocupem uma parcela cada vez maior da renda. O salário continua entrando, mas uma parte dele já não está disponível para as decisões do presente. A dívida passa a consumir não apenas dinheiro, mas também liberdade financeira.
Quando a situação chega a esse ponto, a reação mais comum é tentar resolver tudo de uma vez. Cortam-se alguns gastos, cancela-se uma assinatura, reduz-se uma compra e busca-se uma renda extra. Essas medidas podem ajudar, mas existe uma etapa anterior que costuma ser ignorada: descobrir exatamente para onde o dinheiro está indo e quais compromissos estão impedindo o orçamento de recuperar espaço. Sem esse diagnóstico, é fácil cortar o que é pequeno enquanto o problema principal continua intacto.
Recuperar a margem, portanto, não significa necessariamente transformar a vida em uma sequência de privações. Significa separar o que é essencial do que pode ser ajustado, interromper o crescimento das dívidas, reorganizar compromissos e criar novamente uma diferença entre renda e despesas. O objetivo não é fazer o orçamento caber por alguns dias; é fazer com que ele volte a respirar.
O primeiro passo para recuperar o controle é parar de tratar todos os gastos da mesma maneira. Há despesas essenciais, compromissos que podem ser renegociados, gastos que podem ser reduzidos e escolhas que podem ser temporariamente suspensas. Quando tudo parece indispensável, o orçamento fica impossível de reorganizar. Dar nome e função a cada saída de dinheiro é o começo de descobrir onde existe espaço para respirar novamente.
Depois vem a reconstrução da margem. Isso pode significar reduzir despesas recorrentes, renegociar dívidas, evitar novas parcelas e direcionar qualquer renda extraordinária para recuperar o equilíbrio antes de elevar novamente o padrão de consumo. Não é uma mudança que precisa acontecer de uma vez. Uma pequena sobra recorrente é mais valiosa do que uma grande economia pontual que não pode ser mantida.
A reserva financeira entra justamente nessa etapa. Ela não existe para aumentar o patrimônio ou buscar a maior rentabilidade possível, mas para impedir que cada imprevisto precise ser financiado. Uma despesa inesperada deixa de ser automaticamente uma dívida quando existe dinheiro separado para absorvê-la. A reserva transforma um problema financeiro em um problema financeiro administrável.
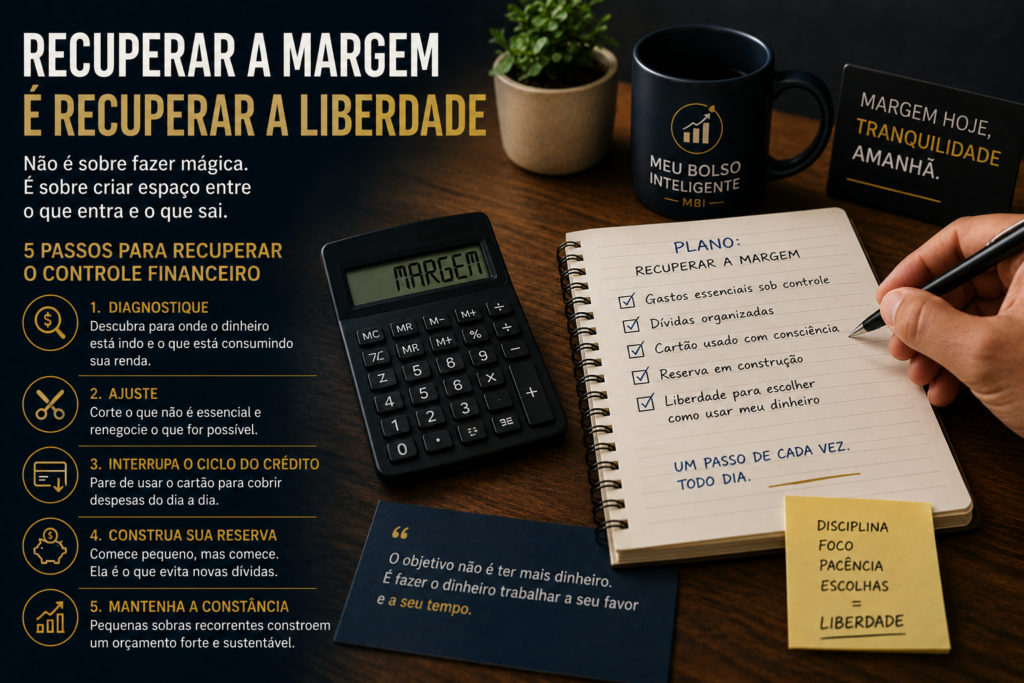
E existe uma regra simples que costuma ser esquecida: a reserva precisa ser construída antes de ser necessária. Esperar o imprevisto acontecer para começar a guardar dinheiro significa depender de crédito justamente quando a situação já ficou mais difícil. Construir essa proteção aos poucos pode parecer pouco importante enquanto tudo está funcionando, mas muda completamente a resposta quando alguma coisa sai do roteiro. A margem que parece dinheiro parado em um mês tranquilo pode ser a diferença entre atravessar um problema e começar uma dívida.
O problema do dinheiro curto não começa necessariamente quando a renda é baixa. Muitas vezes, começa quando a renda inteira já tem destino antes mesmo de chegar. Salário, aluguel ou financiamento, contas básicas, parcelas, cartão e compromissos assumidos consomem o mês antecipadamente. Quando não existe espaço entre o que entra e o que sai, qualquer imprevisto passa a ameaçar o equilíbrio. É por isso que aumentar a renda, embora possa ajudar, não resolve sozinho uma vida financeira sem margem.
Também não existe uma porcentagem mágica que determine quanto uma pessoa deveria gastar ou guardar. A realidade de uma família com aluguel é diferente da de quem já possui imóvel; quem tem filhos enfrenta compromissos diferentes de quem mora sozinho; quem possui dívidas precisa tomar decisões diferentes de quem já construiu patrimônio. O objetivo não é encaixar a vida em uma fórmula pronta, mas construir um orçamento que deixe algum espaço entre o necessário e o possível.
Essa margem é uma forma de proteção contra a incerteza. Quando existe dinheiro disponível depois das despesas, um mês mais caro não precisa imediatamente virar dívida. Quando existe uma reserva, uma emergência não precisa ser financiada. Quando as parcelas estão sob controle, uma mudança na renda não transforma o orçamento em uma corrida contra o calendário. Liberdade financeira, antes de ser patrimônio, é ter espaço para lidar com aquilo que não estava previsto.
No fim, talvez a pergunta mais importante não seja se você está conseguindo pagar todas as contas hoje. É se o seu orçamento conseguiria sobreviver ao próximo imprevisto sem precisar recorrer ao dinheiro que ainda não ganhou. Se a resposta for não, isso não significa que tudo está perdido. Significa que existe uma prioridade clara: recuperar a margem. Porque pequenos apertos podem acontecer com qualquer pessoa. O que transforma um aperto em um grande problema é não ter espaço financeiro para absorvê-lo.
Links para consulta: