Em uma economia cada vez mais imprevisível, inteligência financeira não é descobrir o que vai acontecer — é construir uma vida que continue funcionando quando o futuro não sair como planejado.
Todas as manhãs, milhões de pessoas tomam decisões financeiras sem saber exatamente o que acontecerá nas próximas semanas. Pagam uma conta, fazem uma compra, assumem uma parcela, recebem o salário, guardam algum dinheiro ou investem uma parte dele. Tudo isso acontece em um mundo no qual o preço do petróleo pode mudar por causa de uma guerra, os juros podem permanecer altos por mais tempo do que o esperado e uma decisão tomada a milhares de quilômetros de distância pode alterar o valor da moeda que usamos todos os dias.
Ainda assim, existe uma expectativa silenciosa por trás de quase toda decisão financeira: a de que alguém saiba o que vem pela frente. Procuramos especialistas para saber se a Bolsa vai subir, acompanhamos previsões para descobrir onde estará o dólar, esperamos uma indicação de quando os juros vão cair e buscamos o momento certo para comprar, vender, investir ou esperar. Quanto mais incerto parece o futuro, maior parece ser nossa necessidade de encontrar uma resposta definitiva.
O problema é que o futuro não funciona assim. Economistas trabalham com cenários, investidores analisam probabilidades e governos tentam antecipar riscos, mas nenhuma dessas ferramentas transforma incerteza em certeza. Há variáveis demais, decisões demais e acontecimentos imprevisíveis demais. Tentar prever o futuro pode até produzir uma boa análise; construir a própria vida financeira dependendo dessa previsão é outra história.
Talvez essa seja uma das mudanças mais importantes que precisamos fazer na maneira de pensar sobre dinheiro. Inteligência financeira não deveria significar descobrir antecipadamente qual será o próximo movimento do mercado. Deveria significar construir uma estrutura capaz de continuar funcionando quando nossas previsões estiverem erradas. Porque, em um mundo de incertezas, a verdadeira vantagem não pertence necessariamente a quem consegue prever o futuro — mas a quem não precisa acertá-lo para seguir em frente.
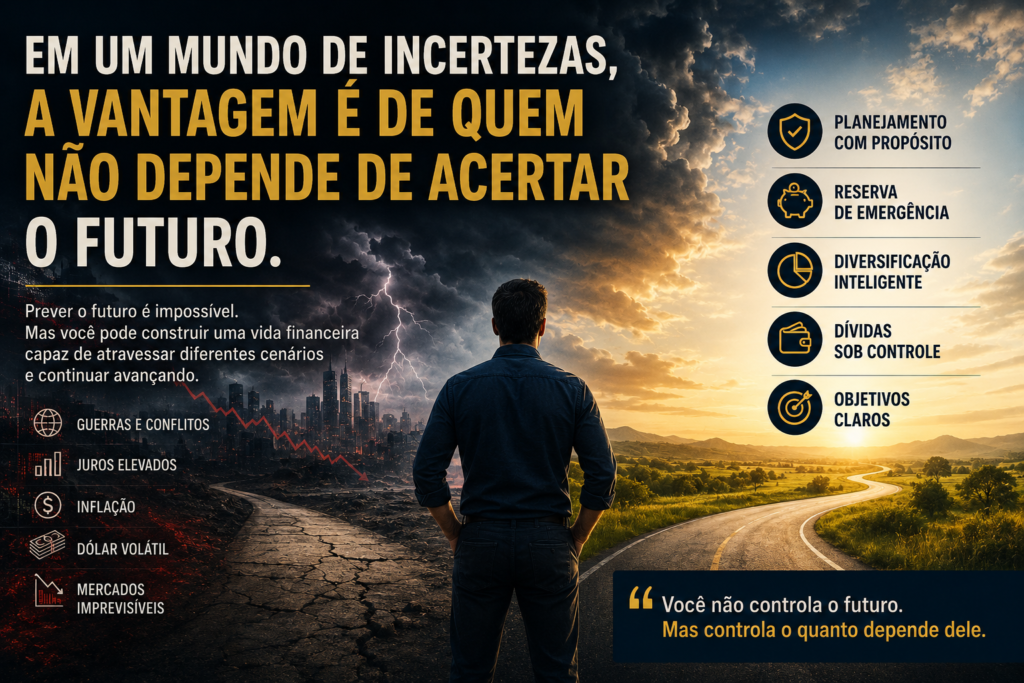
Durante muito tempo, as grandes forças da economia pareciam seguir uma lógica relativamente compreensível. Inflação alta levava a juros maiores; juros maiores desaceleravam a economia; a atividade mais fraca ajudava a conter os preços; depois, os juros poderiam cair novamente. Era possível discordar sobre a velocidade de cada etapa, mas existia uma sensação de que os ciclos econômicos tinham algum roteiro. O problema é que esse roteiro ficou muito mais difícil de seguir.
Hoje, diferentes forças atuam ao mesmo tempo e, muitas vezes, em direções opostas. Uma guerra no Oriente Médio ameaça a oferta de energia justamente quando os bancos centrais ainda precisam lidar com a inflação. A China perde força no consumo doméstico, enquanto continua sendo uma potência exportadora. Nos Estados Unidos, dados mais fracos podem reduzir a pressão por juros maiores, mas o petróleo mais caro pode fazer a inflação voltar a preocupar. Essa combinação leva os mercados a oscilar entre expectativas de desaceleração e receios de uma nova pressão inflacionária.
Até a tradicional ideia de que títulos públicos de países desenvolvidos representam um porto seguro passou a conviver com novas perguntas. Os rendimentos dos títulos de longo prazo americanos chegaram a níveis elevados, enquanto preocupações com inflação, gastos públicos e endividamento também pressionaram mercados de dívida na Europa e no Japão. O Fundo Monetário Internacional, por sua vez, alerta que os riscos para o crescimento global permanecem inclinados para o lado negativo, especialmente diante de conflitos, fragmentação geopolítica, tensões comerciais e níveis elevados de dívida.
O resultado é um mundo no qual não existe mais uma única variável capaz de explicar o próximo movimento. Petróleo, juros, dívida, tecnologia, comércio, guerras, eleições e decisões de governos se cruzam constantemente. Uma previsão feita hoje pode fazer sentido com as informações disponíveis e deixar de fazer sentido amanhã depois de um acontecimento que ninguém incorporou ao cenário. É justamente por isso que, quando a incerteza aumenta, talvez a pergunta mais inteligente não seja “o que vai acontecer?”, mas sim: “o que eu farei se acontecer o contrário do que estou esperando?”
Existe uma diferença importante entre entender um cenário e acreditar que é possível conhecê-lo antecipadamente. O primeiro é uma ferramenta de decisão; o segundo pode se transformar em uma armadilha. Quando alguém diz que os juros provavelmente cairão, que o dólar tende a recuar ou que determinada ação parece pronta para subir, está trabalhando com probabilidades. O problema começa quando uma probabilidade passa a ser tratada como uma certeza.
O mercado financeiro oferece exemplos quase todos os dias. Uma previsão pode estar perfeitamente fundamentada e ainda assim não se concretizar, porque uma variável inesperada muda as condições do jogo. Uma guerra pode alterar o preço do petróleo. Uma decisão de governo pode mudar o câmbio. Um dado de inflação pode modificar a trajetória dos juros. Não é necessariamente a análise que estava errada; o mundo simplesmente acrescentou uma informação que não estava no cenário original.
Isso explica por que tentar acertar constantemente o próximo movimento pode ser tão desgastante — e, para o pequeno investidor, tão caro. Quem acredita que sabe exatamente quando comprar pode esperar demais. Quem acredita saber quando vender pode sair de um investimento antes da hora. Quem concentra toda a estratégia em uma única previsão pode descobrir, quando o cenário muda, que não tinha um plano B. O risco não está em fazer previsões; está em construir decisões que só funcionam se a previsão estiver correta.
A maturidade financeira começa justamente quando aceitamos que algumas perguntas não terão resposta antes de precisarmos tomar uma decisão. Não sabemos qual será a inflação daqui a dois anos. Não sabemos exatamente onde estará o dólar. Não sabemos quando uma crise terminará ou qual será o próximo grande choque econômico. Mas podemos decidir quanto devemos gastar, quanto precisamos guardar, quais dívidas conseguimos assumir e quanto risco nossa carteira pode suportar. Não controlamos o futuro — mas controlamos o quanto dependemos de ele acontecer exatamente como imaginamos.
Para o brasileiro comum, toda essa discussão parece distante até o momento em que ela encontra o orçamento doméstico. A inflação muda o preço das compras, os juros alteram o custo do financiamento, o dólar influencia produtos e serviços, e o mercado de trabalho pode mudar de direção quando empresas passam a adiar investimentos. A incerteza econômica não chega à nossa vida financeira como uma manchete; ela chega como uma decisão que ficou mais cara ou como uma margem que ficou menor.
É por isso que a mesma mudança econômica pode produzir efeitos completamente diferentes dependendo da situação de cada pessoa. Para quem tem uma reserva financeira e pouca dívida, juros elevados podem representar uma oportunidade de remuneração melhor para o dinheiro guardado. Para quem depende de crédito para fechar o mês, os mesmos juros podem significar parcelas mais pesadas e menos espaço no orçamento. Não existe um cenário econômico que seja igualmente bom ou ruim para todos — existem situações financeiras mais ou menos preparadas para aquele cenário.
O problema é que boa parte das famílias ainda toma decisões como se o cenário atual fosse durar indefinidamente. Assume uma parcela porque a renda de hoje comporta, aumenta o padrão de consumo porque o salário melhorou, investe porque determinado ativo está subindo ou deixa de construir uma reserva porque “as coisas estão tranquilas”. Quando o ambiente muda, aquilo que parecia perfeitamente administrável pode se transformar rapidamente em uma fonte de pressão. A fragilidade financeira geralmente não aparece quando tudo está funcionando; aparece quando alguma coisa deixa de funcionar.
É nesse ponto que a incerteza deixa de ser um problema exclusivamente econômico e passa a ser um problema de planejamento. Uma pessoa não precisa saber se os juros estarão mais altos ou mais baixos daqui a dois anos para perceber que uma dívida muito grande reduz sua liberdade. Não precisa prever a próxima crise para entender o valor de uma reserva de emergência. E não precisa adivinhar o comportamento da Bolsa para saber que dinheiro destinado a uma necessidade próxima não deveria depender de uma alta do mercado. Preparação financeira começa justamente onde termina a nossa capacidade de prever.
Prever é tentar descobrir qual cenário virá. Preparar-se é construir uma estrutura que continue funcionando em vários cenários possíveis. A diferença parece pequena, mas muda completamente a maneira de lidar com dinheiro. Quem tenta prever pode perguntar: “Os juros vão cair?” Quem se prepara pergunta: “Minha vida financeira continua saudável se os juros permanecerem altos por mais tempo?” A primeira pergunta procura uma resposta; a segunda procura resistência.
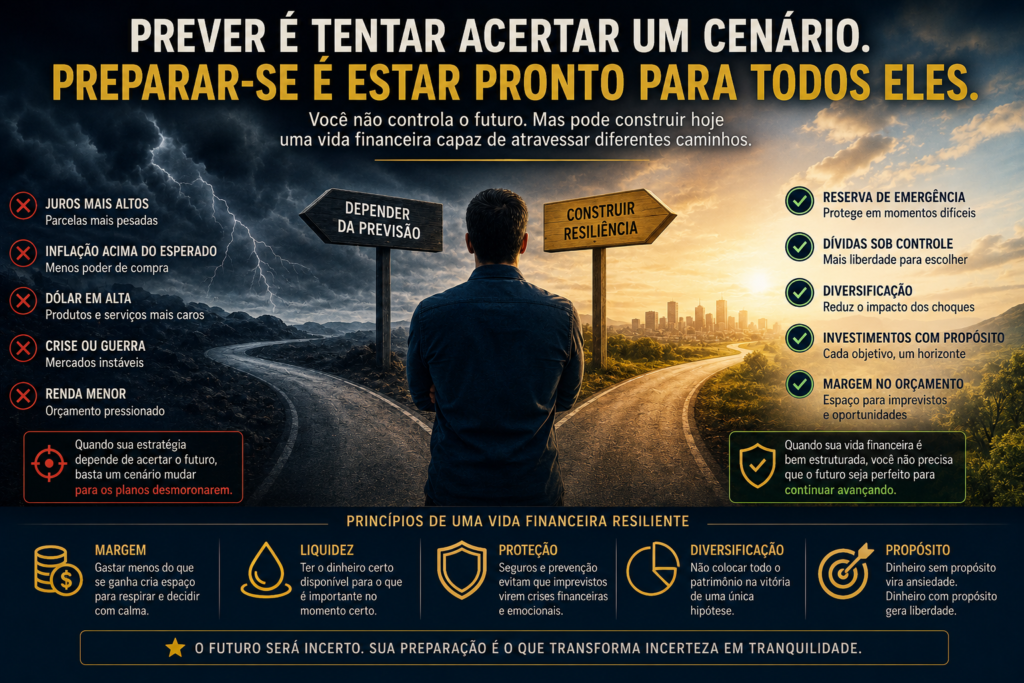
Essa mudança de perspectiva vale para praticamente todas as decisões financeiras. Em vez de tentar descobrir se o dólar vai subir ou cair, uma família pode evitar que seu orçamento dependa excessivamente de produtos e compromissos atrelados à moeda estrangeira. Em vez de apostar que a Bolsa estará em alta quando precisar do dinheiro, pode separar recursos de curto prazo daqueles destinados ao longo prazo. Em vez de acreditar que a renda permanecerá sempre igual, pode construir uma reserva capaz de absorver períodos mais difíceis. Preparação não elimina o risco; reduz a dependência de acertar o futuro.
O mesmo princípio vale para os investimentos. Uma carteira construída apenas para um cenário específico pode funcionar muito bem enquanto aquele cenário permanece de pé — e sofrer justamente quando ele muda. Diversificar entre diferentes classes de ativos, respeitar o horizonte de cada objetivo e manter uma parcela de liquidez não significa tentar eliminar todas as perdas. Significa reconhecer que ninguém sabe qual cenário será dominante e, portanto, não é prudente colocar todo o patrimônio na vitória de uma única hipótese.
No fundo, preparação financeira é uma forma de comprar liberdade. Uma reserva permite atravessar um período de renda menor sem transformar imediatamente o problema em dívida. Uma carteira coerente permite enfrentar uma queda de mercado sem precisar vender tudo por desespero. Um orçamento com margem permite absorver um aumento inesperado de custos. E uma dívida sob controle reduz a quantidade de decisões que precisam dar certo ao mesmo tempo. Quanto mais preparada estiver a sua vida financeira, menos o futuro precisará obedecer às suas previsões.
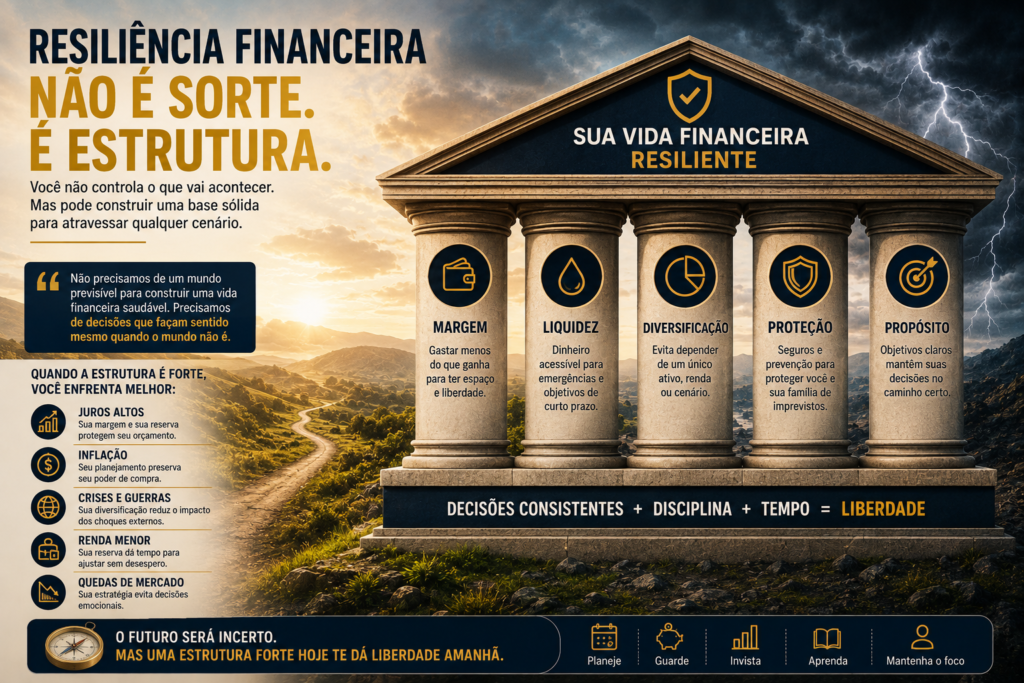
Uma vida financeira resiliente não começa com o investimento que mais rende. Começa com uma estrutura que reduz a quantidade de coisas que podem dar errado ao mesmo tempo. Renda, gastos, dívidas, reserva, proteção e investimentos precisam conversar entre si. Quando essa arquitetura existe, uma mudança nos juros, uma despesa inesperada ou um período de renda menor pode ser absorvido sem transformar imediatamente um problema em uma crise.
O primeiro elemento dessa estrutura é a margem. Gastar sistematicamente tudo o que entra significa depender de que nada saia do planejado. Uma vida financeira saudável precisa de algum espaço entre renda e despesas — espaço que pode ser usado para construir uma reserva, reduzir dívidas, investir ou simplesmente absorver uma surpresa. Quanto maior a margem, maior a capacidade de escolher com calma quando o cenário muda.
O segundo elemento é a liquidez. Nem todo dinheiro tem a mesma função, e confundir patrimônio com dinheiro disponível pode criar problemas. Recursos destinados a emergências e objetivos próximos precisam estar acessíveis e não deveriam depender de uma valorização futura. Investimentos de longo prazo podem enfrentar oscilações; uma reserva destinada a proteger o orçamento precisa cumprir outra função. Ter dinheiro não basta. É preciso saber qual dinheiro serve para qual problema.
O terceiro elemento é a diversificação com propósito. Diversificar não significa simplesmente possuir muitos investimentos diferentes, mas evitar que uma única empresa, classe de ativo, fonte de renda ou hipótese econômica determine o destino de todo o patrimônio. Uma estrutura financeira robusta aceita que alguns componentes podem ter desempenho ruim enquanto outros ajudam a sustentar o conjunto. A resiliência não vem de encontrar o ativo perfeito, mas de construir um sistema que não dependa da perfeição de nenhum deles.
Talvez a maior ilusão financeira do nosso tempo seja acreditar que segurança significa saber o que vai acontecer. Queremos saber quando os juros cairão, quando a Bolsa subirá, quando o dólar ficará mais barato, quando a inflação finalmente estará sob controle. Procuramos respostas porque respostas nos dão a sensação de controle. Mas, em um mundo cada vez mais complexo, segurança não está em conhecer o próximo capítulo; está em não depender dele para que a nossa história continue.
Isso muda também a maneira como devemos olhar para o planejamento financeiro. Um bom plano não é aquele que funciona perfeitamente em um único cenário. É aquele que continua funcionando razoavelmente bem quando as condições mudam. Se a inflação subir, se os juros demorarem a cair, se a renda diminuir temporariamente ou se os investimentos atravessarem um período ruim, a estrutura precisa ter espaço para absorver o impacto. Planejar não é eliminar a incerteza. É criar margem para conviver com ela.
Talvez por isso algumas das decisões financeiras mais importantes sejam justamente as menos emocionantes. Manter uma reserva. Evitar uma dívida que comprometa demais a renda. Não confundir desejo com necessidade. Investir de acordo com o prazo de cada objetivo. Diversificar sem transformar a carteira em uma coleção de apostas. Preservar uma margem entre o que entra e o que sai. Nenhuma dessas decisões parece capaz de transformar alguém em um grande investidor da noite para o dia. Mas, juntas, elas fazem algo muito mais importante: reduzem a quantidade de coisas que precisam dar certo ao mesmo tempo.
Existe também uma mudança de comportamento necessária. Quando o mundo fica incerto, a tendência humana é buscar mais informação, acompanhar mais notícias e tentar encontrar o sinal que revele o próximo movimento. Só que informação demais não necessariamente produz decisões melhores. Às vezes, produz ansiedade, impulsividade e excesso de movimentação. Conhecimento financeiro não deveria nos tornar mais dependentes das manchetes; deveria nos tornar menos vulneráveis a elas.
Isso não significa ignorar o mundo. Pelo contrário. É importante acompanhar inflação, juros, emprego, atividade econômica, mercados e acontecimentos internacionais. Mas existe uma diferença entre entender o cenário e deixar que cada mudança de cenário determine o que você fará com seu dinheiro. O primeiro é inteligência. O segundo pode ser apenas reação. E quem reage a cada notícia acaba entregando ao mundo uma parte do controle que poderia exercer sobre a própria vida financeira.
No fim, talvez essa seja a principal lição de agosto: não precisamos de um mundo previsível para construir uma vida financeira saudável. Precisamos de decisões que façam sentido mesmo quando o mundo não é. O futuro continuará trazendo guerras que não esperávamos, preços que não imaginávamos, juros que permanecem altos por mais tempo e acontecimentos que nenhum especialista conseguiu antecipar. Não temos como impedir isso.
Mas podemos decidir quanto gastamos. Podemos decidir quanto devemos. Podemos construir uma reserva. Podemos escolher o risco que estamos dispostos a assumir. Podemos diversificar. Podemos preservar margem. Podemos aprender. E podemos construir patrimônio sem precisar acreditar que sabemos exatamente o que acontecerá amanhã.
Talvez inteligência financeira seja justamente isso: não ter certeza sobre o futuro — e ainda assim ter confiança suficiente no próprio plano para continuar caminhando.
Porque o dinheiro não deveria servir apenas para nos levar a um futuro que imaginamos.
Deveria nos dar liberdade para atravessar também aqueles que nunca imaginamos.