Como transformar incerteza em preparação, construir margem de segurança e tomar decisões financeiras que continuem funcionando mesmo quando a vida sai do roteiro
O futuro tem uma característica incômoda para quem tenta organizar a vida financeira: ele não aceita ser colocado em uma planilha com total precisão. É possível estimar quanto será recebido, projetar despesas, calcular investimentos e definir objetivos. Ainda assim, sempre existe alguma coisa que não estava no roteiro. Um gasto inesperado, uma mudança na renda, uma decisão familiar ou simplesmente um cenário econômico diferente daquele que parecia mais provável.
Durante muito tempo, a ideia de planejamento financeiro foi associada à capacidade de prever. Quanto mais detalhada fosse a projeção, melhor seria o planejamento. Essa lógica faz sentido até certo ponto, mas esbarra em um problema básico: uma boa decisão financeira não precisa depender de uma previsão perfeita para funcionar. Se ela só funciona quando tudo acontece exatamente como esperado, talvez não seja um planejamento robusto, mas apenas uma aposta bem organizada.
É por isso que a inteligência financeira começa a mudar quando deixamos de perguntar apenas “o que vai acontecer?” e passamos a perguntar “o que eu consigo fazer se acontecer algo diferente?” A primeira pergunta tenta encontrar uma resposta para o futuro. A segunda constrói capacidade de reação. Em um mundo no qual juros, preços, empregos, mercados e circunstâncias pessoais podem mudar rapidamente, essa capacidade pode ser mais valiosa do que acertar uma previsão.
Uma vida financeira preparada para a incerteza não é aquela em que tudo está sob controle. É aquela em que nem tudo precisa estar sob controle para que a pessoa continue no controle das próprias decisões. Essa mudança altera a forma de pensar orçamento, reserva, dívidas, investimentos e até consumo. O objetivo deixa de ser eliminar completamente o risco — algo impossível — e passa a ser construir espaço suficiente para que o inesperado não determine sozinho o próximo passo.
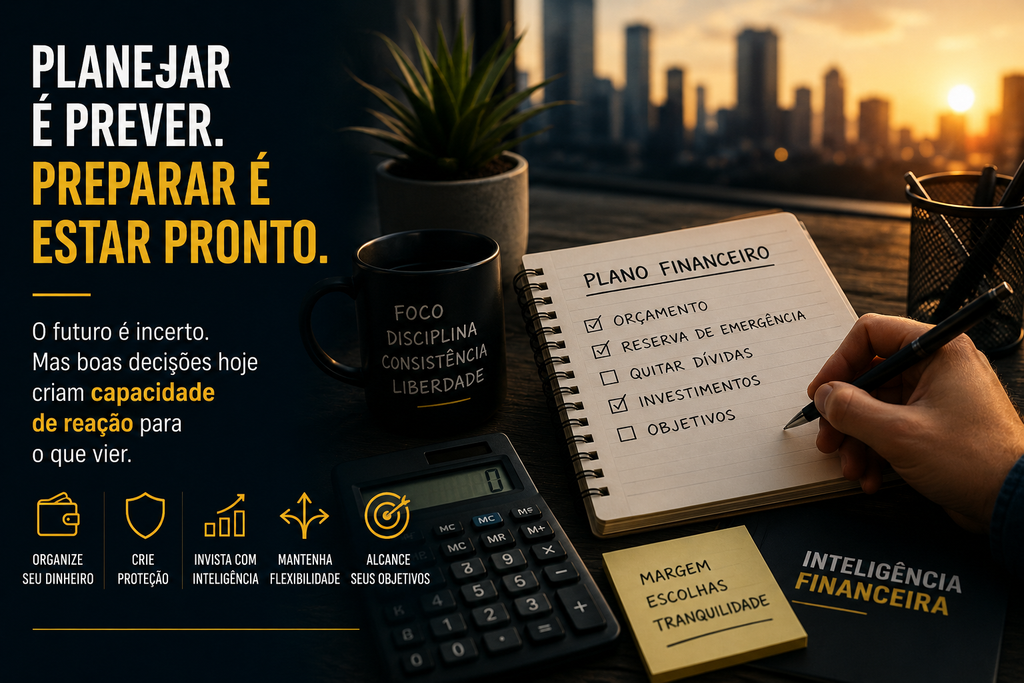
O primeiro passo, portanto, é entender que incerteza e falta de planejamento não são a mesma coisa. A incerteza existe porque o futuro possui variáveis que ninguém controla. O planejamento existe justamente para lidar com aquilo que pode ser organizado. Saber quanto custa manter a vida, quais compromissos são indispensáveis e quanto dinheiro pode ser destinado a objetivos futuros não elimina o imprevisível. Ainda assim, reduz a quantidade de decisões que precisarão ser tomadas no improviso.
Essa diferença parece simples, mas muda completamente a relação com o dinheiro. Quem tenta controlar o futuro tende a buscar a projeção perfeita: qual será a inflação, onde estarão os juros, quanto determinado investimento vai render ou qual será o melhor momento para comprar. Quem se prepara para diferentes cenários faz outra pergunta: se minhas expectativas estiverem erradas, minha estrutura financeira continua de pé? A segunda abordagem não exige saber exatamente o que acontecerá. Exige construir uma situação que suporte mais de uma possibilidade.
É nesse ponto que a margem financeira ganha importância. Uma renda que não é completamente comprometida permite absorver mudanças sem que cada imprevisto precise virar dívida. Uma reserva reduz a necessidade de vender investimentos em um momento ruim. Dívidas sob controle diminuem a pressão sobre o orçamento. Além disso, uma carteira diversificada evita que uma única decisão ou um único cenário determine todo o resultado. Nenhuma dessas medidas prevê o futuro. Elas reduzem a dependência de acertá-lo.
Por isso, planejamento financeiro não deveria ser entendido como uma tentativa de desenhar os próximos dez, vinte ou trinta anos com precisão. Ele funciona melhor como uma arquitetura de decisões: definir prioridades, estabelecer limites, criar proteção e deixar espaço para ajustes. O plano pode mudar quando o mundo mudar. O que não deveria mudar com a mesma facilidade é a lógica que sustenta o plano: gastar com consciência, preservar margem, proteger o que já foi construído e manter capacidade de escolha.
O problema aparece quando o planejamento deixa de ser uma ferramenta de orientação e passa a ser tratado como uma promessa sobre o futuro. É tentador acreditar que, se conseguirmos fazer boas projeções, conseguiremos também evitar surpresas. Entretanto, a vida financeira não funciona assim. Uma mudança de emprego, uma emergência familiar, uma alteração nos juros ou uma crise econômica pode tornar obsoleta uma previsão que parecia muito razoável poucos meses antes.
Isso não significa que projeções sejam inúteis. Pelo contrário. Elas ajudam a enxergar consequências, comparar alternativas e estabelecer objetivos. O erro está em confundir uma projeção com uma certeza. Uma simulação que mostra determinado patrimônio daqui a vinte anos pode ser útil para orientar decisões, mas não deve ser interpretada como uma promessa de que aquele número estará esperando por você no futuro.
A diferença é importante porque previsões excessivamente precisas podem criar uma falsa sensação de segurança. Quando tudo parece calculado até o último centavo, fica fácil esquecer que algumas das variáveis mais importantes estão fora do nosso alcance. O investidor pode controlar quanto aporta, mas não controla o retorno do mercado. A família pode controlar parte dos gastos, mas não controla completamente os preços. O trabalhador pode se preparar profissionalmente, mas não controla as condições do mercado de trabalho.
A inteligência financeira está menos em acertar o cenário e mais em evitar depender de um único cenário. Se uma decisão só funciona quando os juros permanecem baixos, a renda cresce continuamente ou determinado investimento entrega exatamente o retorno esperado, existe uma fragilidade escondida naquela estratégia. Um planejamento mais resistente trabalha com possibilidades: o que acontece se a renda cair, se uma despesa aumentar, se o investimento render menos ou se um objetivo precisar ser adiado? Quanto mais respostas tivermos antes de o problema aparecer, menos precisaremos improvisar quando ele chegar.
No cotidiano, essa lógica começa pelo orçamento. Um orçamento inteligente não serve apenas para dizer quanto pode ser gasto em cada categoria. Ele mostra quanto da renda já está comprometido e, principalmente, quanto ainda permanece disponível para lidar com o que não foi previsto. Quando todo o salário já tem destino antes mesmo de o mês começar, qualquer mudança transforma-se rapidamente em um problema. Quando existe margem, a mesma mudança pode ser apenas um ajuste.
Essa margem não precisa ser enorme para fazer diferença. O importante é que ela exista e seja recorrente. Uma pequena sobra mensal pode parecer pouco diante de grandes objetivos financeiros, mas representa algo muito mais importante no início: capacidade de absorver o inesperado sem interromper todo o planejamento. Com o tempo, essa sobra pode financiar uma reserva, reduzir dívidas, aumentar investimentos ou simplesmente oferecer mais tranquilidade para tomar decisões.
O mesmo princípio vale para as dívidas. Um financiamento ou uma parcela não é necessariamente um problema. O problema surge quando os compromissos assumidos ocupam tanto espaço da renda que deixam pouca capacidade para reagir. Quanto maior o peso das obrigações fixas, menor a flexibilidade do orçamento. Uma vida financeira resiliente não é aquela sem compromissos, mas aquela em que os compromissos não eliminam completamente a capacidade de escolha.
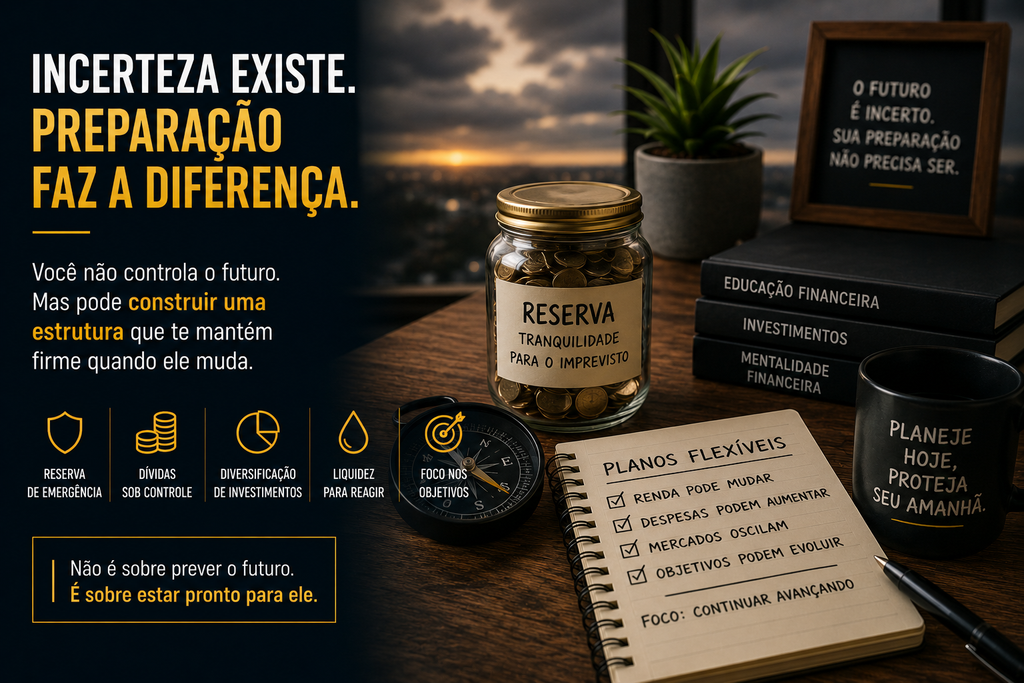
Nos investimentos, a lógica se repete. Diversificar não significa encontrar dezenas de ativos diferentes para tentar eliminar todo risco. Significa evitar que uma única hipótese determine o destino de todo o patrimônio. Ter diferentes classes de ativos, horizontes e níveis de liquidez pode ajudar a atravessar cenários distintos. O objetivo não é montar uma carteira que adivinhe o próximo movimento do mercado, mas uma carteira que continue fazendo sentido mesmo quando o próximo movimento for diferente do esperado.
A reserva financeira talvez seja o exemplo mais claro dessa mudança de mentalidade. Ela não existe porque alguém consegue prever quando uma emergência vai acontecer. Existe justamente porque ninguém consegue. O objetivo não é adivinhar o tamanho do próximo problema, mas criar um recurso que permita enfrentá-lo sem transformar imediatamente uma dificuldade em dívida. Guardar dinheiro é, em parte, comprar capacidade de reação para um futuro que não conhecemos.
Essa mesma lógica ajuda a entender por que liquidez também importa. Um patrimônio pode ser grande no papel e, ainda assim, oferecer pouca proteção se todo o dinheiro estiver preso em ativos que não podem ser acessados facilmente ou se uma venda antecipada provocar uma perda relevante. Ter recursos disponíveis para situações de emergência não significa deixar todo o patrimônio parado. Significa reconhecer que dinheiro destinado a objetivos diferentes precisa cumprir funções diferentes.
Também existe uma dimensão comportamental nessa preparação. Quando uma pessoa está financeiramente pressionada, suas decisões tendem a ficar mais curtas: resolver a fatura, pagar a conta, cobrir o imprevisto. Quanto maior a folga, maior a possibilidade de pensar antes de agir. A margem financeira, portanto, não protege apenas o patrimônio. Ela protege a qualidade das decisões. Ter tempo e espaço para escolher pode evitar que uma situação temporária produza uma consequência que dure anos.
No fundo, preparar-se para a incerteza é aceitar que algumas coisas sairão diferente do planejado. O emprego pode mudar. Os preços podem subir. Um investimento pode passar por um período ruim. Um objetivo pode precisar ser adiado. A questão não é construir uma vida na qual nada disso aconteça. É construir uma estrutura na qual um acontecimento inesperado não seja suficiente para desmontar tudo o que foi construído até ali.
Existe ainda uma mudança importante de perspectiva: preparação financeira não significa viver com medo do que pode acontecer. Se a preocupação com o futuro fizer com que todo o dinheiro seja guardado, todo consumo seja visto como ameaça e toda decisão seja adiada, o planejamento deixa de proteger a vida e passa a impedir que ela aconteça. Resiliência não é acumular proteção até eliminar qualquer risco; é encontrar um equilíbrio entre segurança, objetivos e qualidade de vida.
Isso exige definir prioridades. Nem todo dinheiro precisa cumprir a mesma função, assim como nem todo objetivo precisa acontecer ao mesmo tempo. Existe o dinheiro que mantém a vida funcionando, o dinheiro destinado às emergências, o dinheiro de objetivos de médio prazo e aquele que pode ser investido pensando no longo prazo. Quando essas funções são confundidas, decisões corretas em um contexto podem se tornar inadequadas em outro. Organizar o dinheiro é, em grande parte, dar a cada real uma função compatível com o momento em que ele poderá ser necessário.
Também é importante revisar o planejamento ao longo do tempo. Um plano construído aos 30 anos não precisa permanecer idêntico aos 40. A renda muda, a família muda, os objetivos mudam e o próprio ambiente econômico muda. Revisar não significa admitir que o planejamento anterior estava errado. Significa reconhecer que um bom plano precisa ser suficientemente estável para orientar e suficientemente flexível para se adaptar.
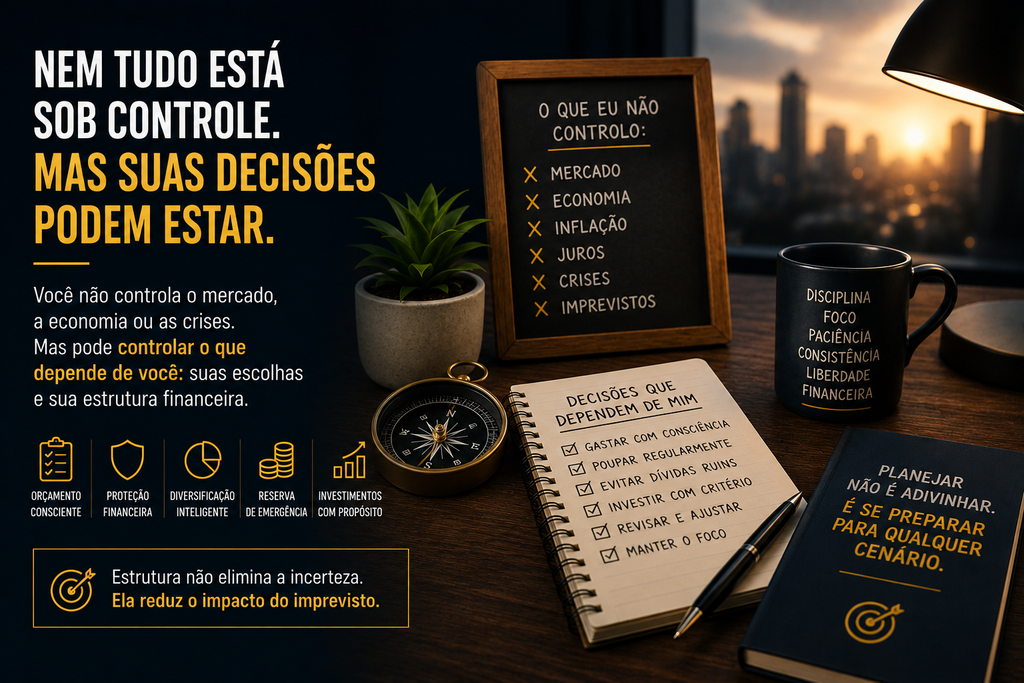
No final, a verdadeira segurança financeira não está em conhecer antecipadamente todas as respostas. Ela está em possuir recursos, hábitos e decisões que permitam continuar avançando mesmo quando algumas respostas mudarem. Quem constrói margem, liquidez, proteção e flexibilidade não elimina a incerteza — mas reduz o poder que ela tem sobre sua vida financeira.
O futuro continuará sendo incerto, independentemente de quanto tentemos antecipá-lo. Haverá períodos de juros altos e baixos, mercados tranquilos e turbulentos, momentos de crescimento e momentos de dificuldade. A renda pode mudar, os planos podem ser adiados e despesas que hoje parecem improváveis podem se tornar urgentes. Nada disso é uma falha do planejamento. É simplesmente a condição de viver em um mundo que não pode ser completamente previsto.
Por isso, talvez a pergunta mais inteligente sobre o próprio dinheiro não seja “quanto eu terei daqui a vinte anos?”, mas “o que acontece com minha vida financeira se as coisas não acontecerem como espero?” Se a resposta for que um único imprevisto pode desmontar todo o planejamento, existe uma fragilidade que merece atenção. Se a resposta for que será possível ajustar os gastos, recorrer à reserva, manter os investimentos e reorganizar os objetivos sem perder completamente o rumo, então existe algo muito mais valioso do que uma previsão: existe estrutura.
É essa estrutura que transforma planejamento financeiro em inteligência financeira. Não se trata apenas de saber fazer uma planilha, escolher investimentos ou estabelecer metas. Trata-se de construir um sistema de decisões que continue funcionando quando a realidade contrariar as expectativas. Planejar bem não é desenhar um futuro perfeito. É criar condições para atravessar futuros imperfeitos.
No fim, a vida financeira mais segura não será necessariamente a daquela pessoa que acertou todas as previsões. Será a daquela que não precisou acertá-las para continuar avançando. Quem preserva margem, controla compromissos, mantém liquidez adequada, constrói reservas e diversifica suas decisões não está tentando descobrir o que o futuro fará. Está se preparando para não depender de uma única resposta.
E talvez essa seja uma das ideias mais importantes da inteligência financeira: você não precisa saber exatamente o que vem pela frente para tomar boas decisões hoje. Precisa apenas construir uma vida financeira que tenha espaço para mudar de direção quando necessário.
Porque o futuro não precisa funcionar como planejado para que sua vida financeira funcione. Ela precisa ser preparada para quando ele não funcionar.