


O parcelamento transformou o consumo em uma sequência de pequenas decisões. O problema é que cada parcela contratada hoje reduz uma parte da renda que ainda nem chegou — e pode mudar a liberdade financeira dos próximos meses.
Comprar alguma coisa por R$ 600 e pagar em dez parcelas de R$ 60 parece, à primeira vista, muito diferente de desembolsar R$ 600 de uma só vez. O dinheiro que sai da conta hoje é menor, a compra parece mais leve e o orçamento do mês sofre menos. É justamente aí que existe uma das características mais interessantes do crédito: ele separa o momento da compra do momento do pagamento. O produto chega agora, enquanto a consequência financeira fica distribuída pelo futuro. E o futuro, quando ainda não chegou, costuma parecer barato.
Essa característica ajuda a explicar por que o parcelamento se tornou tão presente na vida financeira. Ele pode facilitar a aquisição de bens de maior valor, distribuir um desembolso pesado e, em determinadas situações, ser uma ferramenta legítima de planejamento. O problema não está simplesmente em dividir um pagamento. A questão começa quando a facilidade de olhar apenas para o valor da parcela faz desaparecer da decisão aquilo que realmente está sendo comprometido: uma parte da renda que ainda será recebida. A parcela pode ser pequena. O compromisso, somado a outros, pode não ser.
O próprio Banco Central explica que o crédito permite antecipar recursos e que diferentes modalidades possuem custos distintos. Prazo, risco, finalidade e garantias estão entre os fatores que influenciam as condições oferecidas pelas instituições financeiras. (Caixa Econômica Federal) Isso significa que o crédito não elimina o custo de uma decisão. Ele desloca parte dela para o futuro. Quando alguém compra hoje e paga depois, está antecipando consumo em troca de assumir uma obrigação que continuará existindo depois que a novidade da compra desaparecer.
É justamente essa mudança de perspectiva que costuma escapar quando pensamos apenas na parcela. Ao dizer “são apenas R$ 80 por mês”, estamos descrevendo o tamanho de um compromisso mensal, mas não sua duração, sua quantidade ou seu efeito sobre o restante da renda. Uma compra de R$ 960 dividida em doze vezes continua representando uma obrigação de R$ 960, antes de considerar eventuais juros ou outros custos. A diferença é que a obrigação foi fragmentada. E aquilo que é fragmentado tende a parecer menor do que aquilo que observamos de uma única vez.
O fenômeno fica ainda mais evidente quando várias compras são parceladas simultaneamente. Uma televisão pode representar R$ 120 por mês. Um eletrodoméstico, mais R$ 90. Um celular, R$ 100. Uma compra de roupas, R$ 70. Uma assinatura ou outro compromisso, mais R$ 50. Nenhuma dessas parcelas, isoladamente, parece necessariamente capaz de desorganizar um orçamento. O problema aparece quando todas passam a disputar a mesma renda futura. O consumidor não possui cinco rendas diferentes para pagar cinco parcelas. Possui uma única renda, que será novamente chamada para honrar todos aqueles compromissos no mês seguinte.
É nesse momento que uma decisão aparentemente pequena ganha outra dimensão. A compra não compromete apenas o dinheiro disponível hoje; ela reduz a quantidade de dinheiro que estará livre amanhã. Essa diferença é fundamental. Quando alguém utiliza parte da renda futura antes de recebê-la, está diminuindo antecipadamente sua margem de escolha. Talvez isso não seja percebido no dia da compra, porque o benefício está presente e o custo está distante. Mas a conta não desapareceu. Ela apenas foi transferida para uma data posterior.
Essa relação entre presente e futuro também conversa diretamente com a discussão que o MBI publicou na segunda-feira em “Seu cérebro não foi feito para pensar no futuro — mas seu dinheiro depende disso”. Lá, o foco estava na dificuldade humana de valorizar uma recompensa distante. Aqui, a questão aparece de forma concreta: o parcelamento entrega o benefício agora e distribui o custo depois. A matemática pode ser perfeitamente conhecida pelo consumidor, mas a percepção psicológica do preço pode mudar quando uma obrigação de R$ 1.000 é apresentada como dez pagamentos menores.
Isso não significa que parcelar seja sempre uma decisão ruim. Essa conclusão seria tão simplista quanto afirmar que comprar à vista é sempre melhor. Há situações em que uma pessoa possui recursos, encontra uma condição adequada e prefere preservar liquidez. Há também bens necessários cujo pagamento integral poderia comprometer excessivamente o caixa de uma família. O ponto não é demonizar o parcelamento. É recuperar uma pergunta que deveria acompanhar qualquer compromisso financeiro: o que estou trocando hoje e o que estou comprometendo para conseguir isso agora?
A própria Caixa Econômica Federal, em seu material de educação financeira, reconhece que o crédito pode antecipar o consumo e atender emergências, mas também destaca o risco de endividamento excessivo e a redução do limite de consumo futuro. A instituição recomenda comparar não apenas a taxa de juros, mas o Custo Efetivo Total da operação. (Caixa Econômica Federal) É uma distinção importante porque mostra que crédito e planejamento não são conceitos opostos. O problema aparece quando a antecipação de consumo deixa de estar subordinada a uma decisão planejada.
Por isso, talvez seja mais útil pensar em uma compra parcelada não como “uma compra de R$ 80 por mês”, mas como uma decisão que ocupa R$ 80 da renda dos próximos meses. A diferença parece apenas semântica, mas muda completamente a análise. Na primeira formulação, a atenção fica concentrada na parcela. Na segunda, o foco passa para o espaço que aquela parcela ocupará dentro do orçamento futuro. É esse espaço que importa quando surgem outras necessidades, uma emergência, uma oportunidade ou simplesmente uma mudança na renda.
O problema se torna ainda maior quando o limite de crédito começa a ser percebido como extensão do salário. O limite disponível no cartão não representa dinheiro que pertence ao consumidor. Representa uma capacidade de contratação de crédito concedida pela instituição. A diferença parece óbvia, mas é fundamental: ter R$ 10 mil de limite não significa ter R$ 10 mil de patrimônio adicional. Significa possuir a possibilidade de realizar operações que poderão gerar uma obrigação futura. A própria existência dessa possibilidade não deveria ser confundida com capacidade real de consumo.
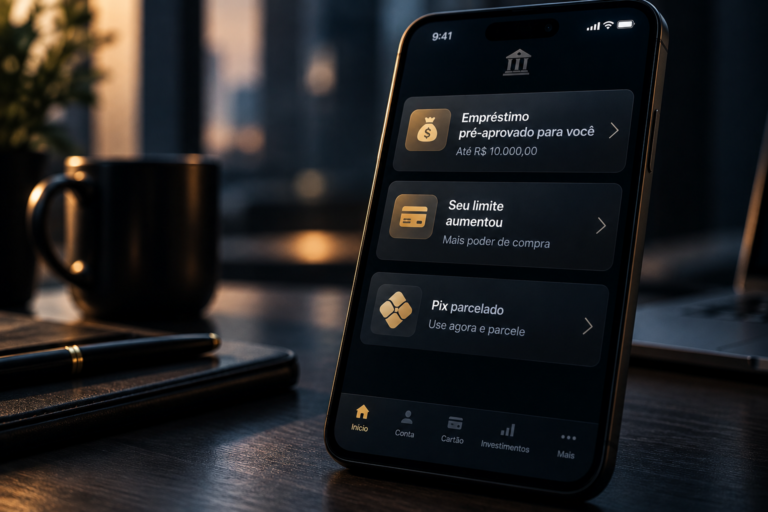
Essa distinção foi explorada recentemente pelo MBI em “Seu banco está oferecendo crédito. Mas por que ele quer que você aceite?”. A matéria mostrou como o crédito digital passou a aparecer no mesmo ambiente em que o consumidor consulta saldo, paga contas e realiza Pix. A consequência é uma mudança importante na experiência: o crédito deixa de ser necessariamente algo que a pessoa procura e pode passar a ser algo que encontra. Quando isso acontece, a pergunta deixa de ser apenas “quanto custa esse crédito?” e passa a incluir “eu precisava dele antes que me oferecessem?”.
Imagine alguém entrando no aplicativo apenas para verificar se o salário caiu e encontrando uma oferta de R$ 8 mil pré-aprovados. Antes da mensagem, não havia qualquer intenção de tomar empréstimo. Depois dela, começam a surgir possibilidades: uma televisão nova, uma viagem, uma reforma, um celular. A necessidade não existia necessariamente antes da oferta. Isso não significa que a instituição tenha criado artificialmente um desejo em todos os casos, mas mostra que a disponibilidade de crédito pode alterar aquilo que o consumidor considera possível naquele momento.
Essa dinâmica ajuda a explicar por que o comportamento financeiro não pode ser reduzido à matemática. Juros, inflação, renda, patrimônio, risco e retorno continuam fundamentais. Mas entre os números e a decisão existe uma pessoa, com atenção limitada, hábitos e objetivos que competem entre si. A forma de apresentar uma informação pode fazer uma parcela parecer mais importante do que o custo total, assim como um limite disponível pode parecer uma espécie de renda adicional. O número não mudou. O que mudou foi a maneira como ele entrou na decisão.
O parcelamento é um exemplo particularmente claro. Quando uma compra de R$ 3 mil aparece como “12 vezes de R$ 250”, é natural que o consumidor concentre sua atenção no segundo número. A parcela é relevante para o orçamento, mas não substitui o custo total. E mesmo uma operação sem juros precisa ser analisada dentro do conjunto de compromissos existentes. Como o MBI já discutiu em “A parcela cabe no bolso. Mas cabe na sua vida financeira?”, uma prestação pode ser administrável isoladamente e ainda assim reduzir a margem disponível quando somada às demais obrigações.

Existe, portanto, uma diferença entre poder pagar e ter espaço para assumir. Se alguém possui R$ 300 livres no orçamento e encontra uma parcela de R$ 250, a matemática imediata pode parecer favorável. Mas aqueles R$ 250 também podem representar a margem que permitiria enfrentar uma manutenção no carro, uma despesa médica, uma conta maior ou uma queda temporária de renda. A decisão não deveria ser tomada apenas comparando parcela e salário. Deveria considerar o papel daquela margem dentro da estrutura financeira. Dinheiro livre não é necessariamente dinheiro sem função. Muitas vezes, é justamente aquilo que permite absorver o que não estava previsto.
Essa lógica muda a maneira de olhar para uma nova parcela. Antes de contratá-la, não basta verificar se ela cabe no mês atual. É preciso olhar para os meses seguintes. O Banco Central acompanha diferentes modalidades de crédito justamente porque elas possuem características distintas, e os dados mostram que cartão, empréstimos e financiamentos representam partes importantes da estrutura de crédito das famílias. (Portal de Dados Abertos do Banco Central) O consumidor, porém, vive essa estrutura de maneira muito mais concreta: cada nova obrigação entra em um orçamento que já possui outras despesas e outros compromissos.
É nesse ponto que o tempo se transforma em uma variável financeira. Uma parcela de doze meses não representa apenas doze pagamentos. Representa doze momentos futuros nos quais aquela renda já terá recebido uma destinação. Durante esse período, a vida continua acontecendo. A renda pode mudar, uma despesa pode aparecer, uma oportunidade pode surgir ou uma prioridade pode se alterar. Quanto maior o prazo, maior é a quantidade de acontecimentos que poderão ocorrer antes que a obrigação termine. O compromisso não precisa ser ruim para produzir essa restrição. Ele simplesmente reduz a liberdade de escolha durante aquele período.
Essa é uma das razões pelas quais uma pessoa pode ter uma renda razoável e ainda assim sentir que nunca consegue avançar. O salário entra, as contas são pagas, as parcelas são debitadas e o mês termina. No mês seguinte, o processo recomeça. Não existe necessariamente uma grande compra irresponsável no centro da história. Pode existir apenas uma sequência de pequenas decisões que, juntas, consomem a capacidade de construir algo diferente. O dinheiro continua circulando, mas uma parcela cada vez menor permanece disponível para decisões que ainda não foram tomadas.
É importante separar esse fenômeno do endividamento em sentido estrito. Ter compras parceladas não significa automaticamente estar inadimplente ou em situação financeira problemática. Muitas famílias utilizam crédito regularmente e pagam suas obrigações em dia. A própria Caixa diferencia modalidades como cartão, compra parcelada, empréstimos e financiamentos, mostrando que cada uma possui características e finalidades próprias. (Caixa Econômica Federal) A questão aqui é outra: qual é o efeito cumulativo desses compromissos sobre a capacidade de escolha de uma família?
Essa distinção também evita um erro comum em educação financeira: transformar toda dívida em inimiga. Um financiamento pode viabilizar um imóvel ou um veículo necessário. Um empréstimo pode substituir uma dívida mais cara. Um parcelamento pode distribuir adequadamente o pagamento de um bem durável. O problema não está na existência da obrigação, mas na relação entre finalidade, custo, prazo, renda e capacidade de pagamento. O próprio material da Caixa ressalta que as modalidades de crédito variam de acordo com finalidade, prazo, risco e garantias. (Caixa Econômica Federal)
Por isso, a análise de uma compra parcelada deveria começar antes mesmo da pergunta sobre a parcela. Qual é o preço total? Existe diferença entre o preço à vista e o parcelado? Há juros? Qual é o Custo Efetivo Total, quando aplicável? Quantas parcelas já existem no orçamento? Quanto sobrará depois de todas elas? E se uma despesa inesperada surgir? Essas perguntas não transformam uma compra cotidiana em uma auditoria. Elas apenas devolvem à decisão aquilo que a apresentação comercial pode deixar em segundo plano: o compromisso não termina quando o produto chega.
Essa questão é especialmente relevante no cartão de crédito. A fatura pode mostrar apenas o valor que precisa ser pago naquele mês, enquanto o consumidor carrega compromissos de meses anteriores. Quando novas compras são adicionadas continuamente, a sensação de que cada gasto é pequeno pode esconder o crescimento do total comprometido. A Caixa recomenda planejamento dos gastos e pagamento integral da fatura sempre que possível, justamente porque o uso inadequado do cartão pode transformar uma ferramenta de pagamento em uma fonte de juros e endividamento. (Caixa Econômica Federal)
Há ainda uma pergunta que costuma ser esquecida: qual é a alternativa? Se alguém deseja comprar determinado produto parcelado, talvez a melhor decisão seja realmente parcelar. Mas talvez exista uma opção mais barata, uma promoção à vista, um produto equivalente, a possibilidade de esperar ou simplesmente nenhuma necessidade real de comprar naquele momento. O crédito resolve uma questão de liquidez, mas não determina a prioridade. O fato de uma instituição permitir determinada compra não significa que aquela compra tenha se tornado financeiramente necessária.
Essa pergunta também é útil porque separa oportunidade de impulso. Uma oportunidade financeira normalmente existe independentemente da pressa criada pela oferta. Um impulso costuma depender da sensação de que é preciso decidir imediatamente. “Últimas unidades”, “limite disponível”, “parcelamento especial” ou “oferta pré-aprovada” podem acelerar a decisão, mas não alteram automaticamente a necessidade do consumidor. Quanto maior o compromisso criado, mais importante deveria ser preservar o direito de pensar antes de contratar.
É aqui que a discussão sobre crédito encontra a discussão sobre liberdade financeira. Uma pessoa financeiramente organizada não é necessariamente aquela que nunca parcela nada. É aquela que sabe quais compromissos assumiu, por que os assumiu, quanto custam e quanto espaço ainda existe para tomar decisões novas. Organização não significa eliminar todas as obrigações. Significa impedir que as obrigações existentes ocupem completamente a capacidade de escolha.
Essa visão também se conecta ao artigo “O problema não é quanto você ganha. É quanto da sua renda realmente sobra.”. O tamanho da renda importa, evidentemente. Mas duas pessoas com rendas semelhantes podem possuir graus muito diferentes de liberdade financeira dependendo de quanto já está comprometido. Uma pode ter poucas obrigações e ampla margem; outra pode carregar parcelas, financiamentos e despesas recorrentes que deixam pouco espaço para novas decisões. A renda é o ponto de partida. O comprometimento determina quanto dela permanece realmente disponível.
Essa margem possui valor mesmo quando não está sendo utilizada. R$ 500 livres no orçamento não precisam necessariamente ser gastos, investidos ou destinados a alguma finalidade imediata para terem importância. Parte do valor está justamente na possibilidade de escolher. Se surge uma emergência, existe espaço. Se aparece uma oportunidade, existe espaço. Se a renda diminui temporariamente, existe algum espaço. Quando toda a renda futura está previamente distribuída, essa flexibilidade desaparece. É por isso que o comprometimento financeiro precisa ser analisado também como uma questão de liberdade, não apenas como uma questão de capacidade de pagamento.
O crédito pode reduzir essa liberdade de maneira gradual. Uma parcela entra. Depois outra. Mais tarde, uma terceira. Nenhuma delas parece suficiente para justificar preocupação. Mas a soma começa a alterar o orçamento. O problema não surge necessariamente de uma grande decisão; pode surgir do acúmulo de pequenas decisões perfeitamente justificáveis isoladamente. É uma espécie de efeito composto do comprometimento: cada nova obrigação parece pequena, mas todas disputam o mesmo recurso, que é a renda futura.
É justamente por isso que uma boa decisão financeira precisa olhar para o estoque de compromissos, e não apenas para o fluxo da compra atual. Antes de aceitar uma nova parcela, vale observar quantas outras ainda estão em andamento. Uma pessoa pode ter uma parcela de R$ 100 e considerar esse valor irrelevante. Mas, se existem oito parcelas semelhantes, a análise muda. O valor individual continua sendo R$ 100. O que mudou foi a quantidade de renda futura que já recebeu destino.
O mesmo raciocínio vale para aumentos de limite. Receber mais crédito pode ser conveniente para determinadas situações, mas não constitui aumento de patrimônio. Se uma instituição aumenta o limite de R$ 5 mil para R$ 10 mil, a pessoa não ficou R$ 5 mil mais rica. Apenas passou a ter maior capacidade potencial de contratar crédito. A distinção entre patrimônio, renda e crédito é básica, mas se torna ainda mais importante em ambientes digitais nos quais os três podem aparecer lado a lado na mesma tela.
Essa é também uma das razões pelas quais o consumidor deveria acompanhar não apenas o saldo da conta, mas os compromissos futuros. O saldo responde à pergunta “quanto dinheiro tenho agora?”. A fatura e as parcelas respondem a outra pergunta: “quanto da minha renda futura já possui destino?”. As duas informações são necessárias. Uma pessoa pode ter saldo positivo hoje e, ao mesmo tempo, uma quantidade significativa de renda futura comprometida. Olhar apenas para o presente pode produzir uma fotografia correta e uma compreensão incompleta.
Não se trata de viver com medo do futuro. O objetivo é justamente o contrário. Planejar compromissos permite consumir com mais tranquilidade porque torna explícito o que está sendo assumido. O problema não é saber que parte da renda futura será utilizada. Isso é inevitável: contas, escola, moradia, seguros e outras despesas também representam compromissos. O problema é comprometer recursos sem perceber a extensão daquilo que está sendo decidido. Clareza não elimina o consumo. Ela melhora a qualidade da escolha.
Essa é uma diferença importante entre educação financeira e austeridade permanente. Uma vida financeira saudável não deveria significar transformar qualquer desejo em culpa ou qualquer parcelamento em fracasso. O dinheiro também existe para proporcionar conforto, experiências, lazer e realização. A questão é fazer com que essas escolhas estejam alinhadas com a realidade financeira. Uma compra pode ser perfeitamente legítima e ainda exigir planejamento. O consumo consciente não é consumir menos a qualquer custo. É entender melhor o que estamos trocando para consumir agora.
Por isso, antes de uma compra parcelada, uma pergunta particularmente útil é: “Se eu tivesse de pagar tudo hoje, ainda compraria?” A resposta não precisa ser “não”. Em muitos casos, será “sim”. O valor da pergunta está em retirar temporariamente o efeito psicológico da parcela. Se a compra continua fazendo sentido quando observada como um todo, o consumidor possui uma informação relevante. Se a vontade desaparece quando o valor integral aparece diante dos olhos, talvez a parcela estivesse desempenhando um papel maior na decisão do que a própria necessidade do produto.
Outra pergunta igualmente importante é: “O que eu poderia fazer com essa parcela se não assumisse essa compra?” Talvez R$ 100 por mês fossem destinados a uma reserva. Talvez ajudassem a quitar uma dívida. Talvez fossem investidos. Talvez simplesmente permanecessem disponíveis. Não existe uma resposta universalmente correta. O valor dessa pergunta está em tornar visível o custo de oportunidade. Quando o dinheiro é comprometido com uma compra, deixa de estar disponível para outras possibilidades. O consumidor precisa escolher conscientemente qual dessas possibilidades considera mais importante.
Essa lógica ganha ainda mais peso quando a compra é financiada com juros. Nesse caso, além de comprometer renda futura, o consumidor paga pela antecipação do consumo. O Banco Central e a Caixa recomendam justamente observar as condições da operação e comparar seu custo total. (Caixa Econômica Federal) Uma parcela aparentemente confortável pode representar um custo significativamente maior ao longo de um prazo extenso. A diferença entre preço e custo total não é um detalhe técnico. É parte da decisão de consumo.
Mas mesmo quando não há juros explícitos, permanece a questão temporal. Uma compra de R$ 1.200 dividida em doze parcelas de R$ 100 pode ter custo financeiro equivalente ao preço à vista, mas continua reservando R$ 100 de cada um dos próximos doze meses. Se nesse intervalo aparecer uma necessidade de R$ 1.000, aquela pessoa terá menos renda livre para enfrentá-la. O custo financeiro pode ser zero; o custo em termos de flexibilidade não necessariamente será. É uma diferença sutil, mas importante.
É justamente aí que a tese desta matéria se torna maior do que uma discussão sobre cartão ou parcelamento. Você não está apenas comprando uma coisa. Está comprometendo uma parte do seu futuro. O produto pode desaparecer rapidamente da rotina; a obrigação financeira permanece. Uma viagem termina. Um celular deixa de ser novidade. Um móvel se incorpora à casa. Mas a parcela continua chegando. A pergunta relevante, portanto, não é apenas se o benefício presente vale o preço total. É também se vale a parcela da liberdade futura que precisará ser utilizada para pagá-lo.
Essa perspectiva também muda a maneira de pensar sobre patrimônio. Quando alguém utiliza crédito para comprar um bem, não se torna automaticamente mais rico porque passou a possuir aquele bem. Existe simultaneamente uma obrigação financeira. A situação patrimonial precisa considerar os dois lados da equação. Um bem adquirido pode ter utilidade e valor, mas uma dívida correspondente continua existindo até ser quitada. Crédito pode viabilizar patrimônio, mas não é patrimônio. Limite pode viabilizar consumo, mas não é renda.
O risco aparece quando o consumidor começa a usar crédito para sustentar um padrão de vida que a renda corrente não consegue financiar. Nesse caso, cada nova compra utiliza uma parte do futuro para preservar o presente. O problema não está necessariamente em uma aquisição específica. Está na direção do movimento. Se a renda futura está constantemente sendo chamada para financiar o consumo passado, sobra menos espaço para construir reservas, quitar dívidas, investir ou simplesmente absorver acontecimentos inesperados.
Essa lógica ajuda a explicar por que o endividamento pode persistir mesmo quando a pessoa possui renda e paga suas obrigações em dia. Não é necessário haver inadimplência para existir pressão financeira. Uma família pode cumprir todos os vencimentos e ainda ter pouca margem para lidar com mudanças. O próprio Banco Central acompanha indicadores de endividamento e comprometimento de renda justamente porque o tamanho das obrigações em relação à renda ajuda a compreender a capacidade das famílias de absorver novas dívidas. O dado agregado não descreve cada indivíduo, mas mostra por que a margem financeira merece atenção.
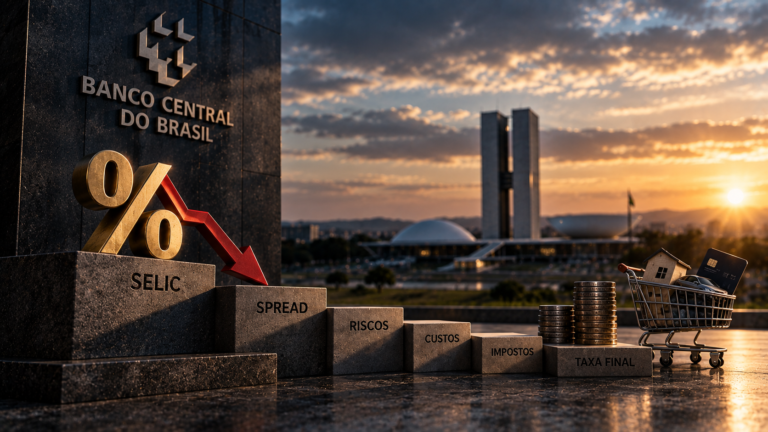
E essa discussão se conecta novamente ao cenário de juros. A Selic pode cair, determinadas modalidades de crédito podem eventualmente ficar mais baratas e a competição entre instituições pode alterar condições. Nada disso transforma automaticamente uma dívida em uma boa decisão. Uma taxa menor reduz um componente do custo, mas não elimina o compromisso. O consumidor ainda precisa perguntar se a finalidade faz sentido, se o prazo é adequado, se a parcela cabe com folga e se a renda futura possui espaço para absorver a obrigação.
O crédito, portanto, não deve ser tratado como inimigo. Ele desempenha funções importantes na economia e na vida das pessoas. Pode permitir a aquisição de um imóvel, financiar um veículo necessário ao trabalho, viabilizar investimentos produtivos ou ajudar em uma emergência. A própria Caixa reconhece entre as possíveis funções do crédito a antecipação do consumo e o atendimento de emergências. (Caixa Econômica Federal) O ponto é outro: o crédito deve servir a uma decisão financeira, e não substituir a decisão financeira.

Essa diferença pode parecer abstrata, mas é extremamente prática. Usar crédito para comprar algo que já estava planejado é diferente de comprar porque o crédito apareceu. Financiar um bem necessário é diferente de aumentar o consumo simplesmente porque o limite aumentou. Contratar um empréstimo mais barato para substituir uma dívida cara é diferente de contratar um novo empréstimo sem alterar o comportamento que gerou a dívida anterior. Em todos esses casos existe crédito. O que muda é a lógica que está por trás da contratação.
É por isso que a melhor proteção do consumidor não consiste em desconfiar de qualquer oferta. Consiste em criar um pequeno intervalo entre oferta e decisão. Quando uma mensagem aparece dizendo que existe dinheiro disponível, não é necessário decidir naquele segundo. É possível sair da tela, olhar o orçamento, verificar outras opções e voltar depois. Essa pequena pausa devolve à pessoa algo que a velocidade do crédito digital pode retirar: tempo para pensar. E tempo, em finanças pessoais, também é uma forma de proteção.
A tecnologia pode inclusive ser utilizada a favor do consumidor. É possível acompanhar o total da fatura, revisar compromissos futuros, verificar o custo das operações e, quando disponível, controlar notificações e ofertas. Em vez de acompanhar apenas quanto ainda pode gastar, vale acompanhar quanto já decidiu gastar nos próximos meses. Em vez de enxergar um limite maior como uma conquista financeira, vale perguntar se existe alguma necessidade que justifique aquela capacidade adicional. A mudança não está necessariamente na ferramenta. Está na maneira como ela é interpretada.
No fundo, a relação com o crédito pode ser resumida por uma distinção simples: crédito disponível não é dinheiro disponível. Crédito é uma possibilidade de antecipação. Dinheiro disponível é recurso que já pertence ao consumidor e pode ser utilizado sem criar uma nova obrigação de pagamento. Confundir os dois conceitos muda completamente a percepção de riqueza, capacidade de consumo e segurança financeira.
O mesmo vale para a parcela. Parcela pequena não significa decisão pequena. Uma parcela é apenas a forma como uma obrigação maior foi distribuída ao longo do tempo. Quanto mais parcelas existem, mais importante se torna observar o conjunto. Uma família pode assumir uma obrigação perfeitamente administrável e, ainda assim, perder capacidade de escolha quando acumula muitas outras. O problema não está necessariamente em cada tijolo, mas na parede que começa a ser construída sem que ninguém perceba sua altura.
Talvez seja essa a maneira mais madura de olhar para o consumo. Não perguntar apenas quanto custa aquilo que queremos hoje, mas também quanto de amanhã estamos utilizando para ter aquilo agora. Uma renda futura comprometida não é necessariamente uma renda desperdiçada. Pode financiar algo importante, necessário ou planejado. Mas continua sendo renda que já recebeu destino. E, quando o destino é escolhido conscientemente, o crédito pode cumprir seu papel. Quando o destino é escolhido apenas porque a parcela parecia pequena, o futuro pode acabar pagando por uma decisão que o presente julgou barata.
No fim, parcelar não é necessariamente um problema. O problema é parcelar sem perceber que cada parcela é uma decisão tomada sobre o futuro. O crédito pode ser uma ferramenta útil quando existe planejamento, capacidade de pagamento e clareza sobre o custo. Mas ele também pode transformar desejos presentes em compromissos futuros que, somados, reduzem a margem de manobra de uma família. A diferença está menos na existência da parcela do que na consciência sobre aquilo que ela representa.
Talvez a pergunta mais importante antes de aceitar uma nova obrigação seja, portanto, mais simples do que parece: “Quanto do meu futuro estou disposto a entregar para ter isso agora?” Em alguns casos, a resposta será perfeitamente racional. A compra fará sentido, o custo será compatível e o compromisso estará dentro de um planejamento. Em outros, a resposta revelará que a vontade presente está exigindo demais da renda futura. O objetivo da educação financeira não é decidir pelo consumidor. É fazer com que ele enxergue a decisão inteira antes de tomá-la.
Porque uma compra parcelada tem duas partes. A primeira é visível: o produto que chega, a viagem realizada, o celular novo, o móvel instalado, a experiência vivida. A segunda é menos visível: uma pequena obrigação que reaparecerá todos os meses até desaparecer. É nessa segunda parte que uma análise financeira madura precisa prestar atenção. Não para transformar o consumo em inimigo, mas para lembrar que dinheiro também é capacidade de escolha. E quanto mais escolhas futuras forem vendidas antecipadamente, menos liberdade restará para decidir quando o futuro finalmente chegar.