




Construir patrimônio exige mais do que investir: é preciso transformar renda, tempo e disciplina em ativos capazes de sustentar o futuro
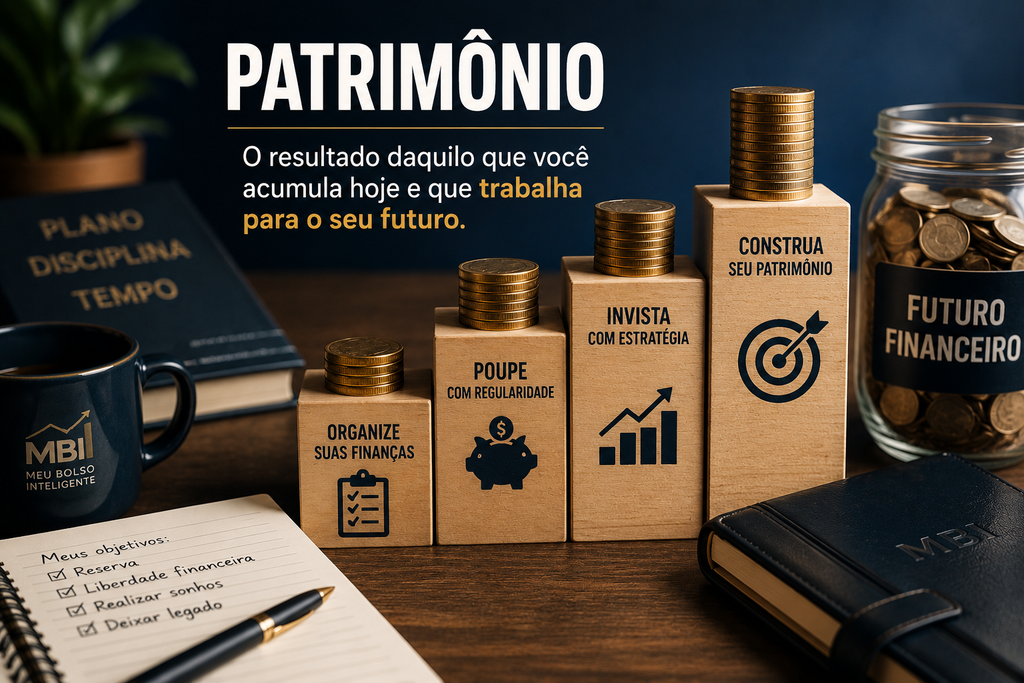
Construir patrimônio é um processo que começa muito antes da escolha de uma ação, de um fundo ou de qualquer outro investimento. Patrimônio é o resultado daquilo que uma pessoa consegue acumular ao longo do tempo — e isso envolve renda, capacidade de poupança, organização financeira, proteção contra imprevistos e decisões consistentes de investimento.
Para quem está começando, essa distinção é importante. Investir não é sinônimo de construir patrimônio. Uma pessoa pode aplicar dinheiro todos os meses e, ainda assim, não avançar de maneira consistente se acumula dívidas caras, não possui uma reserva financeira adequada ou assume riscos incompatíveis com seus objetivos. A construção patrimonial começa quando parte da renda deixa de ser consumida e passa a formar uma base de ativos.
É nesse ponto que os investimentos ganham importância. Depois de organizar as finanças e criar condições para poupar, o investidor pode direcionar parte dos recursos para ativos capazes de preservar ou potencialmente ampliar seu patrimônio ao longo do tempo. Renda fixa, ações, fundos, ETFs e outros instrumentos cumprem funções diferentes e apresentam níveis distintos de risco, liquidez e potencial de retorno. A própria Comissão de Valores Mobiliários (CVM) recomenda que o investidor considere essas características antes de escolher onde colocar seu dinheiro. Entenda as características dos investimentos — CVM
O desafio, portanto, não está simplesmente em encontrar o investimento que pode render mais. Está em construir uma estratégia que permita acumular patrimônio de forma compatível com a realidade financeira, os objetivos e o horizonte de cada pessoa. Patrimônio não nasce de uma decisão isolada, mas da combinação entre dinheiro bem administrado, tempo e escolhas de investimento feitas com estratégia.
O primeiro passo é criar uma diferença consistente entre aquilo que entra e aquilo que sai. É dessa sobra financeira que surgem os recursos disponíveis para formar reservas e, posteriormente, adquirir ativos. Quanto maior e mais sustentável for essa capacidade de poupança, maior tende a ser o espaço para investir sem comprometer o orçamento cotidiano.
Isso não significa que seja necessário ter uma renda elevada para começar. O patrimônio pode ser construído com valores relativamente pequenos, desde que exista regularidade. Mais importante do que o tamanho do primeiro aporte é estabelecer uma estrutura que permita repetir o processo ao longo dos meses e dos anos. Consistência tende a ser mais importante do que tentar encontrar o momento perfeito para entrar no mercado.
Outro elemento fundamental é separar objetivos de curto prazo daqueles que pertencem ao horizonte patrimonial. Dinheiro que poderá ser necessário em breve precisa estar disponível e protegido contra oscilações excessivas. Já os recursos destinados ao longo prazo podem seguir uma estratégia diferente, permitindo ao investidor considerar ativos com maior potencial de crescimento e, consequentemente, maior exposição a riscos.
Essa distinção ajuda a evitar um erro comum: investir sem saber qual função aquele dinheiro deverá cumprir. Uma carteira bem estruturada não é formada apenas pela busca de rentabilidade, mas pela combinação de liquidez, segurança, diversificação e crescimento. Cada parcela do dinheiro pode ter uma finalidade diferente — e entender essa função é o que permite transformar investimentos dispersos em uma estratégia patrimonial. A CVM também destaca que a escolha deve considerar prazo, risco e liquidez de acordo com o objetivo financeiro.
Quando o objetivo é construir patrimônio, a escolha dos ativos deve partir da função que cada investimento desempenhará dentro da carteira. A renda fixa pode oferecer previsibilidade para determinadas parcelas do patrimônio, enquanto ações, fundos, ETFs e outros ativos podem ampliar as possibilidades de crescimento no longo prazo. Não existe uma composição universalmente correta: a estratégia precisa considerar objetivos, prazo, liquidez e capacidade de suportar oscilações.
O risco também precisa ser entendido como parte da decisão. Buscar retornos maiores normalmente significa aceitar algum nível adicional de incerteza, e o investidor precisa avaliar se consegue atravessar períodos de queda sem abandonar sua estratégia. A CVM explica que o retorno efetivamente obtido pode ser diferente do retorno esperado e que risco e retorno precisam ser analisados conjuntamente.
Nesse contexto, diversificar não significa simplesmente acumular uma grande quantidade de investimentos diferentes. Uma carteira pode ter vários ativos e continuar excessivamente concentrada se eles estiverem expostos aos mesmos fatores de risco. A diversificação procura distribuir o patrimônio entre diferentes ativos e fontes de risco, podendo reduzir determinados riscos, embora nunca consiga eliminá-los completamente. Diversificação e riscos — CVM
Por isso, uma estratégia patrimonial consistente precisa equilibrar risco, retorno e liquidez. A busca pela maior rentabilidade possível pode parecer atraente, mas uma carteira que não respeita o perfil e os objetivos do investidor pode transformar uma oportunidade de crescimento em uma fonte de perdas e decisões impulsivas. A escolha adequada começa pelo objetivo, passa pelo perfil de risco e chega à seleção dos ativos.
Construir uma carteira patrimonial também exige definir prioridades. Antes de escolher ativos, o investidor precisa saber para que está investindo, quanto tempo pretende manter os recursos e qual nível de oscilação consegue suportar sem comprometer seus objetivos. O processo conhecido como suitability existe justamente para relacionar produtos e estratégias ao perfil e às necessidades de cada investidor.
O horizonte de tempo é especialmente importante. Recursos destinados a uma necessidade próxima não deveriam ser tratados da mesma maneira que o dinheiro reservado para objetivos de longo prazo. Quanto maior o prazo disponível, maior pode ser a capacidade de atravessar períodos de volatilidade — embora isso não elimine os riscos do investimento. A liquidez também precisa ser considerada, já que a facilidade de transformar um ativo em dinheiro pode variar bastante entre diferentes alternativas.
Outro ponto fundamental é entender que diversificação não significa simplesmente comprar muitos produtos. O objetivo é distribuir o patrimônio entre investimentos que apresentem características e fontes de risco diferentes. Dessa maneira, um problema específico de determinado ativo, empresa, setor ou mercado não necessariamente comprometerá toda a carteira. Ainda assim, diversificar não elimina a possibilidade de perdas.
Por isso, uma estratégia patrimonial precisa equilibrar risco, retorno e liquidez de maneira coerente. Buscar a maior rentabilidade possível pode parecer atraente, mas uma carteira que não respeita a capacidade financeira e emocional do investidor pode transformar uma oportunidade de crescimento em uma fonte de perdas e decisões impulsivas. O objetivo não é eliminar o risco, mas assumir riscos que façam sentido dentro da estratégia.
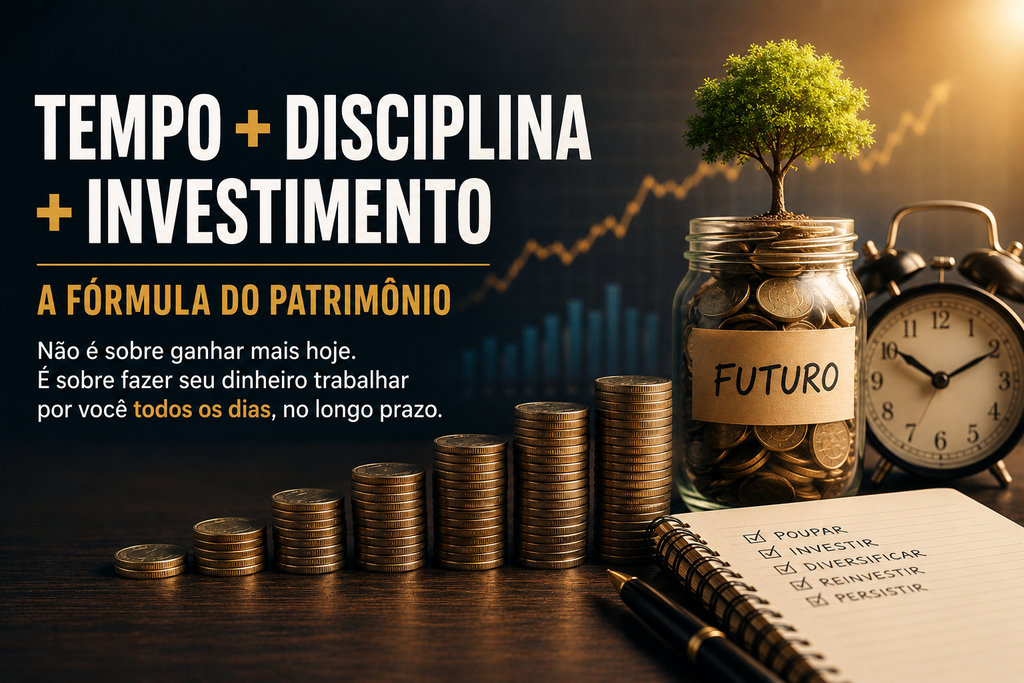
O tempo é outro elemento importante nessa equação. Ele permite que os rendimentos acumulados passem a participar dos resultados dos períodos seguintes, criando o efeito conhecido como juros compostos. Nesse mecanismo, os rendimentos são incorporados ao montante e passam a participar da base sobre a qual novos resultados são calculados. A B3 explica que esse efeito pode ser particularmente relevante na acumulação de patrimônio ao longo de períodos mais extensos. Juros compostos — B3 Bora Investir
Por isso, começar cedo pode ser mais relevante do que esperar reunir uma grande quantia para fazer o primeiro investimento. A diferença não está apenas no dinheiro inicialmente aplicado, mas no número de períodos durante os quais os aportes e os rendimentos podem permanecer trabalhando juntos. Tempo não garante rentabilidade, mas aumenta o período disponível para que a capitalização produza seus efeitos.
A regularidade dos aportes também exerce papel importante. Investir todos os meses, quando isso é compatível com o orçamento, cria um processo contínuo de transferência de recursos da renda para o patrimônio. Ao longo dos anos, novos aportes se somam ao capital já acumulado, enquanto o reinvestimento dos rendimentos pode ampliar progressivamente a base patrimonial.
Isso ajuda a entender por que construir patrimônio não deveria depender de acertar repetidamente o melhor momento para investir. Uma estratégia de longo prazo busca estabelecer um processo que possa ser mantido durante diferentes ciclos econômicos e de mercado. A combinação entre aportes, reinvestimento, diversificação e tempo pode ser mais importante para o patrimônio futuro do que uma tentativa constante de prever os próximos movimentos dos mercados.
Um dos maiores obstáculos à construção de patrimônio é transformar decisões de investimento em tentativas constantes de ganhar dinheiro rapidamente. Perseguir a aplicação da moda, trocar de estratégia a cada movimento do mercado ou concentrar uma parcela excessiva do patrimônio em um único ativo pode aumentar a exposição a riscos que o investidor nem sempre consegue suportar. A CVM ressalta que riscos de mercado, crédito e liquidez fazem parte dos investimentos e que a diversificação pode reduzi-los, mas não eliminá-los totalmente.
Outro erro é escolher um investimento antes de definir o objetivo. A pergunta “qual é o melhor investimento?” não tem uma resposta universal. O investimento mais adequado depende do que se pretende alcançar, do prazo, da necessidade de liquidez e do risco que pode ser assumido. Como resume a própria CVM, não existe um investimento que seja simplesmente “o melhor” para todos; existe aquele mais adequado a determinado objetivo e perfil.
Também é preciso cuidado com promessas de retornos extraordinários, especialmente quando aparecem acompanhadas da ideia de baixo risco ou de ganhos garantidos. No mercado financeiro, existe incerteza em qualquer investimento, e retornos esperados não são garantias de resultados. A CVM recomenda atenção a ofertas que prometam rentabilidades muito acima do que seria razoável, pois riscos elevados e até fraudes podem estar envolvidos.
Por fim, construir patrimônio exige controlar o comportamento diante das oscilações. Quedas fazem parte dos mercados e podem testar uma estratégia justamente quando ela mais precisa ser seguida com disciplina. Isso não significa manter um investimento inadequado a qualquer custo, mas evitar decisões impulsivas baseadas apenas no medo ou na euforia. Patrimônio de longo prazo não é construído pela ausência de perdas, e sim pela capacidade de administrar riscos, rever decisões quando necessário e manter uma estratégia coerente com os objetivos.
Construir patrimônio, portanto, não é um projeto que depende de uma única escolha ou de um período específico de alta nos mercados. É um processo que combina capacidade de poupança, organização financeira, escolha consciente dos investimentos, diversificação, disciplina e tempo. Nenhum desses elementos, isoladamente, garante resultado; juntos, porém, formam uma estrutura mais consistente para quem deseja transformar renda em patrimônio ao longo dos anos.
Isso também significa entender que patrimônio não deve ser medido apenas pelo valor da carteira de investimentos. Uma estrutura patrimonial saudável precisa considerar o conjunto: recursos disponíveis, reservas, investimentos, bens, dívidas e objetivos futuros. Reduzir dívidas, formar uma reserva e aumentar gradualmente a parcela do patrimônio alocada em ativos podem fazer parte da mesma estratégia.
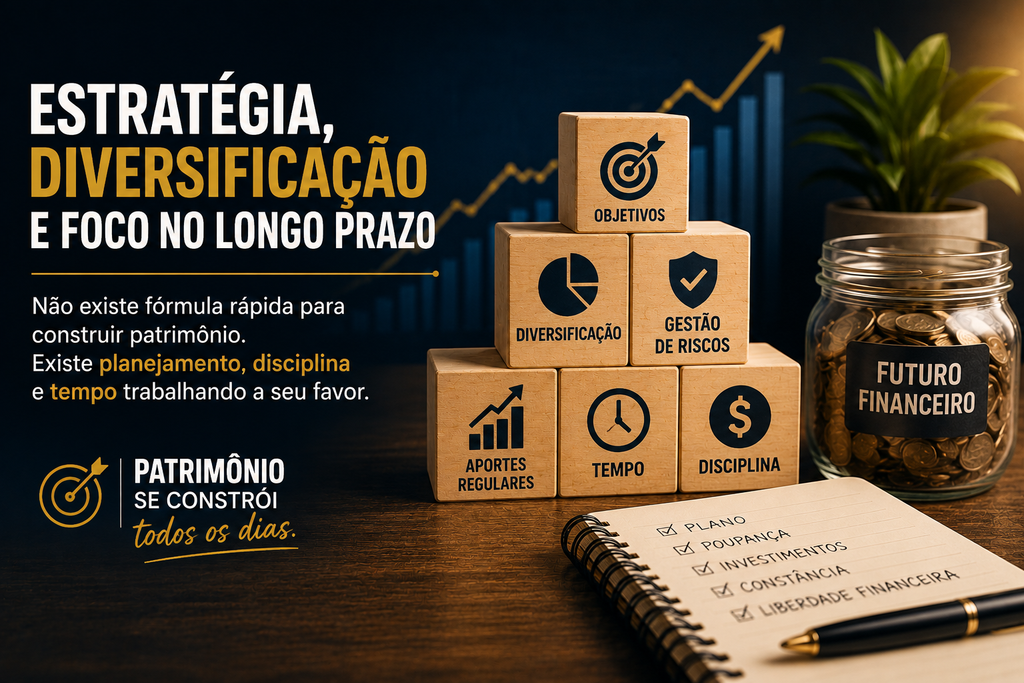
Ao longo do tempo, o objetivo é fazer com que uma parcela cada vez maior do dinheiro acumulado deixe de depender exclusivamente do trabalho e passe a estar representada por ativos capazes de preservar ou potencialmente ampliar o patrimônio. O caminho pode ser lento no começo, mas a combinação entre novos aportes e reinvestimento dos resultados pode aumentar progressivamente a base patrimonial. Não existe fórmula rápida capaz de substituir esse processo.
É essa visão que orienta o Setembro do MBI. Construir patrimônio não significa procurar o investimento da vez nem tentar descobrir qual ativo será o próximo a disparar. Significa criar uma estratégia que possa ser mantida por muitos anos, compreender os riscos assumidos e permitir que renda, disciplina, investimentos e tempo trabalhem juntos na construção do futuro financeiro.




One thought on “Patrimônio não se constrói de um dia para o outro: o papel dos investimentos nessa jornada”