




Organizar o orçamento, definir prioridades e criar espaço para poupar são passos fundamentais para transformar renda em patrimônio — antes mesmo de escolher onde investir.
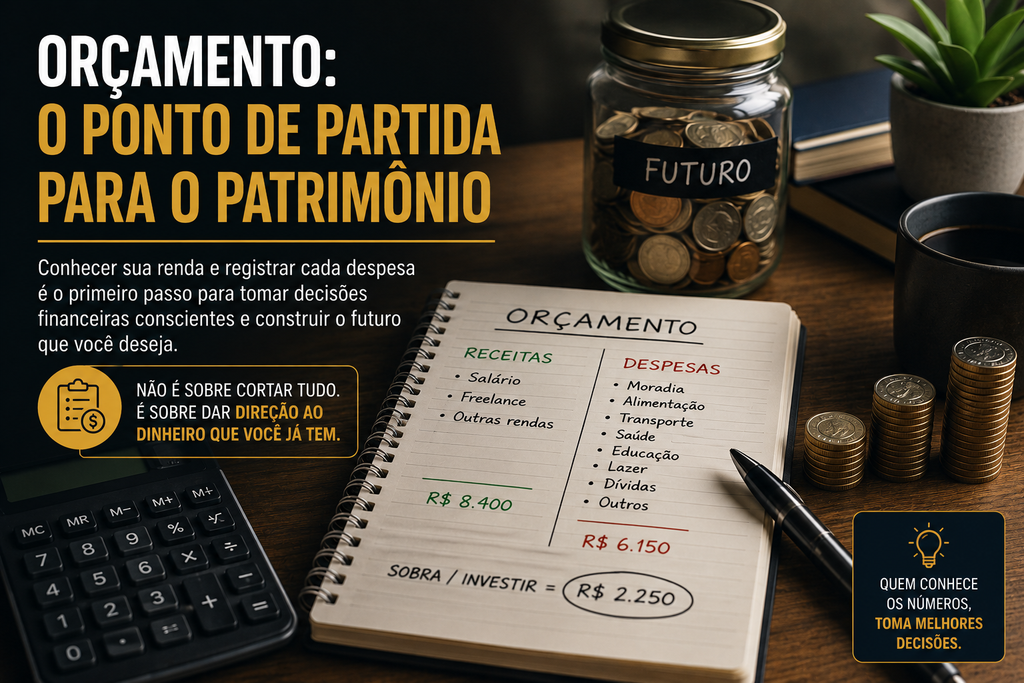
Construir patrimônio começa muito antes da escolha de uma ação, de um fundo ou de um título de renda fixa. O primeiro passo é criar uma estrutura financeira capaz de gerar espaço entre aquilo que entra e aquilo que sai. Sem dinheiro disponível para ser preservado e direcionado ao futuro, não existe investimento capaz de compensar indefinidamente um orçamento desorganizado.
É por isso que o orçamento deveria ser encarado menos como uma restrição e mais como um mapa. Ele mostra quanto dinheiro entra, quais compromissos são indispensáveis, onde estão os excessos e, principalmente, quanto pode ser destinado aos objetivos de longo prazo. A orientação de órgãos como a SUSEP e a CAIXA segue justamente essa lógica: conhecer receitas e despesas é uma base para tomar decisões financeiras mais conscientes.
Organizar as finanças também significa dar uma função para cada parte da renda. Moradia, alimentação, transporte, educação, lazer, dívidas, reserva e investimentos competem pelo mesmo recurso: o dinheiro disponível. Sem prioridades claras, o consumo tende a ocupar o espaço que poderia ser utilizado para construir segurança e patrimônio. Planejar é decidir antecipadamente o que o dinheiro deverá fazer antes que outras despesas decidam por você.
Essa organização não exige uma vida financeira perfeita nem um salário elevado. Exige clareza. Uma pessoa que conhece sua renda, acompanha suas despesas, entende seus compromissos e estabelece objetivos tem muito mais condições de tomar decisões consistentes. O patrimônio começa a ser construído justamente quando o dinheiro deixa de simplesmente desaparecer ao longo do mês e passa a seguir um plano.
O ponto de partida para esse processo é simples, mas muitas vezes negligenciado: saber exatamente quanto custa manter a própria vida. Não basta conhecer o salário ou a renda mensal. É preciso identificar as despesas fixas, os gastos variáveis, os compromissos parcelados e aqueles pequenos valores que, isoladamente, parecem irrelevantes, mas se repetem todos os meses.
Essa visão permite encontrar uma informação decisiva: o custo real do seu padrão de vida. Quando esse número fica claro, torna-se mais fácil perceber se a renda atual comporta os objetivos estabelecidos. Se todo o dinheiro já está comprometido, o problema não será resolvido simplesmente escolhendo um investimento melhor. Será necessário rever despesas, aumentar a renda, reduzir dívidas ou combinar essas estratégias.
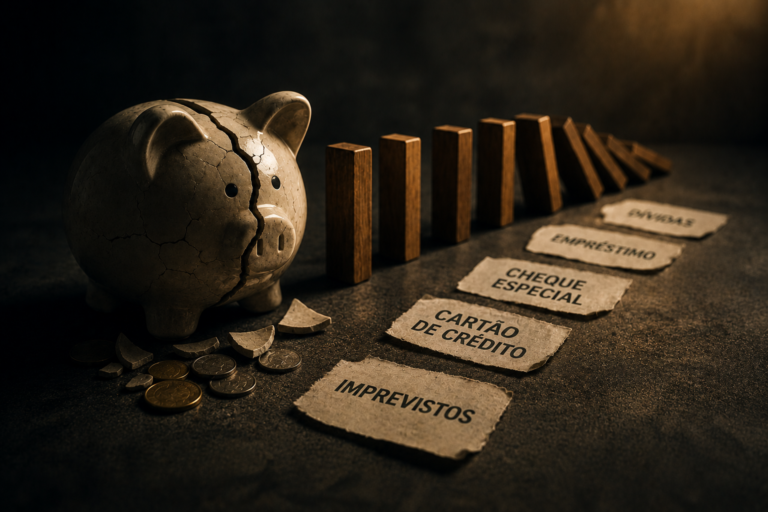
Também é importante diferenciar o que é gasto recorrente do que é gasto eventual. Uma manutenção do carro, um imposto, uma matrícula escolar ou uma despesa anual pode não aparecer todos os meses, mas continua fazendo parte do custo financeiro da vida. Ignorar esses compromissos cria uma falsa sensação de sobra e aumenta a probabilidade de recorrer ao crédito quando eles finalmente chegam. A orientação oficial de educação financeira também recomenda registrar despesas eventuais e extraordinárias justamente para evitar que elas sejam esquecidas no planejamento.
É nesse momento que o planejamento começa a ganhar profundidade. Em vez de esperar o fim do mês para descobrir o que restou, o dinheiro passa a receber destinos previamente definidos. Primeiro se organiza a realidade; depois se estabelecem as prioridades; então se determina quanto pode ser destinado à construção do patrimônio. O objetivo não é controlar cada centavo de maneira obsessiva, mas fazer com que o orçamento trabalhe conscientemente a favor dos objetivos financeiros.
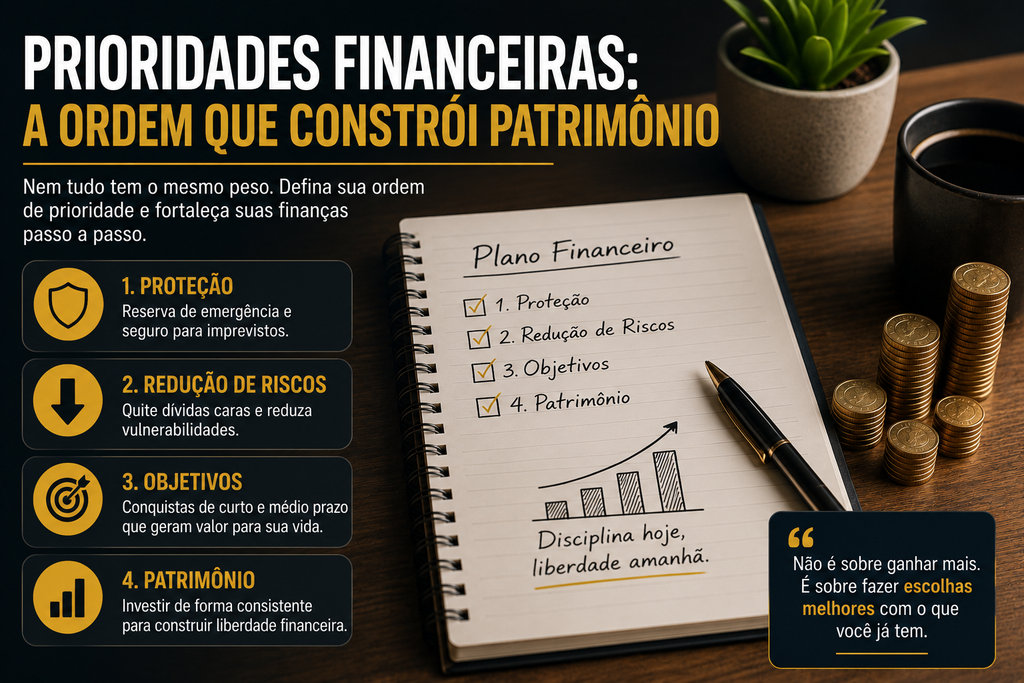
Uma vez conhecido o custo real da vida, o próximo passo é estabelecer prioridades. Nem todas as despesas têm o mesmo peso e, principalmente, nem todo objetivo precisa ser alcançado ao mesmo tempo. Organização financeira é também uma escolha de ordem: primeiro aquilo que protege a estabilidade, depois aquilo que reduz vulnerabilidades e, então, aquilo que acelera a construção do patrimônio.
As dívidas merecem atenção especial nessa hierarquia. Compromissos com juros elevados podem consumir uma parcela importante da renda e limitar a capacidade de poupar. Antes de aumentar os investimentos, pode ser mais racional reduzir uma dívida cara, especialmente quando seu custo supera o retorno esperado de alternativas de baixo risco. O importante é olhar para o custo efetivo de cada compromisso e entender seu impacto sobre o orçamento.
Depois disso, a formação de uma reserva financeira ajuda a criar uma camada de proteção contra imprevistos. O objetivo não é buscar a maior rentabilidade possível, mas manter recursos acessíveis para situações que não podem ser adiadas. Uma emergência sem reserva pode transformar um problema pontual em uma nova dívida e interromper justamente o processo de acumulação que levou meses ou anos para começar. O Banco Central inclui a formação de poupança e a resiliência financeira entre os objetivos centrais das medidas de educação financeira.
Com orçamento, prioridades e proteção financeira definidos, surge uma pergunta essencial: quanto da renda deve ser destinado ao futuro? Não existe um percentual universal que funcione para todas as pessoas. A proporção adequada depende da renda, das despesas, das dívidas, dos objetivos e do momento financeiro de cada família. Mais importante do que estabelecer um número perfeito é criar uma regra possível de cumprir e transformá-la em hábito.
Definido esse valor, o próximo desafio é fazer com que ele realmente aconteça. Na prática, depender apenas do que eventualmente “sobrar” no fim do mês costuma ser uma estratégia frágil. Despesas inesperadas aparecem, oportunidades de consumo surgem e, quando não existe uma prioridade previamente estabelecida, o dinheiro tende a encontrar outros destinos. Poupar precisa deixar de ser o que acontece depois do consumo e passar a ser uma decisão incorporada ao orçamento.
Uma maneira eficiente de fazer isso é automatizar parte do processo. No dia em que a renda entra, uma quantia previamente definida pode ser direcionada para a reserva, para a quitação de dívidas ou para investimentos, conforme a fase financeira em que a pessoa se encontra. A vantagem não está em encontrar uma fórmula perfeita, mas em reduzir a quantidade de decisões que precisam ser tomadas todos os meses.
O planejamento, porém, não deve ser rígido a ponto de ignorar mudanças na vida. Renda, despesas, composição familiar, objetivos e prioridades podem mudar. Por isso, o orçamento precisa ser revisado periodicamente. Um plano financeiro eficiente não é aquele que permanece idêntico durante anos, mas aquele que continua funcionando mesmo quando a realidade muda. O guia de planejamento financeiro disponibilizado pela CVM segue essa perspectiva ao tratar o planejamento como uma ferramenta para acompanhar as finanças e alcançar objetivos pessoais.
Também vale estabelecer metas em diferentes horizontes. Uma meta de curto prazo pode envolver organizar as contas ou eliminar uma dívida. No médio prazo, pode ser possível formar uma reserva mais robusta ou financiar um projeto importante. Já o longo prazo pode envolver aposentadoria, independência financeira ou a construção de um patrimônio capaz de gerar renda. Quando essas metas estão conectadas, cada decisão cotidiana passa a fazer parte de uma estratégia maior.
Um orçamento bem estruturado também precisa deixar espaço para a vida real. Imprevistos fazem parte de qualquer planejamento financeiro, e tentar eliminá-los completamente pode levar a um orçamento artificialmente apertado. A questão é criar margem suficiente para que uma despesa inesperada não desorganize todo o mês. Patrimônio se constrói com disciplina, mas também com capacidade de absorver os choques do caminho.
Essa margem começa pela diferença entre renda e despesas. Quanto maior for o espaço disponível depois dos gastos essenciais e dos compromissos financeiros, maior será a capacidade de direcionar recursos para objetivos de longo prazo. Quando essa diferença é pequena demais, três caminhos costumam se apresentar: reduzir despesas, aumentar a renda ou rever o prazo das metas. Em muitos casos, a solução mais realista será uma combinação dos três.
É importante, ainda, evitar que o aumento da renda seja imediatamente transformado em aumento permanente das despesas. Receber um reajuste, uma promoção ou uma renda extra pode representar uma oportunidade para acelerar a construção patrimonial. Se todo o ganho adicional for incorporado ao padrão de consumo, porém, a situação financeira pode permanecer praticamente igual, apenas com valores maiores circulando pelo orçamento.
Uma estratégia simples é estabelecer previamente o destino de uma parte de qualquer aumento de renda. Se o salário crescer, por exemplo, uma parcela desse crescimento pode ser direcionada para investimentos, outra para objetivos específicos e, se necessário, outra para melhorar a qualidade de vida. Dessa forma, o padrão de vida pode evoluir sem que o futuro financeiro seja deixado de lado.
O mais importante é entender que organização financeira não significa viver em função de uma planilha. O orçamento existe para dar liberdade de escolha. Quando as contas estão sob controle, as dívidas são conhecidas, existe uma reserva e parte da renda está sendo direcionada para o futuro, o dinheiro deixa de ser apenas uma fonte de preocupação e passa a funcionar como instrumento para ampliar as possibilidades de vida.
Quando essa estrutura está funcionando, investir deixa de ser uma tentativa de compensar uma vida financeira desorganizada e passa a ocupar o lugar correto dentro do planejamento. O dinheiro destinado aos investimentos não precisa ser aquele que “sobrou por acaso”, mas uma parcela definida de acordo com os objetivos, o prazo e a capacidade financeira de cada pessoa.
Nesse momento, também se torna importante evitar a busca por soluções milagrosas. Construção de patrimônio é um processo gradual. Promessas de ganhos rápidos, estratégias excessivamente complexas ou decisões tomadas apenas porque determinado investimento está em alta podem desviar o planejamento de sua finalidade principal. O objetivo não é encontrar o investimento que enriquecerá você rapidamente, mas construir uma estratégia que possa ser mantida por muitos anos.
A organização financeira também cria condições para aproveitar melhor o efeito dos juros compostos. Quando existe regularidade nos aportes e tempo suficiente para o dinheiro permanecer investido, os próprios rendimentos passam a contribuir para o crescimento do patrimônio. O efeito não acontece de uma hora para outra, mas pode se tornar relevante à medida que os anos passam. Por isso, começar de forma consistente costuma ser mais importante do que esperar pelo momento perfeito.
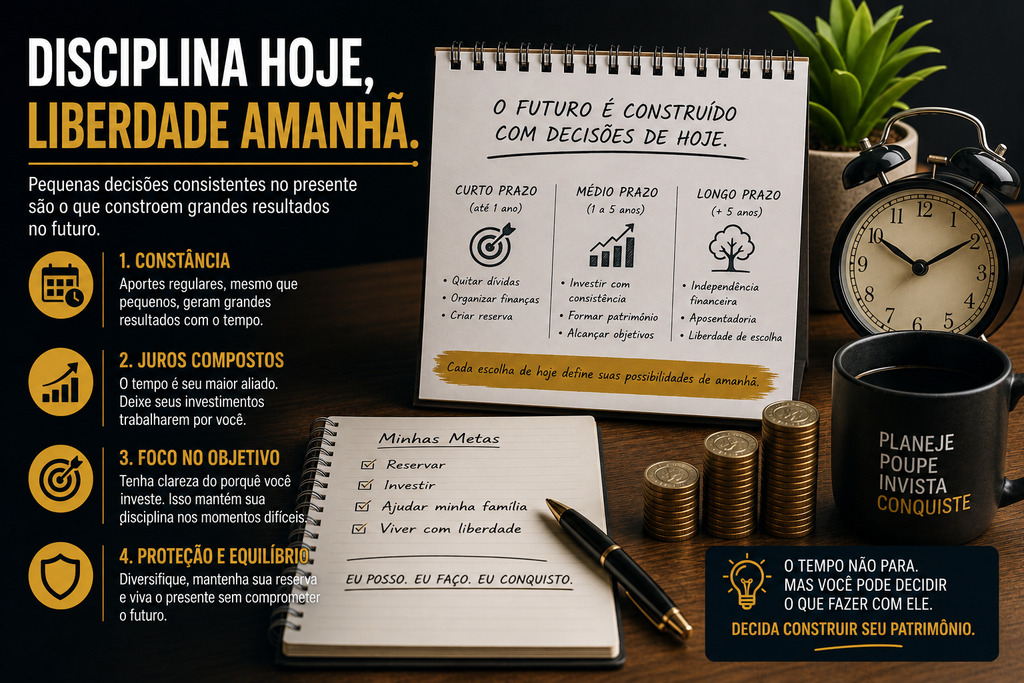
No entanto, construir patrimônio não significa simplesmente acumular o maior valor possível. O dinheiro precisa estar conectado a objetivos concretos. Segurança, liberdade de escolha, aposentadoria, educação dos filhos, aquisição de bens ou geração de renda futura podem representar finalidades diferentes para o mesmo patrimônio. Quanto mais claro for o motivo pelo qual você está acumulando dinheiro, mais fácil tende a ser manter a disciplina quando o consumo imediato parecer mais atraente.
É essa conexão entre organização e propósito que transforma o orçamento em uma ferramenta de construção patrimonial. Cada despesa passa a ser analisada dentro de um contexto maior: não apenas quanto custa hoje, mas o impacto que aquela escolha terá sobre aquilo que você pretende construir amanhã.
No fim das contas, organizar a vida financeira não é sobre controlar cada centavo ou transformar o orçamento em uma fonte permanente de restrições. É sobre dar direção ao dinheiro. Quando cada parte da renda possui uma finalidade, fica mais fácil distinguir o que é prioridade, o que pode esperar e o que simplesmente não cabe no momento.
A construção de patrimônio acontece justamente nessa diferença entre o que você ganha e aquilo que decide fazer com o que ganhou. Não é necessário começar com grandes valores. É necessário criar uma estrutura que permita repetir boas decisões durante tempo suficiente para que elas produzam resultados. Consistência financeira costuma ser mais poderosa do que decisões extraordinárias tomadas de maneira ocasional.
Por isso, talvez o melhor momento para revisar o seu orçamento não seja quando aparecer um aumento salarial, uma oportunidade de investimento ou uma emergência. É agora. Abra suas contas, some suas despesas, identifique suas dívidas, descubra quanto realmente custa o seu padrão de vida e pergunte quanto da sua renda está, de fato, construindo o futuro que você deseja.
E aqui está a provocação: se você recebesse exatamente a mesma renda pelos próximos cinco anos, sua vida financeira estaria caminhando para o patrimônio que você deseja? Se a resposta for não, talvez o problema não esteja apenas em quanto você ganha, mas na maneira como o dinheiro está sendo direcionado.
Não espere sobrar dinheiro para começar a planejar. Dê uma função ao dinheiro que já existe. Corte o que não faz sentido, organize o que está desestruturado, estabeleça prioridades e transforme uma pequena parcela da renda em um compromisso permanente com o seu futuro.
Porque patrimônio não começa com milhões na conta. Começa com uma decisão simples: parar de deixar o dinheiro decidir sozinho para onde vai. A próxima renda que entrar pode financiar mais consumo, pagar escolhas do passado ou começar a construir liberdade para o futuro. A escolha é sua — e ela começa no próximo orçamento.




2 thoughts on “O patrimônio começa quando seu dinheiro passa a ter um plano”