




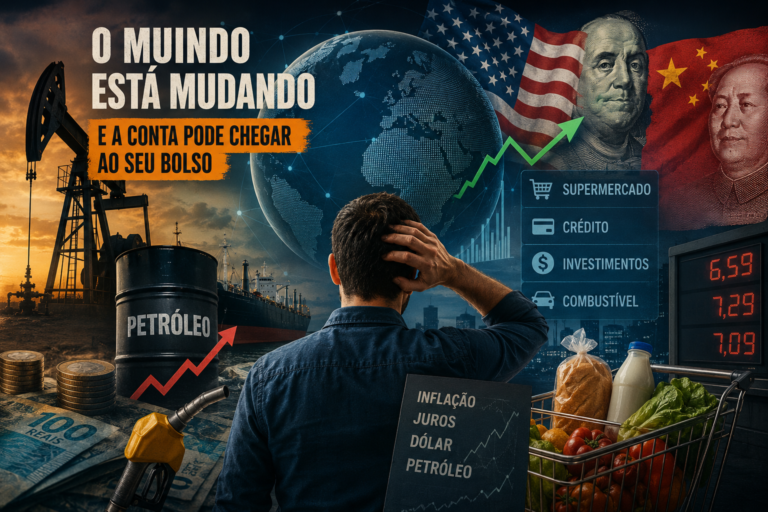
Inflação, juros, câmbio e cenário internacional influenciam o poder de compra e os investimentos; entender esses movimentos é parte essencial de quem deseja construir e preservar patrimônio no longo prazo.
Construir patrimônio não acontece em um ambiente econômico neutro. Enquanto uma pessoa trabalha, poupa e investe, inflação, juros, câmbio, crescimento econômico e decisões tomadas por governos e bancos centrais estão constantemente alterando as condições ao seu redor. Mesmo quem não acompanha o mercado diariamente é afetado por esses movimentos, seja no preço dos produtos, no custo do crédito ou no desempenho dos investimentos.
A inflação é um dos exemplos mais claros. Quando os preços sobem de forma persistente, o dinheiro perde poder de compra e o patrimônio precisa crescer em ritmo suficiente para preservar seu valor ao longo do tempo. Não basta, portanto, olhar apenas para o rendimento nominal de uma aplicação. Para avaliar o resultado de uma estratégia patrimonial, é necessário considerar também quanto os preços avançaram no período. A própria CVM destaca que a inflação reduz o poder de compra do dinheiro ao longo do tempo e que investir pode ser uma forma de buscar preservar esse poder de compra.
Os juros também exercem influência direta. Quando as taxas estão elevadas, o crédito tende a ficar mais caro e determinadas decisões de consumo e investimento podem ser adiadas. Ao mesmo tempo, aplicações vinculadas às taxas de juros podem se tornar mais atraentes. Quando os juros caem, essa dinâmica muda: o custo do crédito tende a diminuir, enquanto investidores podem buscar alternativas com maior potencial de retorno. No Brasil, a Selic é definida pelo Comitê de Política Monetária do Banco Central, e suas mudanças repercutem sobre as condições financeiras da economia.
No exterior, a lógica é semelhante. As decisões dos grandes bancos centrais, o comportamento das principais economias, os preços das commodities, conflitos geopolíticos e movimentos do dólar podem chegar ao bolso do brasileiro por diferentes caminhos. É por isso que entender economia não significa tentar prever cada movimento do mercado. Significa compreender o ambiente em que o patrimônio está sendo construído e tomar decisões mais conscientes diante dele.
No Brasil, essa relação entre economia e patrimônio começa pela inflação. Quando o custo de vida aumenta, uma mesma quantia passa a comprar menos produtos e serviços. Para quem está acumulando patrimônio, isso significa que simplesmente guardar dinheiro não é suficiente para preservar seu poder de compra indefinidamente. É necessário considerar quanto os recursos estão rendendo em relação à evolução dos preços.
É justamente por isso que o conceito de retorno real é tão importante. Uma aplicação que apresenta determinado rendimento nominal pode parecer atraente, mas o resultado efetivo para o patrimônio depende também da inflação do período e, conforme o investimento, de impostos e custos. O investidor precisa olhar além do número exibido na rentabilidade e perguntar quanto, de fato, seu dinheiro ganhou em poder de compra.
Os juros entram nessa equação de maneira decisiva. Uma taxa básica elevada pode favorecer determinados investimentos de renda fixa, mas também encarece financiamentos, empréstimos e outras formas de crédito. Para uma família endividada, juros altos podem consumir recursos que poderiam ser destinados à formação de patrimônio. Para quem possui capital investido, por outro lado, o mesmo ambiente pode oferecer oportunidades diferentes de remuneração.
Essa dinâmica mostra por que construir patrimônio não depende apenas de quanto se ganha, mas também de quanto a economia permite preservar e multiplicar desse dinheiro. Uma inflação persistente pode corroer o poder de compra; juros elevados podem aumentar o custo das dívidas; e uma mudança no ciclo econômico pode alterar a atratividade de diferentes ativos. Acompanhar esses movimentos não significa tentar adivinhar o futuro, mas entender melhor as condições em que as decisões financeiras estão sendo tomadas.
A atividade econômica também merece atenção porque influencia emprego, renda, consumo e resultados das empresas. Quando a economia cresce de forma consistente, empresas podem vender mais, contratar e investir, criando um ambiente diferente daquele observado em períodos de desaceleração. Para quem investe, essas mudanças podem aparecer nos resultados das companhias, nas expectativas do mercado e nos preços dos ativos.
No Brasil, porém, o cenário doméstico não pode ser analisado isoladamente. O país participa de uma economia global e está sujeito aos movimentos do dólar, dos preços internacionais de petróleo, alimentos e outras commodities, além das decisões tomadas por grandes economias. Uma mudança relevante no cenário externo pode afetar o câmbio brasileiro, a inflação doméstica e as condições financeiras do país.
O dólar é um bom exemplo dessa conexão. Uma moeda americana mais valorizada diante do real pode encarecer produtos e insumos importados e exercer pressão sobre determinados preços. Ao mesmo tempo, empresas brasileiras exportadoras podem se beneficiar de receitas em moeda estrangeira quando convertidas para reais. O efeito sobre a economia e sobre os investimentos, portanto, não é uniforme: depende de quem está exposto a cada movimento.
É nesse ponto que acompanhar o cenário econômico deixa de ser apenas uma questão de curiosidade. Para quem está construindo patrimônio, compreender essas relações ajuda a interpretar melhor as oscilações dos investimentos e a evitar conclusões precipitadas. Um ativo pode cair não porque sua estratégia deixou de fazer sentido, mas porque o ambiente econômico mudou — e entender a causa é fundamental antes de tomar qualquer decisão.
Para quem investe, acompanhar a economia também significa entender o comportamento dos bancos centrais. No Brasil, as decisões do Copom sobre a Selic influenciam as condições financeiras domésticas. No exterior, decisões de instituições como o Federal Reserve podem alterar expectativas, fluxos de capital, moedas e condições financeiras globais. Essas decisões não determinam sozinhas o desempenho dos ativos, mas ajudam a formar o ambiente em que eles são negociados.
O cenário fiscal também entra nessa conta. Quando o mercado percebe maior risco relacionado às contas públicas, pode exigir uma remuneração maior para financiar o governo, o que pode pressionar juros futuros e afetar o câmbio e a percepção de risco. Para o investidor brasileiro, acompanhar a trajetória das contas públicas é, portanto, uma forma de compreender uma das forças que influenciam o custo do dinheiro no país.
No ambiente internacional, as incertezas podem se espalhar rapidamente. Guerras, tensões comerciais, mudanças nas cadeias de produção, decisões sobre tarifas e alterações nos preços de energia podem provocar movimentos em moedas, commodities, bolsas e taxas de juros. Um acontecimento que parece distante pode chegar ao patrimônio do brasileiro por meio do preço dos combustíveis, da inflação, do câmbio ou da valorização e desvalorização de determinados ativos.
Isso reforça uma ideia importante: diversificar patrimônio também significa reconhecer que diferentes riscos podem vir de diferentes lugares. Ter exposição a mais de uma classe de ativos ou a diferentes mercados pode ajudar a reduzir a dependência de um único cenário econômico. Mas diversificação não significa estar protegido contra qualquer crise. É uma ferramenta de gestão de risco, não uma garantia de rentabilidade ou preservação do patrimônio. A CVM destaca que a diversificação pode reduzir riscos, mas não eliminá-los.
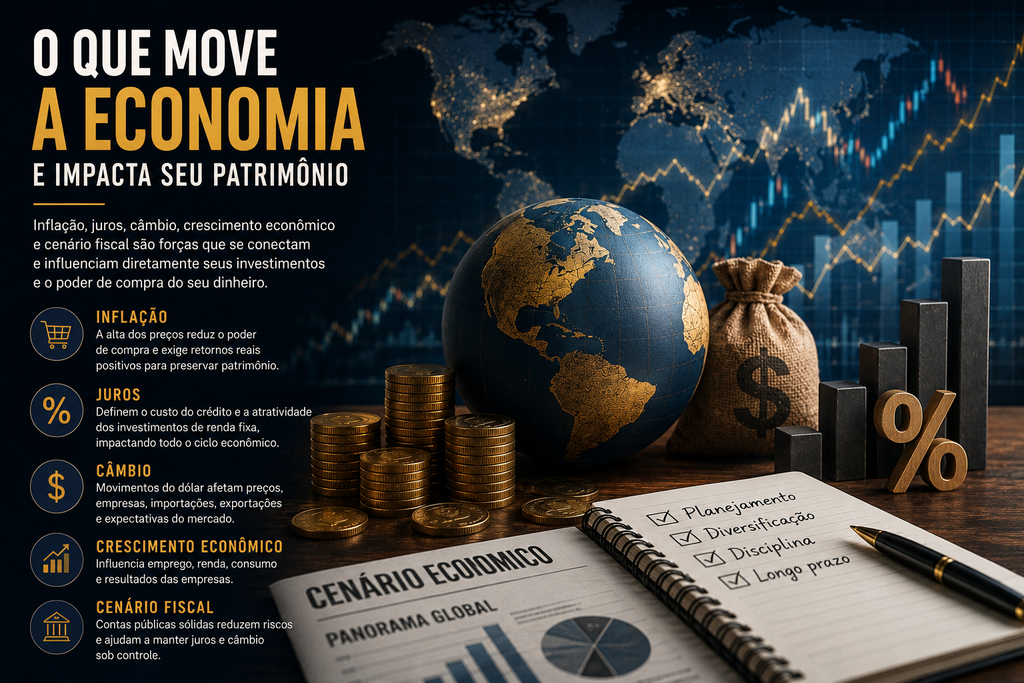
Diante desse cenário, o investidor não precisa transformar o acompanhamento da economia em uma tentativa de prever o próximo movimento do mercado. Na prática, previsões econômicas estão sujeitas a mudanças constantes, e até grandes instituições revisam suas projeções. O papel do investidor é diferente: entender as principais forças que podem afetar seus investimentos e verificar se sua estratégia continua adequada diante delas.
Isso exige olhar para os indicadores econômicos com uma perspectiva mais ampla. Inflação, juros, atividade econômica, câmbio e contas públicas não devem ser analisados isoladamente. Eles se influenciam mutuamente e ajudam a formar o ambiente em que empresas, consumidores, governo e investidores tomam suas decisões. Uma inflação mais persistente, por exemplo, pode alterar expectativas de juros; juros diferentes podem afetar o crédito e o consumo; e essas mudanças podem repercutir nos resultados das empresas e nos preços dos ativos.
Para quem está construindo patrimônio, essa leitura pode ser mais útil do que acompanhar diariamente as oscilações das bolsas. Uma queda de curto prazo pode gerar preocupação, mas a pergunta relevante é se ela altera os fundamentos do investimento e os objetivos definidos pelo investidor. Da mesma forma, uma forte valorização não significa automaticamente que seja hora de comprar mais ou vender tudo. Preço e contexto precisam ser analisados antes da decisão.
É justamente essa visão de longo prazo que pode ajudar o investidor a atravessar diferentes ciclos econômicos. Haverá períodos de inflação mais alta, juros elevados, crescimento fraco, mercados em alta e momentos de forte aversão ao risco. Nenhum cenário permanece para sempre. O patrimônio, porém, pode continuar sendo construído quando existe uma estratégia capaz de se adaptar às mudanças sem abandonar seus princípios fundamentais: disciplina, diversificação, controle de riscos e visão de longo prazo.
Um dos maiores erros, diante de um cenário econômico incerto, é permitir que o noticiário determine cada decisão financeira. Manchetes sobre inflação, juros, dólar ou uma possível crise podem provocar medo ou euforia, levando o investidor a comprar ou vender ativos sem avaliar se aquela decisão realmente faz sentido para sua estratégia. Informação é importante; reação impulsiva, não.
Outro risco é concentrar o patrimônio em uma única aposta baseada em uma expectativa econômica. Acreditar que os juros vão cair, que o dólar continuará subindo ou que determinado setor será beneficiado por uma mudança política pode fazer parte da análise, mas transformar uma previsão em uma posição excessivamente concentrada aumenta a vulnerabilidade da carteira. O cenário pode mudar — e previsões podem estar erradas.
Também é importante compreender que a economia não afeta todos os ativos da mesma maneira. Juros elevados podem favorecer determinados investimentos de renda fixa, mas pressionar empresas mais dependentes de crédito. Um dólar valorizado pode aumentar custos para algumas companhias e beneficiar exportadoras. Uma economia mundial mais aquecida pode favorecer commodities, enquanto uma desaceleração global pode produzir o efeito contrário. O impacto de cada movimento depende da exposição específica de cada ativo. A própria CVM destaca que mudanças nas taxas de juros, câmbio, crescimento econômico e aspectos fiscais podem alterar a percepção de valor dos ativos e seus preços.
Por isso, o objetivo de acompanhar a economia não deve ser descobrir antecipadamente o que acontecerá amanhã. O verdadeiro benefício está em compreender os riscos e as oportunidades que podem surgir e verificar se o patrimônio está preparado para diferentes cenários. Quem constrói patrimônio no longo prazo precisa mais de uma estratégia resistente a mudanças do que de uma previsão perfeita sobre o futuro.
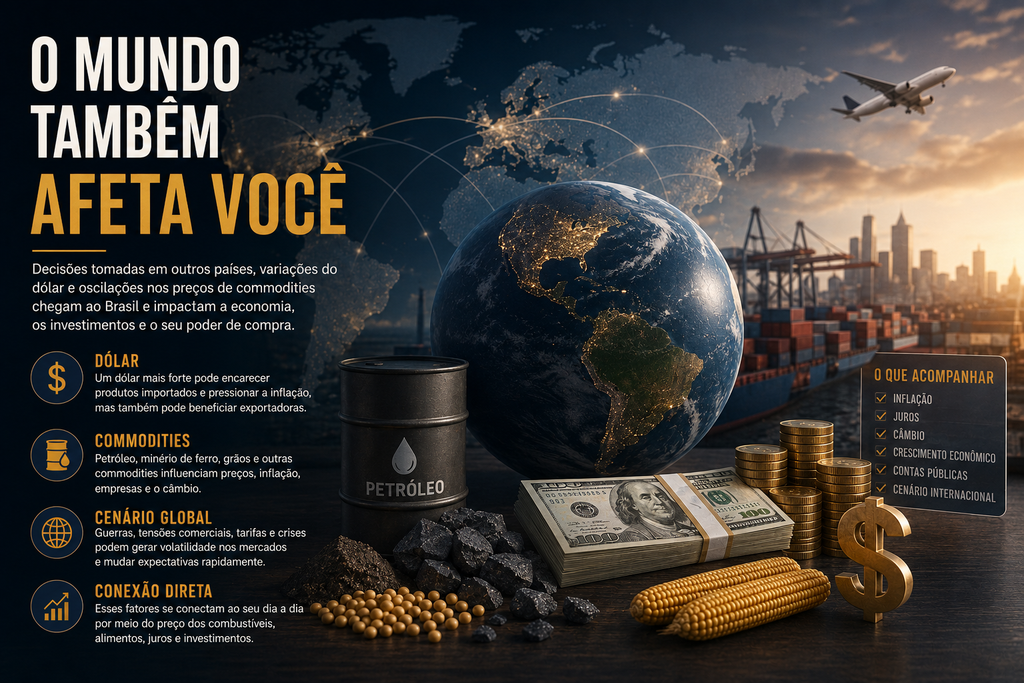
Construir patrimônio em um ambiente econômico incerto não significa tentar eliminar todas as incertezas. Isso seria impossível. Significa criar uma estrutura financeira capaz de atravessar diferentes cenários sem que cada mudança na economia obrigue o investidor a abandonar seus objetivos. Reserva financeira, controle das dívidas, diversificação e uma carteira compatível com o próprio perfil formam uma base importante para essa resiliência.
Essa visão também muda a maneira de interpretar as notícias. Uma alta do dólar, uma decisão de juros ou uma mudança nas projeções de inflação não deveria ser encarada automaticamente como motivo para comprar ou vender um investimento. Antes de agir, é preciso entender o que mudou, por que mudou e qual é o impacto efetivo sobre os ativos que fazem parte do patrimônio. Informação só se transforma em vantagem quando é acompanhada de análise e disciplina.
No longo prazo, ciclos econômicos fazem parte da jornada. Haverá momentos em que a renda fixa será mais atraente, períodos de maior valorização das ações, fases de inflação elevada e momentos em que o cenário internacional aumentará a volatilidade. O investidor que compreende essa dinâmica consegue enxergar essas mudanças como parte do caminho, e não necessariamente como uma ameaça à sua estratégia. O objetivo não é acertar todos os ciclos, mas permanecer financeiramente preparado para atravessá-los.
É por isso que entender economia também faz parte da construção de patrimônio. Quem conhece o ambiente em que seu dinheiro está investido toma decisões melhores, administra os riscos com mais consciência e reduz a possibilidade de agir movido pelo medo ou pela euforia. No fim, patrimônio não é construído apenas quando os mercados sobem. Ele é construído também quando o investidor sabe preservar o que acumulou, atravessar períodos difíceis e continuar seguindo uma estratégia coerente com seus objetivos.




One thought on “Como a economia afeta seu patrimônio — e por que você precisa acompanhar o mundo”