Entre saber o que é financeiramente melhor e conseguir agir de acordo com esse conhecimento existe uma distância que envolve comportamento, emoções, contexto e a forma como enxergamos o futuro.
Existe uma situação financeira que quase todo mundo conhece, embora poucos a descrevam dessa maneira: saber o que deveria fazer e, ainda assim, fazer outra coisa. A pessoa sabe que deveria guardar dinheiro, mas gasta. Sabe que deveria evitar uma dívida, mas parcela. Sabe que deveria começar a investir, mas adia. Sabe que uma compra não é necessária, mas encontra uma justificativa para fazê-la. O conhecimento está presente. A intenção também. O problema aparece no momento em que ambos precisam se transformar em comportamento.
Essa contradição costuma receber uma explicação simples demais: falta de disciplina. Pode haver alguma verdade nisso, mas a explicação é insuficiente. Se bastasse conhecer a regra para segui-la, pessoas que estudam finanças jamais tomariam decisões ruins com dinheiro. Profissionais do mercado não cometeriam erros. E quem acompanha educação financeira há anos não precisaria enfrentar as mesmas tentações, impulsos e adiamentos que fazem parte da vida de qualquer pessoa.
É justamente por isso que educação financeira não pode ser confundida com acumulação de informações. O próprio Banco Central define educação financeira como um processo de aprendizagem que envolve consciência, conhecimentos, habilidades, atitudes e comportamentos necessários para tomar decisões financeiras conscientes e alcançar o bem-estar financeiro individual. A definição é importante porque deixa claro que conhecimento é apenas uma parte do processo. Saber como funciona o dinheiro é diferente de conseguir organizar a própria vida em torno desse conhecimento. Definição de educação financeira do Banco Central
A pergunta, portanto, precisa mudar. Em vez de perguntar apenas se uma pessoa sabe o que fazer com seu dinheiro, talvez seja mais interessante perguntar o que acontece entre o momento em que ela reconhece a melhor decisão e o momento em que efetivamente decide agir. É nessa distância que aparecem fatores que uma planilha dificilmente consegue capturar sozinha: preferência pelo presente, cansaço, pressão, hábitos, ambiente, facilidade do crédito, recompensas imediatas e a tendência humana de acreditar que o futuro será mais organizado do que o presente.
Os dados brasileiros ajudam a mostrar por que essa discussão é mais complexa do que parece. Na pesquisa de letramento financeiro realizada pelo Banco Central em parceria com o Fundo Garantidor de Créditos, o índice médio dos brasileiros foi de 59,6 pontos em uma escala de zero a cem. O estudo separou o fenômeno em três dimensões: comportamento financeiro, atitude ou postura e conhecimento. O resultado mais interessante talvez esteja justamente nessa separação: os brasileiros tiveram desempenho relativamente melhor em comportamento do que em conhecimento e atitude, mostrando que não existe uma linha reta entre saber mais e agir melhor. Relatório de letramento financeiro do Banco Central
Na dimensão comportamental, 81,8% dos entrevistados disseram que sempre ou frequentemente pagam suas contas em dia, enquanto 81,4% afirmaram pensar se podem pagar uma compra antes de realizá-la. Entre os responsáveis pelas decisões financeiras, 79,6% disseram utilizar mais de uma medida para controlar o orçamento. São números que mostram a existência de comportamentos financeiros positivos em parcela expressiva da população. O problema é que esses comportamentos convivem com dificuldades importantes em conhecimento, postura e capacidade de enfrentar situações inesperadas.
A própria pesquisa mostra isso na dimensão de atitude. Embora, de maneira geral, os brasileiros demonstrem preocupação com o futuro, uma parcela significativa ainda apresenta maior inclinação ao consumo presente. Na afirmação “me sinto mais satisfeito ao gastar dinheiro do que guardá-lo a longo prazo”, 42,7% discordaram, enquanto 37,3% concordaram. A diferença é pequena demais para sustentar a ideia de que basta saber que o futuro deve prevalecer sobre o presente. Na prática, existe uma disputa permanente entre essas duas forças — e o presente frequentemente tem uma vantagem que o futuro não consegue oferecer: ele está acontecendo agora.
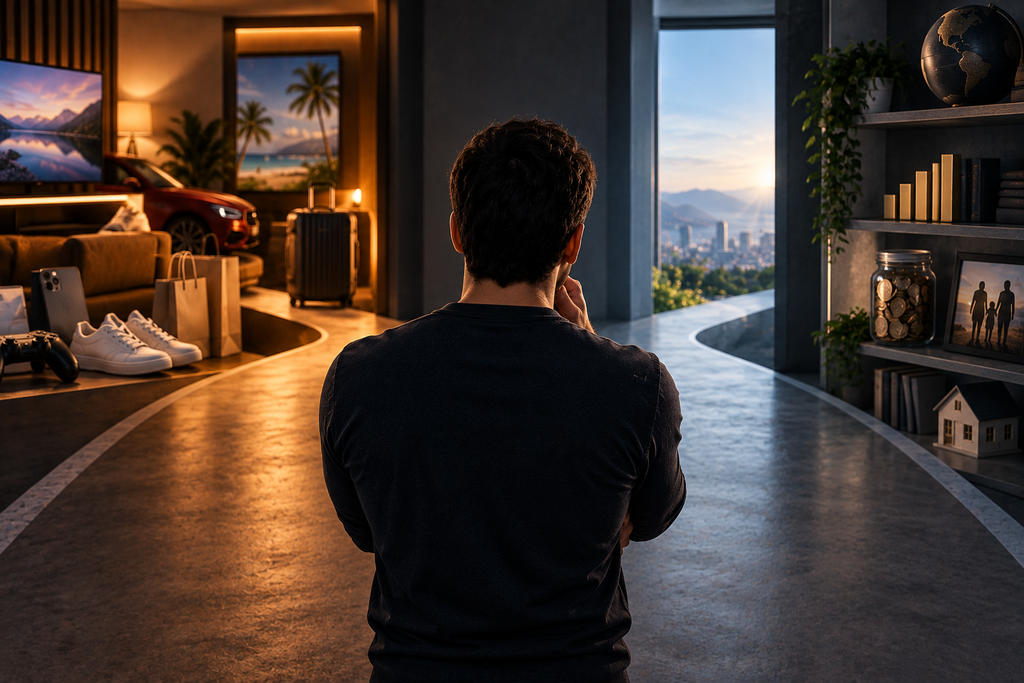
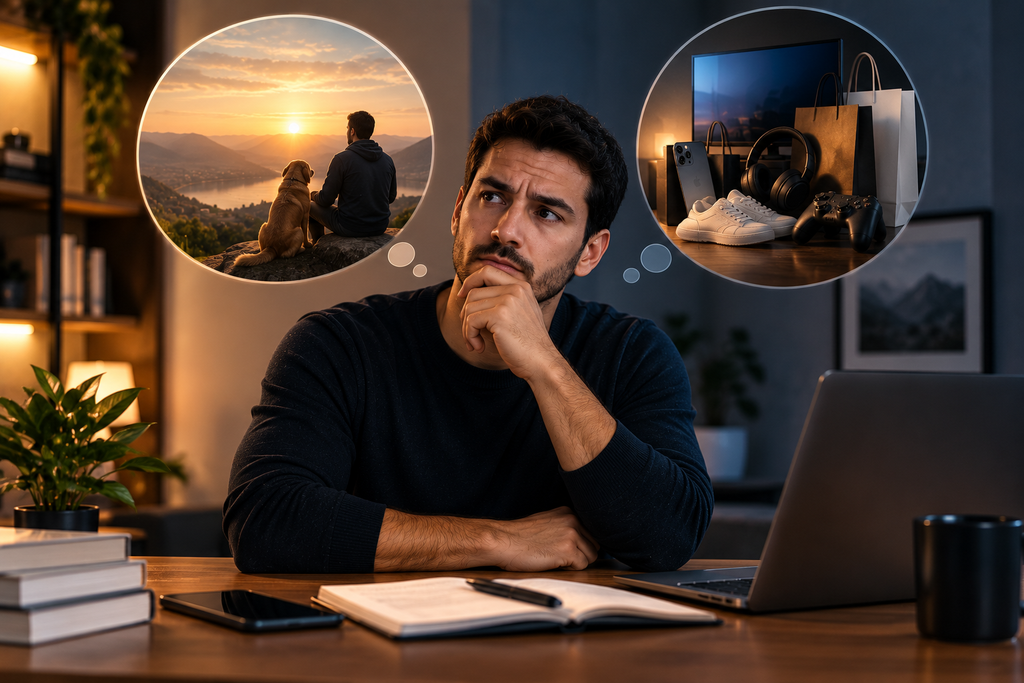
Esse é um dos motivos pelos quais decisões financeiras aparentemente simples podem se tornar difíceis. O benefício de gastar dinheiro hoje é concreto. Está diante dos olhos, pode ser experimentado imediatamente e produz uma sensação instantânea de recompensa, conforto ou alívio. O benefício de guardar o mesmo dinheiro é diferente. Ele pode significar segurança daqui a seis meses, uma aposentadoria melhor daqui a vinte anos ou patrimônio daqui a décadas. O problema é que o futuro não participa fisicamente da decisão. Ele depende da nossa capacidade de atribuir valor a algo que ainda não podemos experimentar.
É aí que entra uma das ideias mais importantes da economia comportamental: a tendência humana de atribuir um peso desproporcional ao presente. Isso não significa que as pessoas sejam incapazes de pensar no futuro. Significa que o futuro costuma perder força quando compete diretamente com uma recompensa imediata. Uma pessoa pode querer muito ter uma reserva financeira e, ao mesmo tempo, sentir que aquele dinheiro teria mais valor sendo usado hoje. As duas afirmações podem coexistir. A dificuldade está justamente em decidir qual delas deve governar a ação.
Isso ajuda a explicar frases que parecem inocentes, mas são recorrentes na vida financeira: “mês que vem eu começo”, “quando eu receber um aumento, vou me organizar”, “essa compra é só uma parcela pequena”, “depois eu vejo essa dívida”, “quando sobrar dinheiro, eu invisto”. Em todas elas existe uma promessa implícita de que o futuro será mais favorável à disciplina. O problema é que o futuro chega trazendo novas despesas, novas tentações e novos imprevistos. O mês seguinte raramente encontra uma pessoa completamente diferente daquela que existia no mês anterior.
A procrastinação financeira funciona, em muitos casos, exatamente assim. Adiar uma decisão não significa necessariamente discordar dela. Muitas vezes significa concordar intelectualmente e postergar emocionalmente. A pessoa sabe que precisa organizar as contas, mas a tarefa é desagradável. Sabe que precisa analisar uma dívida, mas prefere evitar o assunto. Sabe que deveria rever seus gastos, mas está cansada. O custo imediato de enfrentar o problema parece maior do que o custo abstrato de deixá-lo para depois. E, quando a decisão é adiada, o problema não desaparece; apenas ganha tempo para crescer.
Por isso, reduzir tudo à disciplina pode ser injusto e, principalmente, pouco útil. Disciplina é importante, mas um bom sistema financeiro não deveria depender de força de vontade a cada decisão. Uma pessoa cansada, pressionada ou preocupada continua sendo uma pessoa que precisa pagar contas, administrar crédito, cuidar da família e pensar no futuro. Quanto mais decisões importantes dependem exclusivamente de autocontrole, maior a chance de que alguma delas seja tomada de maneira diferente do planejado.
O contexto também importa. A mesma pessoa que toma boas decisões quando está tranquila pode agir de maneira completamente diferente quando enfrenta uma emergência, uma queda de renda ou uma sequência de despesas inesperadas. Isso não significa que responsabilidade desapareça nesses momentos. Significa que decisões financeiras não acontecem em laboratório. Elas acontecem dentro de uma vida real, onde dinheiro se mistura com trabalho, família, renda, pressões sociais, necessidades concretas e emoções. Ignorar esse ambiente produz uma explicação elegante, mas incompleta, para problemas que são muito mais complexos.
A pesquisa econômica contemporânea reforça essa percepção. Em um estudo publicado pelo National Bureau of Economic Research em 2026, pesquisadores analisaram diferenças entre o consumo observado e o que seria previsto por um modelo de consumo e poupança sem essas chamadas “fricções”. Os desvios encontrados foram grandes e heterogêneos: a mediana foi equivalente a 40% do consumo considerado sem fricções, em valor absoluto. Os autores concluíram que modelos que combinam preferência pelo presente com restrições de crédito, ou que incorporam custos de ajuste no consumo, explicam melhor os padrões observados. Pesquisa do NBER sobre consumo e poupança
Isso não significa que a matemática deixou de importar. Pelo contrário. Juros, inflação, renda, patrimônio, risco e retorno continuam sendo fundamentais. O ponto é outro: entre a matemática e a decisão existe uma pessoa. E essa pessoa não passa o dia calculando o custo de oportunidade de cada compra. A maior parte das decisões financeiras acontece por meio de atalhos. A parcela parece mais fácil de compreender do que o custo total. O desconto parece mais relevante do que a necessidade real da compra. O crédito disponível parece uma extensão da renda. O problema imediato parece mais urgente do que o objetivo distante.
O crédito é um bom exemplo dessa lógica. Uma dívida de R$ 5 mil pode parecer pesada quando apresentada como R$ 5 mil. Quando transformada em uma sequência de parcelas menores, ela pode adquirir outra aparência psicológica. O compromisso continua existindo, mas passa a competir com o orçamento de maneira menos visível. É justamente por isso que olhar apenas para a pergunta “quanto fica por mês?” pode esconder uma pergunta mais importante: “quanto da minha renda futura já estou entregando antes mesmo de recebê-la?”. O valor mensal é uma informação. O comprometimento futuro é outra. Essa diferença é central para entender por que uma parcela aparentemente administrável pode comprometer uma vida financeira inteira.
O problema dos atalhos não está em utilizá-los. Eles são necessários para viver. Ninguém poderia funcionar normalmente se precisasse analisar profundamente cada decisão cotidiana. O problema aparece quando um atalho conveniente produz uma percepção distorcida sobre uma decisão relevante. É possível saber que uma parcela tem juros, conhecer o conceito de custo total e ainda assim sentir que a compra é administrável porque o valor mensal parece pequeno. O conhecimento continua dentro da cabeça, mas a forma como a decisão é apresentada muda o comportamento.
Esse mecanismo conversa diretamente com uma questão que o MBI já discutiu ao analisar “Quando o salário acaba antes do mês: o perigo de transformar crédito em renda”. Quando o crédito passa a funcionar como extensão permanente da renda, o problema deixa de ser apenas o custo de uma compra específica e passa a ser a perda de espaço financeiro para o futuro. Leia também: Quando o salário acaba antes do mês
O mesmo fenômeno pode acontecer com pequenos gastos, desde que não seja interpretado de forma simplista. Não é porque cada café, assinatura ou compra ocasional destruirá um patrimônio. A questão é que seres humanos tendem a avaliar decisões individualmente, enquanto o patrimônio é construído pela acumulação de decisões ao longo do tempo. Uma escolha isolada pode parecer irrelevante. Um padrão repetido pode se tornar estrutural. A diferença entre os dois está menos no tamanho de cada decisão e mais na frequência com que ela se repete e no sistema financeiro em que está inserida.
Uma pesquisa do NBER sobre comportamento de consumo e poupança ajuda a ilustrar outro aspecto dessa questão. Os autores encontraram que quase 70% das famílias analisadas seguem uma de quatro estratégias simplificadas para reagir a mudanças de renda. Em vez de recalcular permanentemente todo o plano de consumo e poupança, muitas pessoas utilizam regras rápidas que evitam o custo de reorganizar a vida financeira a cada choque. Os pesquisadores mostram que esse comportamento pode ser próximo do racional em determinadas circunstâncias, embora produza respostas diferentes das previstas pelos modelos tradicionais. Pesquisa do NBER sobre “quick-fixing”
A descoberta é importante porque impede outra conclusão simplista: a de que toda decisão aparentemente imperfeita é irracional. Às vezes, simplificar é justamente o que permite que uma pessoa consiga administrar uma vida complexa. O problema surge quando a solução rápida para o mês se transforma na estratégia permanente para a vida. Cortar uma despesa pode resolver uma emergência. Usar crédito pode atravessar uma situação excepcional. Adiar uma compra pode aliviar o caixa. Mas nenhuma dessas respostas, sozinha, necessariamente reorganiza a estrutura financeira que produziu a pressão.
É a diferença entre apagar um incêndio e construir uma casa menos vulnerável ao fogo. A primeira tarefa é urgente e recebe naturalmente mais atenção. A segunda exige planejamento, repetição e capacidade de pensar além da emergência. Na vida financeira, muitas pessoas passam tanto tempo resolvendo o problema de hoje que nunca conseguem criar mecanismos para reduzir a frequência dos problemas de amanhã. E, nesse processo, podem até acumular bastante conhecimento sem conseguir transformar esse conhecimento em estabilidade.
Isso coloca a educação financeira diante de uma questão mais difícil. Talvez o próximo livro, curso ou vídeo sobre dinheiro não seja necessariamente aquilo que falta. Informação continua sendo valiosa, especialmente quando existe desconhecimento real. Mas chega um momento em que a pergunta deixa de ser “o que eu ainda preciso aprender?” e passa a ser “como faço para que aquilo que já aprendi influencie minhas decisões?”. É uma mudança importante porque desloca a educação financeira do campo da informação para o campo da arquitetura das escolhas.
Uma das respostas está em tornar a decisão correta mais fácil de executar. Se o investimento depende de sobrar dinheiro no fim do mês, ele competirá permanentemente com todas as outras possibilidades de consumo. Se a reserva financeira só será construída quando houver uma grande sobra, ela dependerá de circunstâncias que podem nunca aparecer. Quando uma decisão importante é deixada para o momento em que todas as outras demandas já consumiram atenção e recursos, ela começa a partida em desvantagem. O planejamento pode alterar essa ordem.
É por isso que mecanismos automáticos podem ser mais importantes do que discursos sobre força de vontade. Separar determinado valor assim que a renda chega, programar pagamentos, estabelecer limites previamente e definir o destino de uma renda extraordinária são formas de retirar algumas decisões do ambiente em que a tentação acontece. Não existe nada mágico nisso. A lógica é simples: quanto menos uma boa decisão depender de uma batalha mensal contra o próprio comportamento, maior a probabilidade de que ela seja repetida.
Existe outra vantagem em estabelecer regras antes da tentação: a pessoa decide quando está pensando sobre o problema, e não apenas quando está vivendo suas consequências. Definir previamente quanto poderá ser gasto, quanto será poupado e quais condições justificam uma compra reduz a necessidade de negociar consigo mesmo a cada oportunidade. O objetivo não é eliminar a liberdade. É impedir que uma decisão importante seja tomada novamente do zero toda vez que surgir uma recompensa imediata.
Isso também muda a maneira de enxergar o planejamento financeiro. Um plano não deveria ser uma previsão perfeita de como a vida vai se comportar. Deveria ser uma estrutura capaz de sobreviver quando a vida não se comportar como previsto. Um orçamento que funciona apenas em um mês perfeito é frágil. Uma estratégia de investimentos que depende de nunca precisar do dinheiro é frágil. Uma organização financeira que exige disciplina absoluta todos os dias também é frágil. O planejamento maduro considera que haverá meses ruins, desejos inesperados, despesas extraordinárias e momentos em que a capacidade de decisão estará abaixo do ideal.
Nesse sentido, talvez uma das grandes evoluções da inteligência financeira seja parar de construir planos para uma versão idealizada de nós mesmos. O plano precisa funcionar para a pessoa real: aquela que às vezes está cansada, que pode cometer erros, que terá imprevistos e que nem sempre tomará a decisão perfeita. Isso não significa reduzir expectativas. Significa construir mecanismos suficientemente robustos para que um erro não destrua meses de progresso. A boa organização financeira não elimina o comportamento humano. Ela reconhece que ele existe e trabalha a favor dele sempre que possível.
Essa perspectiva ajuda a reinterpretar a própria ideia de inteligência financeira. Ser financeiramente inteligente não significa conhecer todas as respostas, prever o mercado ou nunca cometer um erro. Também não significa transformar cada decisão cotidiana em uma operação matemática. Inteligência financeira é conseguir aproximar comportamento e intenção ao longo do tempo. É fazer com que aquilo que uma pessoa diz valorizar — segurança, liberdade, patrimônio, tranquilidade ou escolhas futuras — apareça de maneira concreta na forma como ela administra o dinheiro hoje. Essa ideia se conecta diretamente ao que o MBI vem discutindo sobre patrimônio: ele começa quando o dinheiro deixa de ser apenas um recurso disponível e passa a ter direção. Leia também: O patrimônio começa quando seu dinheiro passa a ter um plano
O próprio Banco Central trata o letramento financeiro como uma combinação de conhecimento, atitudes e comportamentos. Essa combinação é fundamental porque revela que educação financeira não termina quando alguém aprende o significado de inflação, juros compostos ou diversificação. Esses conceitos são instrumentos. O objetivo final é permitir que eles sejam utilizados para tomar decisões melhores. A própria estrutura da pesquisa nacional, que separa conhecimento, comportamento e atitude, mostra que essas dimensões precisam ser observadas em conjunto.
O Brasil, inclusive, continua aprofundando essa investigação. Em 2026, o Banco Central, em parceria com a Comissão de Valores Mobiliários e com apoio da B3, realizou uma nova pesquisa de Letramento, Inclusão e Bem-Estar Financeiros, voltada a compreender como os brasileiros lidam com dinheiro no dia a dia. O estudo avalia conhecimentos básicos, hábitos financeiros, uso de serviços financeiros e bem-estar financeiro, incluindo a capacidade de lidar com despesas inesperadas e guardar recursos para projetos futuros. O movimento é significativo porque mostra que compreender a vida financeira da população exige olhar além de quanto as pessoas sabem sobre dinheiro. É preciso entender como elas se comportam e como esse comportamento se relaciona com seu bem-estar. Pesquisa de Letramento, Inclusão e Bem-Estar Financeiros do Banco Central
Talvez seja justamente essa a pergunta que deveria acompanhar qualquer pessoa que queira melhorar sua vida financeira: não apenas “o que eu sei?”, mas “o que o meu comportamento revela sobre aquilo que eu realmente priorizo?”. Existe uma diferença entre declarar que o futuro é importante e organizar o presente para protegê-lo. Existe uma diferença entre saber que uma dívida custa caro e criar regras para não depender dela. Existe uma diferença entre desejar patrimônio e separar recursos regularmente para construí-lo. Como o MBI já mostrou ao discutir quanto da renda realmente sobra, a saúde financeira não depende apenas do tamanho da renda, mas do espaço que permanece disponível depois dos compromissos assumidos. Leia também: O problema não é quanto você ganha. É quanto da sua renda realmente sobra.
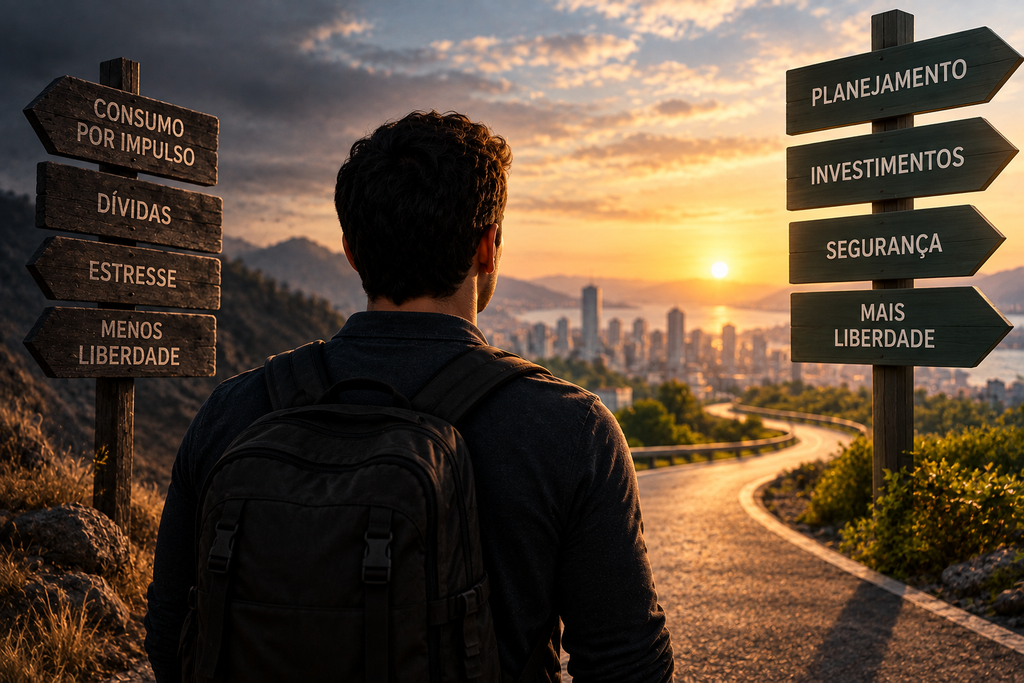
No fim, o problema financeiro de muitas pessoas não começa quando elas não sabem o que fazer. Começa quando saber e fazer deixam de ser a mesma coisa. E essa distância não é preenchida simplesmente com mais uma fórmula, mais uma planilha ou mais uma recomendação genérica sobre disciplina. Ela diminui quando entendemos como tomamos decisões, reconhecemos os limites do nosso próprio comportamento e construímos sistemas que tornam mais provável aquilo que já sabemos ser importante.
A verdadeira maturidade financeira talvez comece justamente nesse ponto. Não quando uma pessoa finalmente aprende tudo sobre dinheiro, mas quando percebe que conhecimento precisa encontrar um caminho até a rotina. O futuro não participa da decisão quando ela acontece, mas pode ser representado por regras, hábitos, prioridades e escolhas feitas no presente. Saber o que fazer continua sendo indispensável. Mas, para que o conhecimento produza patrimônio e bem-estar, ele precisa deixar de ser apenas uma opinião correta dentro da cabeça e passar a existir na vida real.