Petróleo, inflação, juros, dólar e conflitos internacionais estão redesenhando o cenário econômico global. Entenda como essas mudanças podem afetar os preços, o crédito, os investimentos e as decisões financeiras dos brasileiros.
Poucas pessoas acordam pela manhã pensando no preço do petróleo no Oriente Médio, nas decisões do Federal Reserve ou nas relações comerciais entre grandes potências. A rotina costuma ser muito mais concreta: pagar as contas, abastecer o carro, fazer compras no supermercado, acompanhar a fatura do cartão e tentar guardar algum dinheiro no fim do mês. Ainda assim, decisões tomadas a milhares de quilômetros de distância podem atravessar fronteiras e chegar exatamente a esses lugares. Em uma economia globalizada, o que acontece no mundo não fica necessariamente no mundo. Mais cedo ou mais tarde, pode aparecer no preço de produtos, nos juros, no câmbio, nos investimentos e no poder de compra de uma família brasileira.
O cenário econômico internacional de 2026 mostra justamente como essas conexões estão ficando mais importantes. Conflitos geopolíticos, petróleo, inflação, juros, comércio internacional e a disputa econômica entre grandes potências formam uma rede de acontecimentos que influencia mercados e governos. Uma mudança no preço da energia pode alterar os custos de transporte e produção. Uma decisão sobre os juros nos Estados Unidos pode mexer com o fluxo internacional de capital e com o dólar. Uma mudança na demanda chinesa pode afetar as commodities brasileiras. O que parece uma sequência de notícias independentes, na verdade, faz parte de um mesmo sistema econômico.
E é aqui que o assunto deixa de ser apenas economia e passa a ser finanças pessoais. O brasileiro não precisa acompanhar diariamente o mercado internacional para ser afetado por ele. Se o petróleo sobe de forma persistente, pode haver pressão sobre combustíveis e outros preços. Se o dólar ganha força, produtos importados e componentes utilizados pela indústria podem ficar mais caros. Se a inflação volta a preocupar, os juros podem permanecer elevados por mais tempo. E se os juros mudam, as condições para investir, financiar uma casa, comprar um carro ou administrar uma dívida também podem mudar. Entender o mundo, portanto, é também uma forma de entender melhor o próprio bolso.
Nos últimos anos, a economia mundial passou a conviver com um nível maior de incerteza. Conflitos armados, disputas comerciais, sanções econômicas, mudanças nas cadeias de produção e decisões estratégicas das grandes potências deixaram de ser acontecimentos restritos à política internacional. Eles passaram a influenciar preços, investimentos, moedas e expectativas de empresas e governos. Quando uma rota comercial é ameaçada, uma indústria pode enfrentar custos maiores. Quando um país impõe tarifas ou sanções, fornecedores precisam buscar alternativas. E quando uma região importante para a produção ou circulação de energia entra em tensão, o mercado inteiro reage antes mesmo de saber exatamente quais serão as consequências.
Essa conexão ficou especialmente evidente com a permanência das tensões no Oriente Médio e seus efeitos sobre o mercado de energia. O petróleo continua sendo uma das matérias-primas mais estratégicas do planeta, e qualquer ameaça relevante à produção ou ao transporte pode provocar movimentos rápidos nos preços. A própria Administração de Informação de Energia dos Estados Unidos, a EIA, estima que o fluxo de petróleo e derivados pelo Estreito de Ormuz tenha despencado para uma média de 4,9 milhões de barris por dia no segundo trimestre de 2026, contra 21,6 milhões no último trimestre de 2025, antes do início do conflito considerado pela agência.
Mas a questão vai muito além do barril de petróleo. Energia é utilizada para transportar mercadorias, movimentar máquinas, produzir alimentos, fabricar bens e prestar serviços. Por isso, uma perturbação prolongada nesse mercado pode se espalhar por diferentes setores da economia, criando uma espécie de efeito dominó que começa em uma região específica e termina afetando consumidores em vários países. O preço da energia funciona, nesse sentido, como uma das pontes mais importantes entre a geopolítica e a economia cotidiana.
Quando se fala em tensão no Oriente Médio, uma das primeiras preocupações dos mercados é justamente o petróleo. O Estreito de Ormuz, entre o Irã e Omã, é um dos principais gargalos energéticos do planeta. A redução expressiva dos fluxos pela região mostra que o problema não está apenas no preço do barril, mas também na capacidade de transportar a commodity com segurança. Quando uma rota estratégica fica comprometida, empresas precisam buscar alternativas que podem ser mais longas, caras ou limitadas.
O mercado, por isso, reage não apenas ao que efetivamente deixou de ser produzido, mas também ao risco de que uma interrupção futura aconteça. Em 2026, os preços do petróleo passaram por momentos de forte volatilidade justamente porque os investidores precisaram avaliar simultaneamente ataques, ameaças às rotas marítimas, sanções e possibilidades de normalização do fluxo. A própria EIA registrou que o Brent chegou a cerca de US$ 105 por barril em 23 de julho, após novas tensões envolvendo navios que transitavam pela região.
E é justamente aqui que o petróleo deixa de ser um assunto restrito ao motorista que abastece o carro. Ele está presente em uma enorme cadeia econômica: transporte de mercadorias, aviação, indústria, agricultura, produção de embalagens, produtos químicos e diversos outros setores dependem direta ou indiretamente de energia e derivados de petróleo. Quando o custo dessa matéria-prima sobe de forma persistente, empresas precisam decidir entre absorver a despesa, reduzir margens ou repassar parte dela aos preços. O resultado pode aparecer meses depois em lugares que parecem não ter qualquer relação com o Oriente Médio.
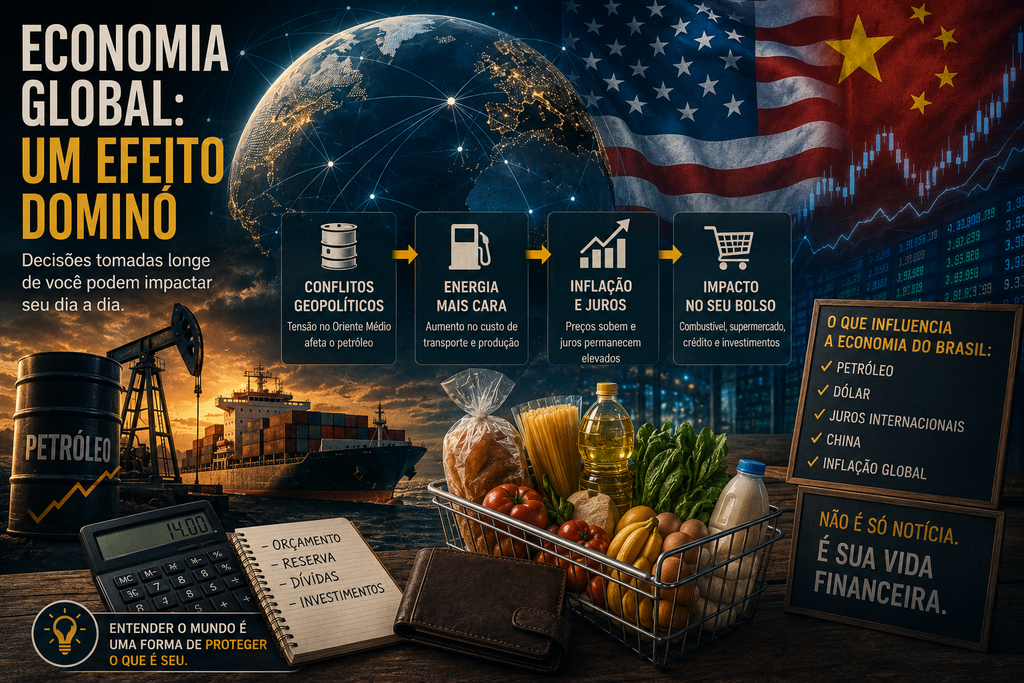
O primeiro caminho é o mais fácil de perceber: combustíveis. Quando o petróleo permanece em níveis elevados, aumenta a pressão sobre os preços da gasolina, do diesel e de outros derivados. Mas o impacto não termina no posto. O diesel é fundamental para o transporte rodoviário de cargas no Brasil, enquanto combustíveis também entram nos custos da aviação e de diversas atividades produtivas. Uma alta persistente da energia pode, portanto, aumentar o custo de movimentar mercadorias e pessoas e criar pressão sobre preços em diferentes pontos da economia.
O segundo caminho é mais silencioso e, por isso mesmo, merece atenção. Uma empresa que gasta mais com transporte, energia ou insumos precisa decidir como absorver esse aumento. Pode reduzir sua margem de lucro, buscar fornecedores mais baratos, diminuir outros custos ou repassar parte da despesa ao consumidor. Quando esse processo se espalha por diferentes cadeias produtivas, o choque inicial do petróleo começa a aparecer em bens industriais, alimentos e serviços. O problema deixa de ser o preço de um barril e passa a ser o custo de manter toda uma cadeia econômica funcionando.
É por isso que o comportamento do petróleo interessa tanto aos bancos centrais. Um aumento temporário pode ser absorvido pela economia sem produzir uma mudança duradoura na inflação. O problema surge quando a energia permanece cara durante muito tempo e começa a contaminar expectativas e decisões de preços. Uma crise que começa em uma rota marítima do outro lado do mundo pode terminar influenciando o supermercado, o transporte, os serviços e até as condições de crédito de uma família brasileira.
O Brasil ocupa uma posição peculiar nesse tabuleiro. De um lado, é um importante produtor e exportador de petróleo, o que significa que preços internacionais elevados podem aumentar a receita de empresas do setor e favorecer as exportações. De outro, o país também consome grandes volumes de combustíveis e depende de uma extensa cadeia de refino, distribuição e transporte. Em outras palavras, o mesmo petróleo mais caro que pode beneficiar parte da economia brasileira também pode pressionar os custos de outra parte dela.
Para o setor exportador, preços internacionais elevados podem representar uma oportunidade. Empresas produtoras conseguem vender sua produção em um mercado global mais valorizado, enquanto a arrecadação associada à atividade petrolífera também pode aumentar. O Brasil vem ampliando sua relevância no mercado internacional de petróleo, especialmente com a produção do pré-sal. Mas esse ganho não deve ser confundido com um benefício automático para o consumidor. O preço recebido pelo produtor, o câmbio, os custos de produção, as políticas do setor e a estrutura do mercado interno determinam quanto desse movimento efetivamente chega à economia doméstica.
Para quem está do outro lado da cadeia, entretanto, a história pode ser diferente. Uma alta persistente do petróleo pode aumentar despesas com combustíveis, transporte e insumos, pressionando empresas e consumidores. O efeito final dependerá da intensidade e da duração do choque, além da capacidade de outros fatores compensarem ou ampliarem essa pressão. O Brasil pode ganhar mais com a exportação de petróleo e, simultaneamente, enfrentar pressão sobre a inflação doméstica. Por isso, olhar apenas para o fato de o país ser produtor não basta para entender o impacto sobre o bolso.
O Brasil chega a esse cenário externo com uma inflação que apresenta sinais de desaceleração. Em julho de 2026, o IPCA subiu 0,07%, acumulando 3,44% no ano e 4,44% em 12 meses. O resultado de 12 meses ficou abaixo do teto de 4,5% do intervalo de tolerância da meta, mas continua suficientemente próximo dele para exigir atenção. A composição também importa: enquanto alimentação e bebidas ajudaram a conter o índice, o grupo Habitação exerceu pressão relevante.
Essa diferença é importante para quem olha apenas para o índice mensal. Uma desaceleração da inflação significa que os preços estão subindo mais devagar, e não necessariamente que ficaram mais baratos. Se um produto passou de R$ 100 para R$ 110 e depois seu preço permanece em R$ 110, houve uma interrupção da alta, mas o consumidor continua pagando 10% mais do que pagava anteriormente. É por isso que a sensação de alívio pode demorar a aparecer no orçamento das famílias, especialmente quando aumentos anteriores se acumularam em itens essenciais.
Ao mesmo tempo, o cenário não permite concluir que a inflação esteja definitivamente resolvida. O Banco Central informou em agosto que a inflação cheia havia desacelerado, mas destacou que as expectativas para 2026 e 2027 permaneciam acima da meta, em 5,0% e 4,2%, respectivamente. O próprio Copom também chamou atenção para a incerteza externa, especialmente relacionada aos conflitos no Oriente Médio e à política monetária de economias avançadas.
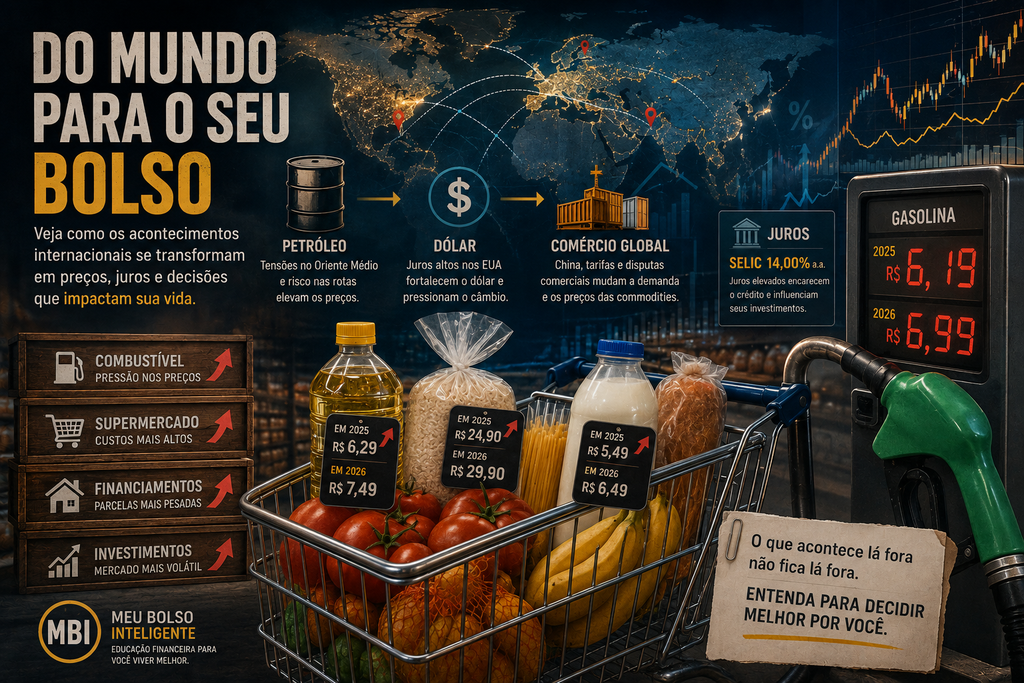
Depois de meses de política monetária restritiva, o Banco Central começou a reduzir a Selic, mas isso não significa que o Brasil tenha entrado em uma trajetória garantida de juros baixos. Na reunião de agosto, o Copom reduziu a taxa em 0,25 ponto percentual, para 14% ao ano, e reforçou que os próximos passos dependerão da evolução do cenário. O nível ainda é elevado e mostra que o combate à inflação continua no centro das decisões.
O dilema do Banco Central está justamente em encontrar o equilíbrio. Juros altos ajudam a conter a demanda, encarecem o crédito e aumentam o incentivo à poupança, contribuindo para reduzir pressões inflacionárias. Mas juros excessivamente restritivos por muito tempo também podem desacelerar o consumo, dificultar investimentos empresariais e reduzir o ritmo da atividade econômica. Cortar juros rapidamente demais, por outro lado, pode dificultar a convergência da inflação e das expectativas para a meta. A política monetária precisa, portanto, olhar para o presente sem perder de vista o que pode acontecer alguns meses adiante.
Para o brasileiro comum, essa discussão aparentemente técnica tem consequências bastante concretas. Quando a Selic está elevada, aplicações de renda fixa tendem a oferecer remunerações mais atraentes, enquanto empréstimos e financiamentos permanecem caros. Quando os juros começam a cair, o cenário gradualmente muda: o crédito pode ficar menos pesado, mas algumas aplicações passam a oferecer retornos menores. É por isso que a trajetória da Selic importa tanto para o bolso: ela influencia simultaneamente o custo de tomar dinheiro emprestado e a remuneração de quem consegue guardar e investir.
Se existe uma economia capaz de influenciar praticamente todas as outras, é a dos Estados Unidos. O motivo não está apenas no tamanho do país, mas no papel central do dólar, do mercado financeiro americano e do Federal Reserve, o Fed. Atualmente, a taxa básica americana está na faixa de 3,50% a 3,75%, enquanto a inflação medida pelo PCE estava em 3,7% em junho, acima da meta de 2% do banco central americano.
O problema para o Fed é parecido com o enfrentado pelo Banco Central brasileiro, mas em outra escala. Se os juros americanos caem, o crédito tende a ficar menos restritivo e ativos de maior risco podem ganhar atratividade. Porém, se a inflação permanece elevada, cortes rápidos podem ser difíceis de justificar. O próprio Fed destacou que a inflação continuava acima de sua meta e que choques de oferta, inclusive relacionados à energia, permaneciam relevantes.
Para o brasileiro, tudo isso importa por causa de uma palavra que aparece constantemente nas notícias econômicas: dólar. Juros americanos relativamente mais atrativos podem influenciar o fluxo internacional de capital, enquanto mudanças nas expectativas sobre a economia dos Estados Unidos podem afetar moedas e mercados de países emergentes. O movimento não é automático nem acontece sempre da mesma maneira, mas ajuda a explicar por que decisões tomadas em Washington podem influenciar o câmbio brasileiro, a bolsa, os títulos de renda fixa e os preços de produtos importados.
A China ocupa uma posição central nessa equação porque sua economia influencia simultaneamente comércio, indústria, commodities e cadeias de produção globais. Para o Brasil, essa relação é especialmente importante. Entre janeiro e julho de 2026, as exportações brasileiras para a China chegaram a aproximadamente US$ 69,03 bilhões, alta de 19,7% em relação ao mesmo período de 2025. O país respondeu por cerca de 31,6% das exportações brasileiras no período, segundo dados do Ministério do Desenvolvimento, Indústria, Comércio e Serviços.
Essa relação, entretanto, é mais complexa do que simplesmente vender commodities para os chineses. A China continua sendo uma enorme compradora de soja, petróleo, minério de ferro e outros produtos brasileiros, mas também avança rapidamente em setores de maior valor agregado, como veículos elétricos, baterias, tecnologia e inteligência artificial. Para o Brasil, isso significa uma combinação de oportunidades e desafios: podemos ampliar exportações para atender à demanda chinesa, mas também enfrentamos uma concorrência maior de empresas chinesas em diferentes mercados.
Os próprios dados do comércio exterior brasileiro mostram como essa relação pode mudar rapidamente. No acumulado de janeiro a julho, as exportações brasileiras de petróleo bruto para a China cresceram de maneira expressiva, enquanto o minério de ferro apresentou queda no mesmo comparativo. Ao mesmo tempo, o país asiático ampliou sua participação nas exportações brasileiras. A China pode ser, simultaneamente, uma grande cliente e uma concorrente cada vez mais poderosa. Para a economia brasileira, essa relação influencia exportações, entrada de dólares, preços de commodities, empresas e investimentos.
Depois de percorrer petróleo, inflação, juros, Estados Unidos e China, é hora de trazer essa discussão para onde ela realmente interessa ao leitor do MBI: o orçamento doméstico. O primeiro impacto costuma aparecer nos preços. Combustíveis mais caros podem elevar o custo dos transportes e pressionar o preço de mercadorias que percorrem longas distâncias até chegar ao consumidor. O câmbio também pode influenciar produtos importados e componentes utilizados pela indústria brasileira. E, quando esses custos se espalham pela economia, o supermercado pode sentir o efeito mesmo que determinado produto não tenha qualquer relação direta com o petróleo ou com o dólar.
O segundo canal é o custo do dinheiro. Quando a inflação preocupa e os juros permanecem elevados, financiamentos, empréstimos e outras formas de crédito tendem a ficar mais caros. Uma família que pretende financiar um imóvel, trocar de carro ou parcelar uma compra precisa considerar não apenas o preço do bem, mas também quanto pagará de juros ao longo do contrato. Para quem consegue poupar, entretanto, o cenário pode funcionar de maneira diferente: juros elevados aumentam a atratividade de determinadas aplicações de renda fixa. Quando a Selic começa a cair, essa relação muda gradualmente.
O terceiro canal está nos investimentos e no patrimônio. Dólar, juros internacionais, inflação e crescimento econômico influenciam diferentes classes de ativos, embora cada investimento reaja de maneira própria. Uma mudança nos juros americanos pode afetar mercados emergentes; uma alta das commodities pode favorecer determinadas empresas brasileiras; uma inflação persistente pode alterar as expectativas para os juros domésticos. Isso não significa que o investidor deva tentar prever cada movimento do mercado. Quanto mais complexo fica o cenário, mais importante se torna ter uma estratégia diversificada e compatível com seus objetivos.
Para quem quiser aprofundar justamente essa relação entre dinheiro parado, aplicações e rentabilidade, vale também conhecer a análise do MBI sobre [CDB ou poupança e qual opção pode fazer mais sentido], que ajuda a entender por que simplesmente olhar para a taxa de rendimento não é suficiente para tomar uma decisão financeira. Leia também: CDB ou poupança — entenda qual rende mais
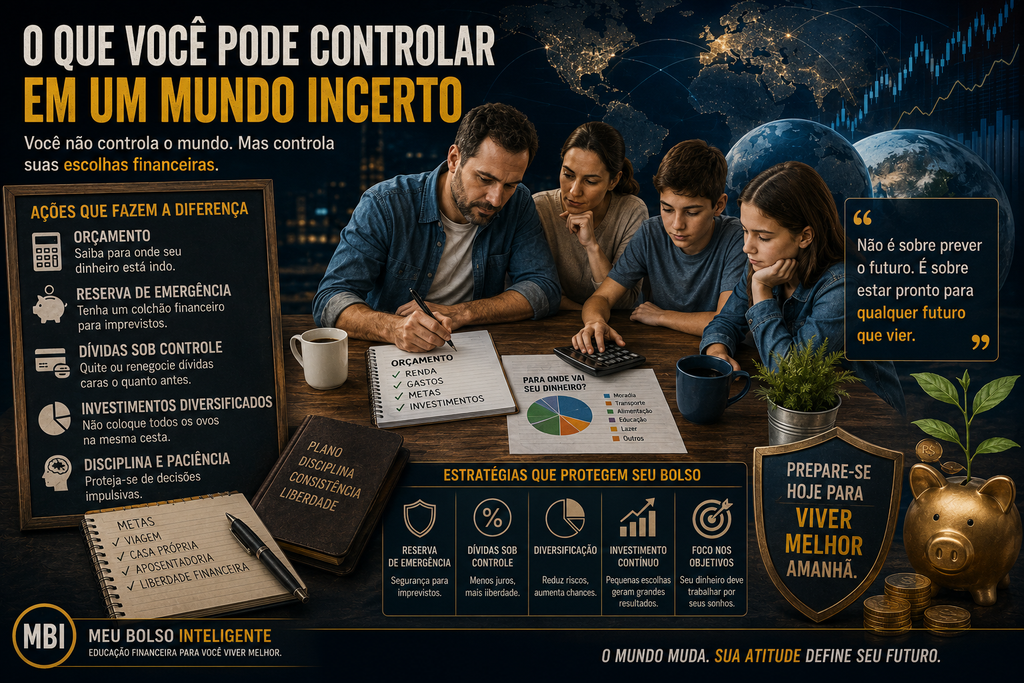
Diante de um cenário internacional tão complexo, a primeira reação pode ser tentar descobrir qual será o próximo movimento do petróleo, do dólar ou dos juros. Mas essa provavelmente não é a melhor estratégia para a maioria das pessoas. O consumidor não controla o preço do barril, as decisões do Federal Reserve ou os conflitos entre grandes potências. O que ele pode controlar é a própria estrutura financeira. Ter um orçamento organizado, conhecer os gastos mensais e saber quanto realmente sobra da renda é uma forma muito mais eficiente de enfrentar incertezas do que tentar prever o mercado.
A segunda proteção é construir uma reserva de emergência e cuidar das dívidas. Uma família que não possui dinheiro disponível para imprevistos fica muito mais vulnerável quando o cenário econômico piora, porque qualquer aumento inesperado de despesas pode obrigá-la a recorrer ao crédito. O mesmo vale para dívidas caras: quando os juros estão elevados, manter compromissos financeiros de alto custo pode consumir uma parcela cada vez maior da renda. Antes de buscar investimentos sofisticados, vale fortalecer essa base.
Por fim, é importante evitar decisões impulsivas. Uma manchete sobre petróleo disparando, uma queda forte da bolsa ou uma mudança inesperada no dólar pode provocar medo e levar alguém a comprar ou vender investimentos sem analisar o contexto. O mesmo vale para o consumo: diante da percepção de que determinados produtos podem ficar mais caros, antecipar compras sem necessidade pode simplesmente comprometer o orçamento. Em momentos de incerteza, uma estratégia financeira simples e consistente costuma ser mais valiosa do que uma reação rápida.
No fim, a grande lição desse cenário é que a economia mundial não é um assunto distante da vida financeira do brasileiro. O conflito no Oriente Médio pode influenciar o petróleo; o petróleo pode pressionar os custos de produção e transporte; esses custos podem afetar a inflação; a inflação influencia as decisões sobre juros; os juros interferem no crédito, nos investimentos e no câmbio; e todas essas variáveis acabam encontrando o consumidor em algum ponto. A cadeia pode ser longa, mas o destino final muitas vezes é bastante próximo: o orçamento de uma família.
Isso também muda a maneira como devemos enxergar planejamento financeiro. Não é possível construir uma vida financeira completamente protegida contra crises, inflação, recessões ou mudanças nos mercados. O que podemos fazer é reduzir nossa vulnerabilidade. Uma família com orçamento organizado, reserva de emergência, dívidas sob controle e investimentos diversificados possui mais capacidade de atravessar períodos turbulentos sem precisar tomar decisões desesperadas. O objetivo não é prever o próximo choque econômico, mas estar preparado para quando ele acontecer.
Então fica a provocação do Meu Bolso Inteligente: se o mundo entrasse amanhã em uma nova fase de instabilidade econômica, como estaria a sua vida financeira? Você teria uma reserva para enfrentar alguns meses difíceis? Suas dívidas permitiriam algum espaço no orçamento? Seus investimentos estariam distribuídos de acordo com seus objetivos ou dependeriam demais de um único cenário? Talvez você não possa controlar o petróleo, o dólar, a China, os Estados Unidos ou as decisões dos grandes bancos centrais. Mas pode controlar o próximo passo da sua própria vida financeira. E, quando o mundo muda, estar preparado vale muito mais do que tentar adivinhar o que acontecerá depois.