Ganhar dinheiro é apenas o começo. Construir patrimônio exige transformar boas decisões financeiras em hábitos consistentes, controlar o padrão de vida e aprender a fazer escolhas que favoreçam o futuro sem abrir mão do presente.
Construir patrimônio parece, à primeira vista, uma questão de matemática: ganhar mais do que se gasta, guardar uma parte da renda e investir o que foi acumulado. A lógica está correta, mas deixa de fora uma peça decisiva dessa equação: o comportamento. Duas pessoas podem receber a mesma renda, ter despesas semelhantes e até conhecer os mesmos investimentos, mas terminar alguns anos depois com patrimônios completamente diferentes. A diferença, muitas vezes, está nas escolhas que cada uma repete todos os meses.
Patrimônio não nasce de uma decisão isolada. Ele é resultado de centenas — talvez milhares — de pequenas decisões financeiras tomadas ao longo do tempo. É o dinheiro que você decide não gastar, a dívida que escolhe não assumir, o aumento salarial que não transforma imediatamente em um padrão de vida mais caro e o valor que direciona para seus objetivos antes que o restante desapareça no consumo. No longo prazo, essas escolhas aparentemente pequenas começam a produzir um efeito que nenhuma decisão extraordinária consegue substituir: consistência.
É por isso que construir patrimônio exige mais do que aprender sobre investimentos. Antes de escolher entre renda fixa, ações ou fundos, é preciso desenvolver uma relação mais consciente com o próprio dinheiro. O orçamento mostra o que está acontecendo, os objetivos dão direção e os hábitos transformam intenção em prática. O próprio Banco Central do Brasil trata o orçamento como uma ferramenta essencial de planejamento e destaca sua relação com metas e equilíbrio financeiro.
Um dos maiores obstáculos para a construção de patrimônio não aparece no extrato bancário como uma cobrança específica. Ele está escondido na diferença entre quanto uma pessoa ganha e quanto ela se permite gastar. Quando a renda aumenta, é natural querer melhorar a casa, trocar o carro, viajar mais ou consumir produtos que antes pareciam fora da realidade. O problema começa quando cada aumento de renda é imediatamente convertido em novas despesas permanentes. Nesse cenário, o salário cresce, mas a capacidade de acumular patrimônio continua praticamente no mesmo lugar.
Esse fenômeno costuma ser chamado de inflação do estilo de vida. Não significa que melhorar a qualidade de vida seja errado. O problema está em aumentar continuamente o padrão de consumo sem reservar espaço para o futuro. Uma promoção pode trazer mais conforto, mas também pode trazer uma prestação maior, um carro mais caro, mais assinaturas e despesas que passam a fazer parte do orçamento todos os meses. O resultado é uma armadilha silenciosa: a pessoa passa a ganhar mais, mas continua sentindo que nunca sobra dinheiro.
Existe ainda um segundo problema: a sensação de que patrimônio só pode ser construído quando a renda atingir determinado nível. Essa ideia leva muita gente a adiar o início indefinidamente. “Quando eu ganhar mais, começo a investir.” “Quando terminar essa dívida, começo a guardar.” “Quando as contas melhorarem, penso no futuro.” Só que a renda pode aumentar sem que o comportamento mude. Construir patrimônio não começa quando sobra muito dinheiro; começa quando uma parte do dinheiro que já existe recebe uma função antes de ser consumida.
Se patrimônio é construído ao longo do tempo, então os hábitos financeiros têm um peso muito maior do que parece. Um hábito é uma decisão que deixou de exigir esforço constante para se tornar parte da rotina. É a diferença entre pensar todos os meses “preciso guardar dinheiro” e simplesmente já ter uma quantia destinada ao futuro assim que a renda entra. Quanto menos dependente de força de vontade for uma boa decisão, maior tende a ser a chance de ela permanecer.
Essa dimensão comportamental não é apenas uma percepção. A própria CVM, em sua série sobre comportamento do investidor, trabalha com erros sistemáticos e vieses que podem influenciar decisões financeiras. Isso reforça uma ideia importante: conhecimento financeiro, sozinho, não garante boas decisões. É preciso criar mecanismos que ajudem o comportamento a acompanhar aquilo que já sabemos.
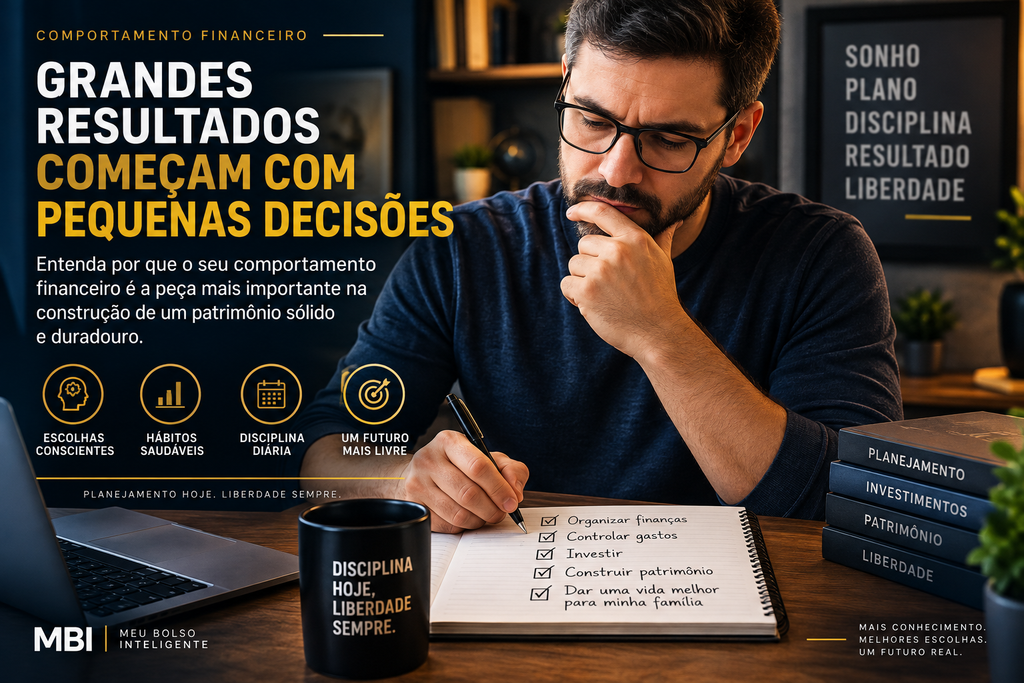
Um dos hábitos mais importantes é pagar o próprio futuro primeiro. Isso não significa ignorar as contas ou deixar de cumprir compromissos. Significa definir, antes do início do mês, quanto da renda será direcionado para uma meta financeira e tratar esse valor como uma prioridade. Pode ser pouco no começo. O que importa é criar a lógica de que guardar e investir não são atividades realizadas apenas quando sobra dinheiro, mas parte integrante do orçamento.
Outro hábito poderoso é acompanhar os gastos com regularidade. Não é necessário transformar a vida financeira em uma planilha interminável, mas é difícil melhorar aquilo que não se conhece. Saber quanto custa manter o padrão de vida, identificar despesas recorrentes e perceber para onde estão indo os pequenos gastos ajuda a revelar comportamentos que normalmente passam despercebidos. Muitas vezes, o problema não está em uma grande compra isolada, mas na repetição de decisões pequenas que, somadas, consomem uma parcela relevante da renda.
Também faz diferença criar um intervalo entre vontade e compra. Nem todo desejo precisa virar uma decisão imediata. Esperar algumas horas ou alguns dias antes de uma compra não essencial pode ser suficiente para descobrir se aquilo realmente era necessário ou apenas uma reação ao impulso. Esse simples hábito ajuda a reduzir o consumo automático e cria espaço para escolhas mais conscientes. No longo prazo, o dinheiro que deixa de ser gasto por impulso pode ganhar uma nova função: formar reserva, eliminar dívidas ou começar a construir patrimônio.
Um dos momentos mais delicados para quem quer construir patrimônio acontece quando a renda começa a crescer. Depois de anos apertando o orçamento, receber um aumento, uma promoção ou uma renda extra pode trazer uma sensação legítima de conquista. O problema surge quando todo esse crescimento é imediatamente incorporado ao padrão de vida. Uma casa maior, um carro mais caro, mais viagens e novas parcelas podem consumir rapidamente aquilo que deveria representar uma oportunidade de avanço financeiro.
Isso não significa que aumentar o padrão de vida seja errado. Dinheiro também existe para proporcionar conforto, experiências e qualidade de vida. A questão é quanto desse aumento será consumido agora e quanto será utilizado para ampliar as possibilidades do futuro. Uma estratégia simples é estabelecer previamente que uma parte de todo aumento de renda será destinada à construção patrimonial. Assim, a qualidade de vida pode melhorar sem que o futuro seja sacrificado para financiar o presente.
O perigo está em transformar cada conquista financeira em uma nova obrigação permanente. Uma renda extra eventual pode pagar uma viagem; um aumento salarial, porém, pode se transformar em uma despesa que continuará existindo todos os meses. Quando isso acontece repetidamente, a pessoa entra em um ciclo no qual precisa ganhar cada vez mais apenas para manter o padrão que já alcançou. O verdadeiro avanço financeiro acontece quando parte do crescimento da renda permanece livre para construir patrimônio. É essa margem que, com o tempo, começa a separar aumento de salário de aumento de riqueza.
Existe uma diferença importante entre querer construir patrimônio e criar uma rotina capaz de fazê-lo acontecer. A motivação costuma aparecer quando estabelecemos uma meta, recebemos uma renda extra ou tomamos consciência de que precisamos mudar. O problema é que ela não permanece constante. Haverá meses mais apertados, imprevistos, despesas inesperadas e momentos em que gastar será muito mais atraente do que poupar. Se o plano depender exclusivamente de motivação, ele provavelmente será interrompido justamente quando a disciplina se tornar mais necessária.
Disciplina financeira não significa viver em privação permanente. Significa estabelecer regras que protejam aquilo que é importante mesmo quando a vontade muda. Definir um valor para poupar, limitar determinadas categorias de consumo, evitar novas dívidas desnecessárias e revisar o orçamento em intervalos regulares são exemplos de decisões que reduzem a necessidade de negociar consigo mesmo todos os meses. Quanto mais claras forem essas regras, menor será a dependência de força de vontade para cumpri-las.
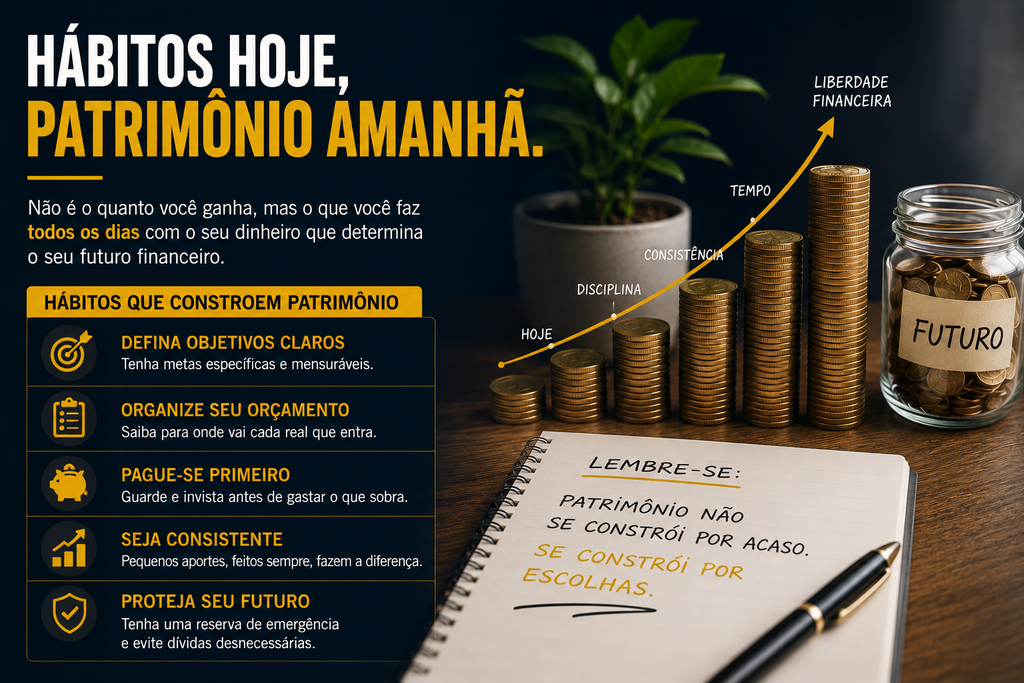
É nesse ponto que a construção de patrimônio deixa de ser uma questão de entusiasmo e passa a ser uma questão de sistema. Em vez de esperar o momento perfeito para investir, o investidor cria uma rotina compatível com sua realidade. Em vez de decidir toda vez se vai guardar dinheiro, estabelece antecipadamente quanto será destinado ao futuro. E, em vez de depender de grandes sacrifícios ocasionais, procura repetir pequenas decisões boas durante muitos anos. A disciplina transforma uma intenção financeira em comportamento; o tempo transforma esse comportamento em patrimônio.
Uma das maneiras mais eficientes de transformar disciplina em hábito é automatizar as boas decisões financeiras. Quando a pessoa precisa lembrar todos os meses de transferir dinheiro para uma reserva ou investimento, aumenta a possibilidade de que outras despesas ocupem esse espaço primeiro. A automatização reduz essa dependência da memória e da força de vontade: o dinheiro destinado ao futuro passa a ser separado logo depois que a renda entra, antes que o consumo determine o destino de cada real.
Essa estratégia pode assumir diferentes formas. É possível programar uma transferência automática para uma conta destinada à reserva, estabelecer aportes recorrentes em investimentos ou simplesmente criar uma regra fixa para direcionar determinada parcela da renda para um objetivo específico. O valor precisa ser compatível com a realidade financeira da pessoa — principalmente quando ainda existem dívidas ou pouca margem no orçamento. Automatizar um valor impossível de sustentar não é disciplina; é criar uma meta que será abandonada.
A grande vantagem da automatização está em transformar uma decisão financeira em parte da rotina. Depois de configurado o processo, o investidor não precisa enfrentar todos os meses a mesma pergunta: “será que consigo guardar alguma coisa desta vez?”. A pergunta passa a ser outra: “como vou organizar o restante da renda depois de cumprir minha prioridade?”. Essa inversão é poderosa porque coloca o futuro dentro do orçamento desde o início — e não como aquilo que eventualmente sobra no final do mês.
Quando o assunto é construção de patrimônio, consistência costuma ser mais importante do que começar com um valor elevado. Um aporte de R$ 100 pode parecer pequeno diante de uma grande meta financeira, mas ele representa algo maior: a criação de um comportamento que pode ser repetido, aumentado e mantido ao longo do tempo. O patrimônio não cresce apenas pelo tamanho do primeiro aporte, mas pela combinação entre novos aportes, rentabilidade e tempo.
É justamente aí que os juros compostos começam a fazer diferença. Quando um investimento gera rendimentos e esses rendimentos permanecem aplicados, eles passam a participar da geração dos próximos ganhos. O efeito é discreto no começo e tende a ganhar força conforme o período aumenta. Por isso, esperar acumular uma grande quantia para começar pode ser menos eficiente do que iniciar com um valor possível hoje e aumentar os aportes conforme a renda e a capacidade financeira evoluírem.
O tempo, porém, não faz milagres sozinho. Consistência significa manter uma estratégia adequada, revisar os objetivos quando necessário e continuar fazendo aportes mesmo quando o entusiasmo inicial desaparecer. Também significa entender que nem todo mês será igual: haverá períodos em que será possível investir mais e outros em que será necessário reduzir o valor temporariamente. O objetivo não é ter uma trajetória perfeita, mas construir uma trajetória sustentável. É a repetição de boas decisões durante anos que transforma pequenos movimentos financeiros em um patrimônio capaz de mudar o futuro.
Transformar bons princípios financeiros em patrimônio exige levar essas ideias para a rotina. O primeiro passo é criar um sistema simples que permita saber quanto entra, quanto sai e quanto será direcionado ao futuro. Não é necessário acompanhar cada centavo de maneira obsessiva, mas é fundamental conhecer o próprio orçamento. Quando as despesas estão organizadas e os objetivos estão definidos, fica muito mais fácil identificar quanto pode ser destinado à reserva, à quitação de dívidas e aos investimentos.
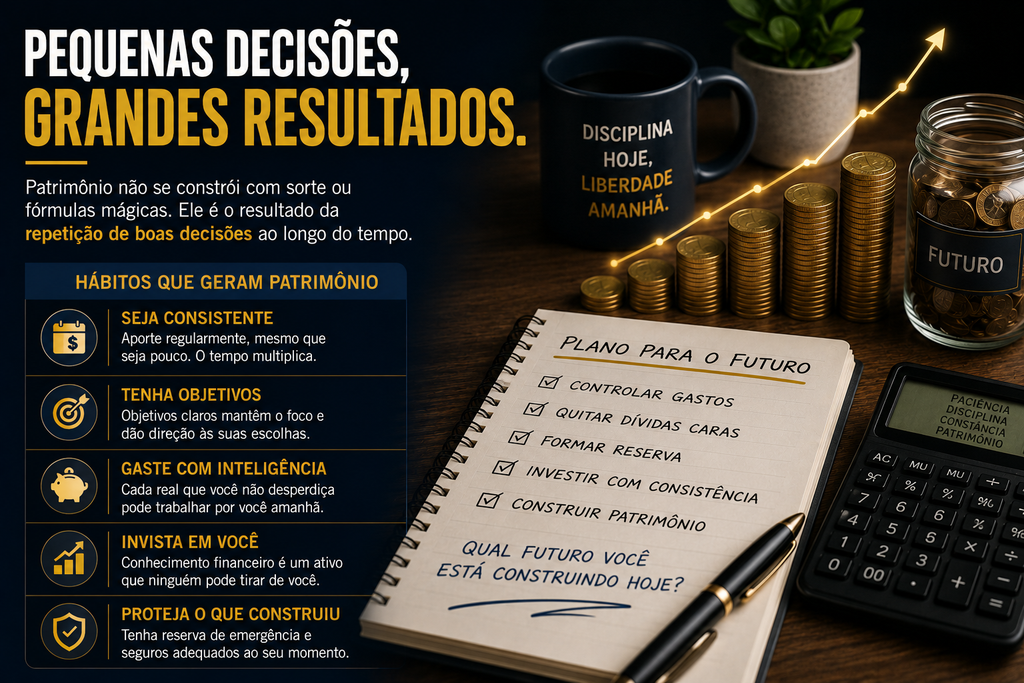
Uma boa prática é separar o dinheiro de acordo com sua finalidade. Recursos destinados às despesas do mês devem cumprir essa função; dinheiro reservado para emergências precisa permanecer disponível e protegido; valores destinados a objetivos de longo prazo podem seguir uma estratégia de investimento compatível com o prazo e o risco que o investidor aceita assumir. Essa separação reduz a tentação de utilizar o dinheiro de um objetivo para financiar outro e ajuda a transformar o orçamento em uma ferramenta de planejamento, e não apenas em um registro do que já aconteceu.
Também vale estabelecer regras para as compras que mais pressionam o orçamento. Antes de assumir uma nova parcela, por exemplo, pergunte se aquela despesa realmente cabe na renda atual, se existe necessidade de financiamento e qual será o impacto sobre os objetivos financeiros. O mesmo raciocínio pode ser aplicado às compras por impulso: esperar, comparar preços e avaliar se o produto ou serviço continuará fazendo sentido depois de alguns dias são atitudes simples que ajudam a proteger a margem financeira. Cada decisão de consumo também é uma decisão sobre o patrimônio que ainda está sendo construído.
Por fim, o comportamento financeiro precisa ser revisado periodicamente. Uma vez por mês, vale olhar para o orçamento e perguntar: quanto consegui guardar? Quais despesas aumentaram? Assumi algum compromisso que poderia ter evitado? Minha renda cresceu e, junto com ela, meu patrimônio também está crescendo? Esse acompanhamento não serve para gerar culpa quando algo dá errado, mas para corrigir a rota rapidamente. Quem acompanha o próprio comportamento financeiro consegue ajustar as escolhas antes que pequenos desvios se transformem em grandes problemas.
Um dos erros mais comuns é confundir renda com patrimônio. Ganhar um salário maior, receber uma promoção ou aumentar o faturamento não significa necessariamente estar mais rico. Se toda a renda adicional for consumida, o patrimônio pode continuar praticamente no mesmo lugar. Renda é o dinheiro que entra; patrimônio é aquilo que você consegue acumular ao longo do tempo. A construção patrimonial acontece quando uma parte da renda deixa de financiar apenas o presente e passa a formar ativos e segurança para o futuro.
Outro erro é buscar resultados rápidos demais. A promessa de multiplicar dinheiro em pouco tempo pode levar a decisões incompatíveis com o perfil de risco e com os objetivos do investidor. Da mesma forma, trocar constantemente de estratégia porque determinado investimento não apresentou um resultado imediato pode impedir que uma boa estratégia tenha tempo para funcionar. Patrimônio não costuma ser construído por uma sequência de decisões brilhantes, mas pela capacidade de evitar grandes erros enquanto se repetem decisões razoavelmente boas por muitos anos.
Há ainda uma armadilha mais silenciosa: a comparação com a vida financeira dos outros. Redes sociais podem criar a impressão de que todo mundo está viajando, trocando de carro, comprando imóveis ou obtendo grandes retornos com investimentos. Tentar acompanhar esse padrão pode levar ao consumo por status, ao endividamento e até a investimentos assumidos sem compreensão adequada. Seu patrimônio não precisa acompanhar o ritmo de outra pessoa. A única comparação que realmente importa é entre a sua situação financeira de hoje e aquilo que você está construindo para o seu próprio futuro.
Transformar tudo isso em prática não exige uma mudança radical de vida. Comece com um diagnóstico simples: descubra quanto entra na sua casa todos os meses, quanto custa manter seu padrão de vida e quais compromissos estão consumindo sua renda. Depois, estabeleça uma prioridade financeira para o momento. Pode ser quitar uma dívida cara, formar uma reserva de emergência ou começar a investir. O importante é que exista uma decisão concreta e que ela tenha um valor e uma rotina definidos.
Em seguida, transforme essa decisão em um compromisso automático. Se hoje você consegue separar R$ 100 por mês, comece com R$ 100. Se consegue R$ 500, melhor ainda. O valor inicial importa menos do que a capacidade de manter o hábito e aumentá-lo quando sua situação permitir. Quando receber um aumento, uma renda extra ou qualquer entrada extraordinária, procure não transformar automaticamente todo esse dinheiro em consumo. Uma parte pode melhorar o presente; outra pode fortalecer o futuro.
Depois, estabeleça uma revisão mensal. Reserve alguns minutos para verificar se o orçamento funcionou, se os aportes foram realizados, se novas dívidas apareceram e se o padrão de vida está crescendo mais rápido do que o patrimônio. Esse pequeno ritual cria consciência e permite corrigir a rota antes que os problemas se acumulem. Não é preciso acertar tudo de primeira. É preciso perceber rapidamente quando alguma coisa saiu do caminho e fazer o ajuste necessário.
E aqui está a provocação que merece acompanhar esta matéria: se sua renda permanecesse exatamente igual pelos próximos cinco anos, seu comportamento atual seria suficiente para construir o patrimônio que você deseja? Se a resposta for não, talvez o primeiro passo não seja procurar uma renda extraordinária ou o investimento perfeito. Talvez seja olhar para as decisões que você repete todos os meses e descobrir quais delas estão trabalhando contra o futuro que pretende construir.
Construir patrimônio não significa deixar de aproveitar a vida, cortar todo o lazer ou transformar cada compra em motivo de culpa. Significa aprender a equilibrar presente e futuro. Você pode viajar, consumir, melhorar sua casa e aproveitar aquilo que conquistou — desde que essas escolhas não eliminem completamente a capacidade de construir segurança e liberdade para os próximos anos. O objetivo não é gastar menos por gastar menos; é fazer o dinheiro servir às prioridades que realmente importam.
No final, patrimônio é consequência de comportamento acumulado. A renda oferece os recursos, o planejamento define a direção, os hábitos mantêm o processo funcionando e o tempo permite que os resultados se acumulem. Não existe uma fórmula capaz de substituir essas etapas. Mas existe algo ao alcance de praticamente qualquer pessoa: começar com o que tem, estabelecer uma prioridade e repetir boas decisões por tempo suficiente.
Então não espere o próximo aumento, o próximo ano ou o momento em que finalmente “sobrar dinheiro”. Abra seu orçamento hoje. Escolha uma despesa que pode ser reduzida, uma dívida que precisa ser enfrentada ou uma quantia que pode começar a ser direcionada para o futuro. Faça uma primeira transferência. Estabeleça uma primeira meta. Crie um primeiro hábito. Porque o patrimônio que você deseja daqui a dez ou vinte anos começa muito antes de aparecer na sua conta: começa nas escolhas financeiras que você decide repetir a partir de agora.