Em um mundo de juros altos, Bolsa volátil e cenários imprevisíveis, a melhor carteira pode ser aquela que não depende de você acertar o futuro.
Há momentos em que o mercado parece exigir uma resposta imediata. A Bolsa cai por vários pregões consecutivos, o dólar muda de direção, os juros permanecem elevados e uma nova manchete surge antes mesmo de o investidor conseguir digerir a anterior. Em poucos dias, aquilo que parecia uma oportunidade pode se transformar em ameaça — e aquilo que parecia seguro pode passar a parecer insuficiente. Diante desse movimento, surge uma pergunta quase inevitável: o que fazer quando ninguém sabe exatamente o que vem pela frente?
A reação mais comum é tentar descobrir a próxima jogada. O investidor procura saber se a Bolsa vai continuar caindo, quando os juros começarão a baixar, para onde o dólar irá e qual será o próximo movimento da economia. Notícias, análises e projeções oferecem respostas diferentes todos os dias. Algumas acertam. Muitas erram. O problema é que, quando o dinheiro está em jogo, uma previsão errada não é apenas uma opinião equivocada: pode significar uma decisão tomada no momento errado.
O mercado financeiro, porém, não oferece a segurança que muitas vezes procuramos nas previsões. Não existe carteira capaz de eliminar a incerteza, assim como não existe investidor capaz de antecipar consistentemente todos os movimentos do mercado. Juros mudam, governos mudam, empresas enfrentam ciclos diferentes, economias aceleram e desaceleram. Até mesmo acontecimentos considerados improváveis acabam acontecendo. Investir, portanto, não deveria ser um exercício permanente de adivinhação.
Talvez essa seja uma das ideias mais difíceis — e mais importantes — para quem está construindo patrimônio: você não precisa saber exatamente o que vai acontecer para investir bem. Precisa saber por que está investindo, por quanto tempo aquele dinheiro poderá permanecer aplicado e qual estratégia será capaz de atravessar períodos de euforia e de medo. Em um mundo de incertezas, a vantagem não está necessariamente em enxergar o futuro antes dos outros. Está em construir uma carteira que continue fazendo sentido mesmo quando o futuro não acontece como você imaginava.
O mercado financeiro não se move de acordo com a nossa necessidade de certeza. Enquanto o investidor ainda tenta entender se uma queda é passageira ou o começo de uma tendência, os preços já estão incorporando novas expectativas. Quando uma decisão de juros é anunciada, boa parte do mercado já vinha tentando antecipá-la. Quando uma empresa divulga um resultado, investidores profissionais já estavam posicionados com base em suas expectativas. O preço de um ativo não espera que você tenha todas as respostas; ele simplesmente continua se movendo.
É justamente por isso que tentar acertar o momento perfeito de entrada e saída parece muito mais fácil olhando para trás do que realmente é. Depois que uma ação caiu 15%, o gráfico parece mostrar claramente onde estava o melhor ponto de compra. Depois que ela sobe 20%, o momento ideal de entrada parece igualmente óbvio. Mas, no instante em que essas decisões precisavam ser tomadas, o futuro ainda não estava disponível. O investidor que exige certeza antes de agir frequentemente descobre que a certeza só aparece depois que a oportunidade passou.
Isso não significa ignorar o cenário econômico. Juros, inflação, crescimento, resultados empresariais e decisões políticas importam — e muito. O problema começa quando essas informações deixam de servir para orientar uma estratégia e passam a determinar cada decisão individual. Hoje o argumento pode ser “os juros estão altos”; amanhã, “os juros vão cair”; depois, “a Bolsa já subiu demais”. Se a carteira muda a cada nova narrativa, o investidor deixa de seguir um plano e passa a perseguir o mercado.
E perseguir o mercado cobra um preço. Vender durante o medo pode cristalizar uma perda que ainda poderia ser recuperada. Permanecer totalmente de fora esperando o “momento certo” pode significar perder uma recuperação. Concentrar tudo no ativo que parece mais promissor pode funcionar durante algum tempo — até que o cenário mude. O objetivo de uma estratégia de longo prazo, portanto, não deveria ser acertar todas essas curvas, mas reduzir a dependência de acertá-las. Uma boa carteira não precisa prever cada movimento do mercado. Ela precisa ser capaz de atravessá-los.9–12 — O perigo de tentar prever o futuro
Prever o mercado parece uma habilidade admirável porque, quando alguém acerta, o resultado é visível. O problema é que os erros costumam ser esquecidos com a mesma velocidade com que surgem novas previsões. Uma projeção de inflação, juros ou Bolsa pode fazer sentido com as informações disponíveis hoje e ainda assim se mostrar completamente diferente alguns meses depois. O mercado não reage apenas aos fatos presentes, mas às expectativas sobre fatos que ainda nem aconteceram. É um jogo em que o cenário muda enquanto tentamos compreendê-lo.
Existe ainda uma armadilha psicológica: quanto mais informação recebemos, maior pode ser a sensação de que estamos no controle. Acompanhamos especialistas, relatórios, gráficos, indicadores e notícias em tempo real e começamos a acreditar que, com informação suficiente, será possível antecipar o próximo movimento. Mas informação não elimina incerteza. Pelo contrário, muitas vezes ela apenas produz uma narrativa convincente sobre algo que continua sendo impossível de conhecer com precisão. Saber mais não significa necessariamente prever melhor.
O investidor que tenta antecipar cada mudança também corre o risco de transformar sua carteira em um reflexo do seu estado emocional. Se o mercado sobe, aumenta a vontade de comprar. Se cai, surge a necessidade de proteger o patrimônio. Quando a renda fixa oferece juros elevados, a Bolsa parece arriscada demais; quando as ações começam a disparar, ficar fora passa a parecer um erro. Aos poucos, a estratégia deixa de ser determinada pelos objetivos do investidor e passa a ser determinada pelo comportamento dos preços.
Isso é particularmente perigoso para quem investe pensando em cinco, dez ou vinte anos. Uma carteira de longo prazo não pode ser reconstruída a cada notícia de curto prazo. O investidor precisa aceitar que haverá momentos em que seus ativos parecerão pouco atraentes, períodos em que determinadas escolhas ficarão temporariamente para trás e anos em que o mercado fará exatamente o contrário do que esperava. A pergunta mais importante, portanto, não deveria ser “qual será o próximo movimento?”, mas “minha estratégia continua fazendo sentido se eu estiver errado sobre ele?”13–16 — Investimento precisa de função
Uma carteira de investimentos começa a fazer sentido quando cada parte dela responde a uma pergunta concreta: para que esse dinheiro existe? O dinheiro que poderá ser necessário daqui a seis meses não deveria cumprir a mesma função daquele que só será utilizado daqui a quinze anos. Da mesma forma, uma reserva para emergências possui uma finalidade diferente de um investimento destinado à aposentadoria. Antes de escolher o ativo, portanto, deveria existir uma escolha anterior: qual é o objetivo daquele dinheiro?
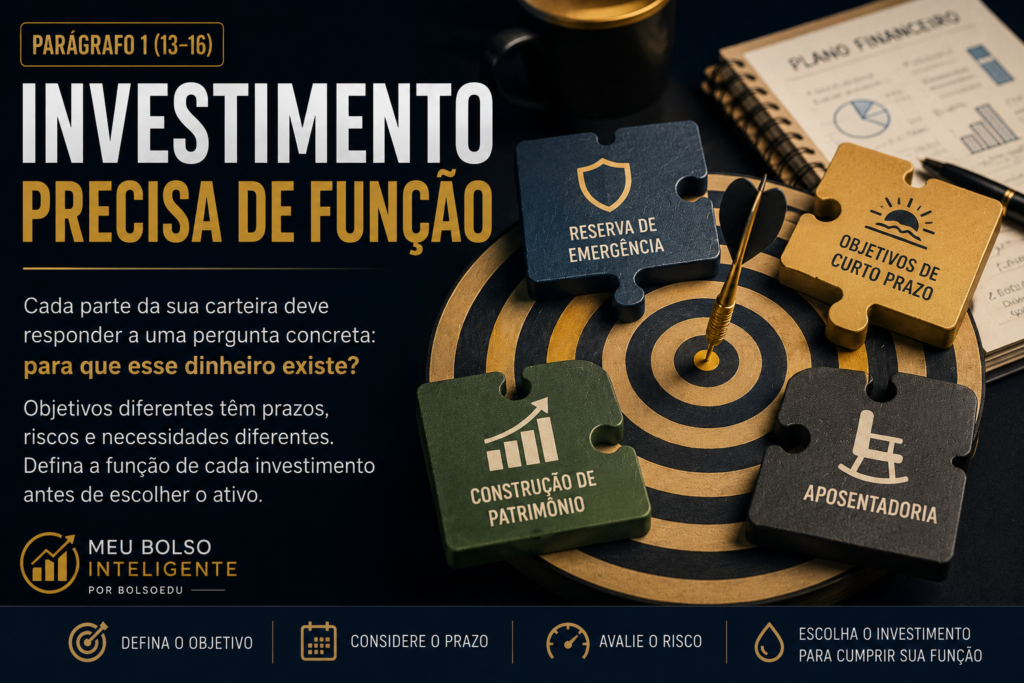
Essa lógica muda completamente a conversa sobre investimentos. Em vez de perguntar apenas qual aplicação oferece a maior rentabilidade, o investidor passa a perguntar qual combinação de risco, prazo, liquidez e retorno é adequada para cada objetivo. O Tesouro Selic pode cumprir muito bem uma função de liquidez e proteção para recursos de curto prazo. Um título atrelado à inflação pode fazer sentido para um objetivo de longo prazo em que preservar poder de compra seja importante. Ações podem ocupar outro espaço, relacionadas à construção de patrimônio em horizontes mais longos. Nenhum desses investimentos precisa ser “o melhor” para que cumpra bem a sua função.
Essa distinção também ajuda a entender por que comparar investimentos apenas pelo rendimento do momento pode levar a decisões ruins. Um investimento que está pagando muito hoje pode não ser adequado para um objetivo que exige liquidez amanhã. Uma ação que caiu pode continuar sendo coerente com uma estratégia de longo prazo — ou pode revelar que a tese de investimento deixou de fazer sentido. Um título que parece pouco atraente em determinado cenário pode cumprir exatamente o papel para o qual foi escolhido. O valor de um investimento não está apenas no quanto ele rende, mas no trabalho que ele realiza dentro da carteira.
No fundo, uma carteira bem construída não precisa de um único vencedor. Ela precisa de peças que cumpram funções diferentes e trabalhem juntas. É essa combinação que reduz a dependência de uma única previsão sobre juros, inflação, Bolsa ou câmbio. Quando o cenário muda, alguns investimentos podem sofrer enquanto outros ajudam a sustentar a estratégia. E essa talvez seja uma das maiores vantagens de investir com planejamento: você não precisa descobrir qual ativo vencerá o próximo cenário quando constrói uma carteira preparada para cenários diferentes.17–20 — Uma carteira para diferentes cenários
Uma carteira preparada para diferentes cenários não é aquela que consegue ganhar sempre. É aquela que não depende de um único cenário para funcionar. Se os juros permanecerem elevados por mais tempo, uma parte dos investimentos pode se beneficiar. Se começarem a cair, outros ativos podem ganhar relevância. Se a inflação voltar a pressionar, investimentos que buscam proteger o poder de compra podem cumprir seu papel. Se a Bolsa atravessar um período prolongado de queda, a diversificação pode impedir que todo o patrimônio fique exposto ao mesmo movimento.
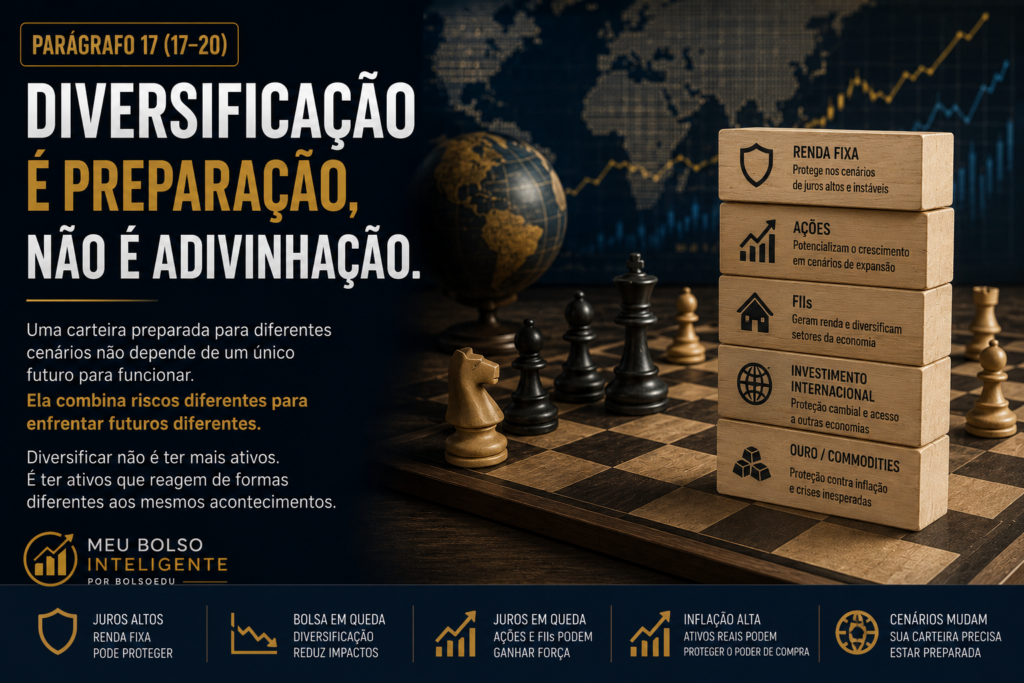
Isso não significa espalhar dinheiro aleatoriamente por dezenas de investimentos. Diversificação não é colecionar ativos. É combinar riscos diferentes de maneira consciente. Ter cinco ações de empresas diferentes, mas todas dependentes do mesmo ciclo econômico, não necessariamente cria uma carteira equilibrada. Da mesma forma, possuir vários produtos de renda fixa emitidos por instituições ou indexadores semelhantes pode produzir uma falsa sensação de proteção. A pergunta relevante não é “quantos investimentos eu tenho?”, mas “o que acontece com minha carteira se o cenário mudar?”
O horizonte de tempo também precisa entrar nessa equação. Dinheiro que será utilizado em breve não deveria depender de uma recuperação da Bolsa para estar disponível quando chegar a hora. Já o patrimônio destinado a objetivos de longo prazo pode suportar oscilações que seriam inadequadas para uma necessidade imediata. Tempo é uma espécie de amortecedor para quem investe, mas só funciona quando o investidor consegue respeitar o prazo que definiu. Vender um ativo de longo prazo no meio de uma queda porque o dinheiro se tornou necessário antes da hora é um problema de planejamento, não apenas de mercado.
Por isso, construir uma carteira é, em grande medida, construir uma resposta para diferentes versões do futuro. Não precisamos saber qual delas acontecerá primeiro. Precisamos apenas reconhecer que algumas são possíveis e evitar que qualquer uma delas seja capaz de destruir nossos planos. O objetivo da diversificação não é eliminar a incerteza; é impedir que a incerteza de um único cenário determine todo o destino do patrimônio. Quando a carteira nasce de objetivos, prazos e tolerância ao risco, o investidor ganha algo que nenhuma previsão consegue oferecer: capacidade de continuar investindo mesmo quando o mercado muda de direção.21–24 — O investidor que não precisa acertar
Existe uma mudança de mentalidade que separa o investidor que tenta vencer o mercado daquele que está tentando construir patrimônio: aceitar que não é necessário acertar todas as decisões. Você não precisa comprar exatamente no menor preço, vender no topo, escolher a ação que mais vai subir ou antecipar a próxima decisão do Banco Central. Precisa apenas evitar erros capazes de comprometer seus objetivos e manter uma estratégia suficientemente boa durante tempo suficiente.
Isso exige disciplina justamente quando a disciplina parece menos confortável. Quando a Bolsa sobe, é preciso resistir à tentação de aumentar o risco apenas porque os resultados recentes foram bons. Quando ela cai, é preciso avaliar se os fundamentos e os objetivos continuam intactos antes de tomar uma decisão movida pelo medo. Quando os juros estão elevados, pode ser tentador abandonar completamente outros investimentos. Em cada cenário, o desafio é não permitir que o humor do mercado substitua o planejamento.
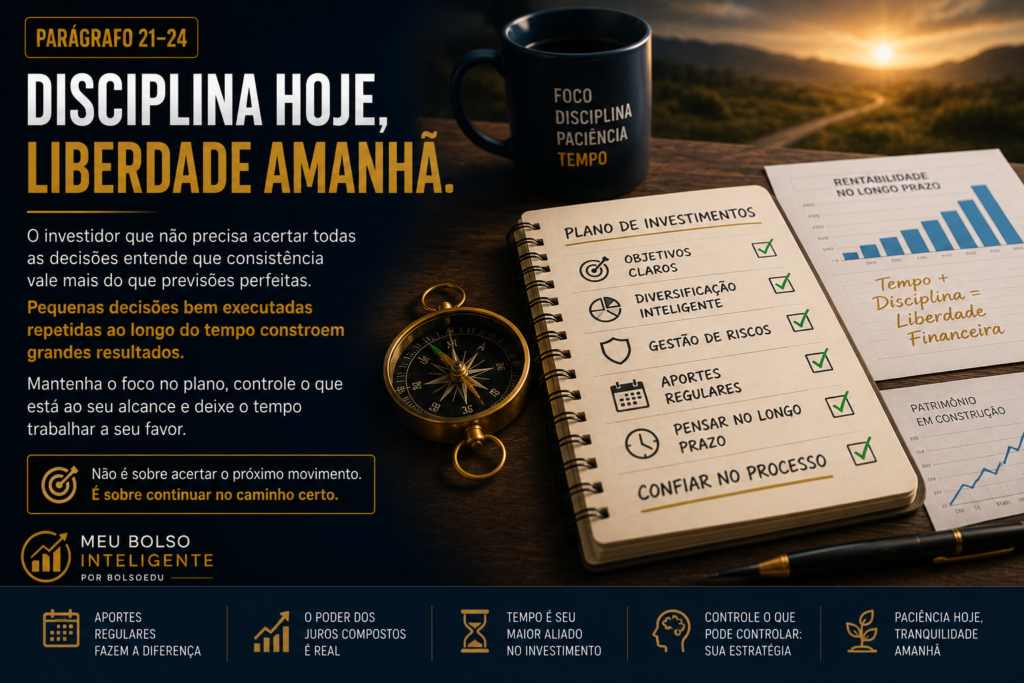
O investidor que não precisa acertar também entende que tempo e consistência podem ser mais importantes do que uma sequência de grandes apostas. Aportes regulares, reinvestimento dos rendimentos, diversificação e revisão periódica da carteira podem parecer estratégias pouco emocionantes diante da promessa de encontrar a próxima grande oportunidade. Mas justamente por não dependerem de uma previsão perfeita, elas podem ser mais sustentáveis para quem está construindo patrimônio ao longo de muitos anos.
No fim, existe uma liberdade importante em admitir que o futuro é imprevisível. Você pode acompanhar a economia, estudar empresas, analisar juros e entender os movimentos do mercado — e deve fazer isso. Mas não precisa transformar cada informação em uma decisão. Uma boa estratégia permite que você esteja errado sobre algumas previsões sem estar errado sobre o seu plano. E talvez essa seja a verdadeira sofisticação de investir: não tentar ser mais inteligente que o mercado o tempo todo, mas construir uma carteira que permita continuar avançando mesmo quando o mercado estiver fazendo algo que você não esperava.25–28 — Grande fechamento
No fim, investir bem talvez tenha menos a ver com descobrir o que vai acontecer e mais com estar preparado para aquilo que pode acontecer. Juros podem permanecer altos por mais tempo. A inflação pode surpreender. A Bolsa pode subir quando todos esperavam queda ou cair justamente quando as notícias pareciam positivas. O câmbio pode mudar de direção. Empresas excelentes podem atravessar períodos difíceis. O futuro continuará fazendo o que sempre fez: surpreendendo quem acreditava conhecê-lo.
É por isso que uma estratégia de investimentos não deveria depender de uma única previsão. Se todo o patrimônio precisa que os juros caiam, que a Bolsa suba ou que o dólar permaneça estável para funcionar, talvez o problema não esteja no cenário. Talvez esteja na carteira. Investir é aceitar que alguns ativos vão performar melhor que outros em diferentes momentos e construir uma estrutura capaz de atravessar essas alternâncias sem obrigar o investidor a abandonar seus objetivos a cada mudança de cenário.
Existe uma diferença fundamental entre prever e se preparar. Quem tenta prever o mercado precisa acertar a direção. Quem se prepara precisa apenas construir uma estratégia que sobreviva às direções possíveis. A primeira abordagem pode produzir ganhos extraordinários quando funciona — mas também pode cobrar caro quando a previsão está errada. A segunda tende a ser menos emocionante, mas oferece algo muito mais importante para quem está construindo patrimônio: resiliência.
Isso não significa investir no automático e nunca mais olhar para a carteira. Uma estratégia precisa ser revisada quando mudam os objetivos, o prazo, a renda, a tolerância ao risco ou as circunstâncias pessoais. O que não deveria mudar a todo instante é o plano simplesmente porque uma manchete mudou. Revisar uma estratégia é diferente de reagir ao mercado. Uma coisa nasce do planejamento; a outra, muitas vezes, nasce do medo ou da euforia.
Talvez essa seja a principal lição para o investidor em um mundo de incertezas: você não precisa saber o que o mercado fará amanhã para tomar uma boa decisão hoje. Precisa conhecer seus objetivos, respeitar seus prazos, entender os riscos que está assumindo e construir uma carteira coerente com aquilo que pretende alcançar. O mercado continuará tentando surpreendê-lo. A sua carteira não precisa ser surpreendida da mesma maneira.
No longo prazo, patrimônio não costuma ser construído por quem acerta todas as curvas. É construído por quem consegue permanecer no caminho enquanto as curvas acontecem. E talvez essa seja a verdadeira vantagem de uma boa estratégia: não eliminar a incerteza, mas fazer com que ela deixe de controlar suas decisões.
Você não precisa prever o mercado. Precisa estar preparado para ele.CTA — Meu Bolso Inteligente
Você não precisa acertar o próximo movimento do mercado. Precisa ter um plano que continue funcionando quando o mercado mudar.
Antes de escolher o próximo investimento, pergunte:
Qual é o objetivo desse dinheiro? Quanto tempo posso deixá-lo investido? E minha carteira continuaria fazendo sentido se o cenário fosse completamente diferente do que estou esperando?
Investir melhor começa menos pela busca do investimento perfeito e mais pela construção de uma estratégia coerente com a sua vida.
No Meu Bolso Inteligente, acreditamos que conhecimento financeiro não serve para prever o futuro — serve para tomar decisões melhores diante dele.
Continue acompanhando o MBI e aprenda a construir seu patrimônio sem depender de acertar todas as previsões do mercado.