




PIX: O Dinheiro Mudou de Mãos — e o Comércio Mudou Junto
Capítulo 2 de 3
O Pix começou como uma maneira mais simples de transferir dinheiro. Com o passar dos anos, tornou-se uma infraestrutura que simplifica pagamentos. Ela influenciou bancos e emissores de cartões ao reduzir custos e tempo. Essa evolução abriu oportunidades para pequenos negócios ampliar a competição.
Mas quanto mais fácil ficou pagar, maior ficou também a responsabilidade de confirmar cada transação. Essa responsabilidade se estende aos usuários e aos comerciantes que dependem de PIX, PAGAMENTOS automáticos para o fluxo diário. É essencial que usuários verifiquem dados antes de confirmar pagamentos. Com clareza, instituições e varejo podem reduzir erros e disputas.
O Pix deixou de ser novidade
Existe um momento na vida de uma tecnologia em que ela deixa de impressionar.
No começo, tudo parece novidade.
As pessoas comentam.
Testam.
Perguntam como funciona.
Comparam com aquilo que existia antes.
Depois, silenciosamente, a tecnologia começa a fazer parte da rotina.
Foi exatamente o que aconteceu com o Pix.
Hoje, dificilmente alguém pensa na tecnologia por trás de uma transferência antes de fazer um pagamento. A pessoa simplesmente abre o aplicativo, escolhe o destinatário, confere o valor e confirma.
A operação que antes poderia parecer uma atividade bancária passou a ser praticamente um gesto cotidiano.
Essa mudança é importante porque mostra que o Pix não conquistou o Brasil apenas pela tecnologia.
Ele conquistou porque reduziu a distância entre intenção e ação.
Queria pagar? Pagou.
Queria receber? Recebeu.
Precisava dividir uma conta? Dividiu.
Precisava cobrar alguém? Cobrou.
E quando uma ferramenta chega a esse nível de simplicidade, ela começa a mudar o comportamento das pessoas.
Não apenas a maneira como elas movimentam dinheiro.
Mas a maneira como pensam sobre ele.
O pequeno comércio ganhou uma nova porta de entrada
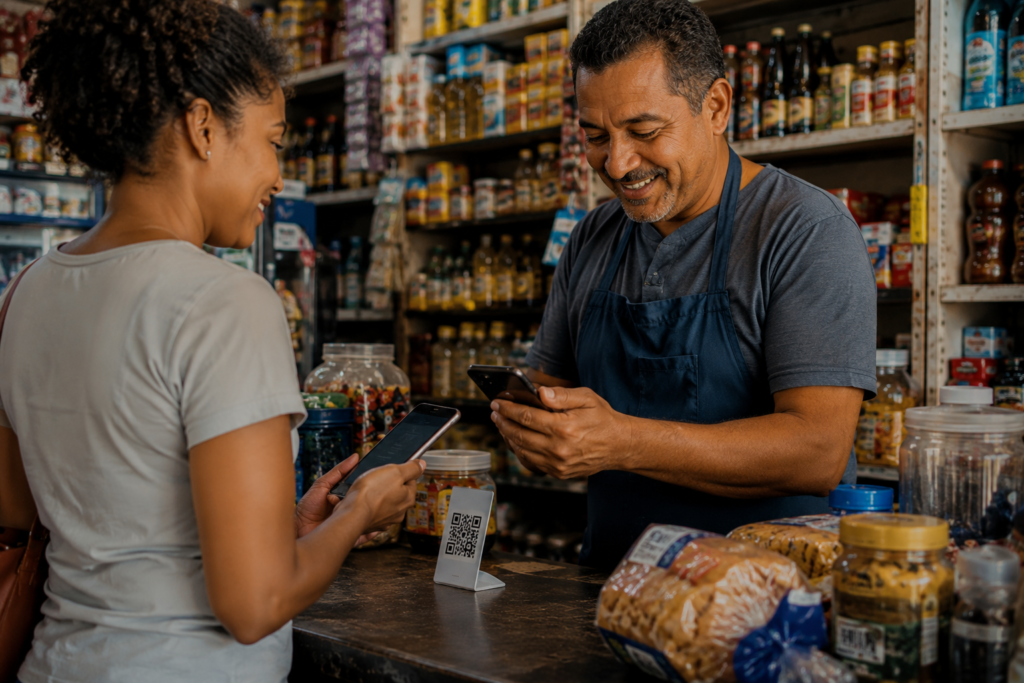
Talvez seja nas pequenas empresas que a transformação tenha ficado mais visível.
Durante muito tempo, aceitar pagamentos eletrônicos significava depender de uma estrutura.
Máquina de cartão.
Contrato.
Conta bancária.
Taxas.
Prazos de recebimento.
Equipamentos.
Para grandes empresas, tudo isso fazia parte da operação.
Para um pequeno comerciante, autônomo ou prestador de serviço, cada etapa adicional podia representar custo e complexidade.
O Pix mudou parte dessa equação.
Um celular passou a poder funcionar como uma ferramenta de cobrança.
Um QR Code poderia estar impresso em uma folha de papel.
Uma chave poderia ser informada verbalmente.
O cliente poderia pagar diretamente de sua conta.
Isso ajudou a ampliar as possibilidades de recebimento para negócios que antes dependiam muito mais de dinheiro em espécie ou de cartões.
E existe uma consequência econômica importante nessa transformação.
Quanto mais formas de pagamento um pequeno negócio consegue oferecer, menor tende a ser a barreira para o cliente comprar.
A venda deixa de depender de “você tem dinheiro?”
E passa a depender de algo muito mais simples:
“Como você prefere pagar?”
O Pix também mudou a relação com as maquininhas
Isso não significa que o cartão desapareceu.
Muito pelo contrário.
Cartões continuam sendo uma parte fundamental do sistema de pagamentos brasileiro.
Mas o Pix introduziu uma nova variável na negociação.
O comerciante passou a ter outra opção.
E o consumidor também.
Essa possibilidade de escolha pressiona o mercado.
Se uma venda pode ser feita por Pix, cartão de débito ou crédito, cada modalidade passa a competir por aquele mesmo pagamento.
Isso coloca uma questão importante para o comerciante:
Qual opção custa menos?
Qual recebe mais rápido?
Qual oferece mais segurança?
Qual é mais conveniente?
E, principalmente:
qual o cliente prefere?
O resultado é um mercado de pagamentos muito mais competitivo.
O Pix não precisou destruir os instrumentos anteriores para revolucionar o sistema.
Bastou criar uma alternativa tão conveniente que todos os outros precisaram reagir.
Os bancos também precisaram reagir
A chegada do Pix foi apenas uma parte da transformação que obrigou os grandes bancos a repensarem sua relação com o cliente, algo que analisamos no Especial Itaú
O Nubank cresceu justamente em um mercado que valorizava experiências digitais.
O Banco do Brasil acelerou sua transformação.
E todos precisaram incorporar o Pix.
Isso aconteceu porque o Pix não pertence a um banco específico.
Ele é uma infraestrutura criada e regulada pelo Banco Central, utilizada por diferentes instituições participantes.
Isso criou algo particularmente poderoso:
o consumidor passou a esperar a mesma facilidade independentemente do banco que utiliza.
Não importa se sua conta está em um grande banco tradicional ou em uma fintech.
O Pix precisa funcionar.
Essa padronização elevou a expectativa do consumidor para todo o mercado.
E talvez essa seja uma das maiores contribuições do sistema.
O Pix não apenas criou um produto.
Criou um novo padrão de experiência.
Quando o pagamento passou a acontecer em segundos
Existe uma diferença enorme entre pagar e confirmar o pagamento.
Antes, algumas formas de pagamento carregavam uma pequena espera.
Agora, o resultado aparece praticamente na hora.
Isso transformou até a sensação de uma compra.
O vendedor recebe.
O comprador vê a confirmação.
A operação termina.
Não existe mais aquela dúvida sobre quando o dinheiro chegará.
Essa velocidade foi especialmente importante para pequenos negócios.
Fluxo de caixa importa.
Receber hoje pode ser muito diferente de receber amanhã.
E receber agora pode ser ainda mais importante.
Para quem vive de pequenas vendas, cada entrada de dinheiro ajuda a financiar a próxima compra de mercadoria, pagar despesas e manter o negócio funcionando.
O Pix transformou velocidade de pagamento em uma espécie de infraestrutura de liquidez para milhões de operações pequenas.
E isso ajuda a explicar por que sua adoção foi tão rápida.
Mas o Pix não ficou parado
Um dos maiores erros seria analisar o Pix como se sua história tivesse terminado em 2020.
Na realidade, aquele foi apenas o começo.
Depois da transferência instantânea vieram novas possibilidades.
O Pix Cobrança aproximou o sistema dos boletos e pagamentos com vencimento.
O Pix Saque e o Pix Troco ampliaram suas possibilidades no mundo físico.
O Pix por aproximação aproximou a experiência dos pagamentos contactless.
E o Pix Automático levou o sistema para uma categoria ainda mais interessante: os pagamentos recorrentes. O Banco Central mantém atualmente informações específicas sobre essas modalidades e outras evoluções do Pix.
Isso muda a natureza do sistema.
O Pix deixou de ser simplesmente uma alternativa à TED.
Está se tornando uma infraestrutura capaz de participar de diferentes momentos da jornada de pagamento.
E isso significa que a competição não acontece mais apenas entre transferências.
Ela começa a alcançar cartões, boletos, débitos automáticos e outras formas de pagamento.
O Pix Automático pode ser uma das próximas grandes mudanças
Imagine todas aquelas contas que aparecem todos os meses.
Streaming.
Academia.
Escola.
Condomínio.
Seguros.
Mensalidades.
Serviços recorrentes.
Durante muito tempo, o débito automático e o cartão foram caminhos naturais para esse tipo de cobrança.
O Pix Automático introduz outra possibilidade.
A lógica é simples: o cliente autoriza previamente o pagamento e, nas datas definidas, o valor pode ser debitado automaticamente.
Isso parece apenas uma comodidade.
Mas existe algo maior acontecendo.
O Pix começa a deixar de ser apenas uma ação iniciada pelo usuário.
Ele passa a participar de relações financeiras recorrentes.
Isso aumenta sua importância para empresas.
Para consumidores.
E para o próprio sistema de pagamentos.
Quanto mais situações forem atendidas pelo Pix, menos ele parecerá um produto.
E mais parecerá uma camada invisível da economia.
E então surgiu o Pix por aproximação
Outro passo importante foi aproximar a experiência do Pix daquela que os consumidores já conhecem dos cartões por aproximação.
Em vez de abrir o aplicativo, escolher uma função e apontar a câmera, a proposta é permitir pagamentos aproximando o dispositivo de uma máquina compatível.
A tecnologia diminui ainda mais uma etapa.
E isso revela uma tendência interessante.
O Pix começou simplificando a transferência.
Depois simplificou a cobrança.
Agora começa a simplificar também a experiência física de pagamento.
A direção é clara:
cada vez menos etapas entre a decisão de comprar e a confirmação do pagamento.
Para o consumidor, isso é excelente.
Para o comércio, também.
Mas existe um outro lado.
Quanto menor a fricção, maior precisa ser a atenção.
Quando pagar ficou fácil demais
É aqui que o MBI precisa fazer uma pausa.
Porque existe uma diferença entre uma tecnologia eficiente e um comportamento financeiro saudável.
O Pix não cria consumo.
Não causa endividamento.
Não transforma alguém em comprador impulsivo.
Mas ele reduz a fricção do pagamento.
E isso importa.
Imagine uma compra que você deseja fazer por impulso.
Antes, talvez fosse necessário tirar dinheiro da carteira.
Ir até uma loja.
Passar o cartão.
Esperar.
Pensar.
Agora, muitas compras podem ser concluídas em poucos segundos.
QR Code.
Confirmação.
Pronto.
A tecnologia removeu o obstáculo.
Mas aquele obstáculo, em algumas situações, funcionava como uma pausa.
É exatamente por isso que educação financeira precisa acompanhar a evolução tecnológica.
Quanto mais fácil fica pagar, mais importante fica saber se você deveria pagar.
Essa é uma das grandes questões da economia digital.
O dinheiro ficou invisível
Essa talvez seja uma das características mais profundas do Pix.
Quando você entrega uma nota de R$ 100, percebe fisicamente que está entregando alguma coisa.
Quando o dinheiro sai da conta por meio de uma operação digital, a experiência é diferente.
Não existe peso.
Não existe carteira ficando mais fina.
Não existe espaço vazio na mão.
Existe apenas um número que diminui na tela.
Isso pode ser positivo.
Também pode ser perigoso.
O dinheiro físico possui uma materialidade que ajuda algumas pessoas a perceber o gasto.
O dinheiro digital não.
Por isso, a organização financeira passa a depender cada vez mais de consciência, e menos de sensação.
Você precisa olhar o extrato.
Precisa acompanhar os gastos.
Precisa reconhecer padrões.
Precisa saber quanto ainda pode gastar.
A tecnologia pode tornar o pagamento invisível.
Mas o orçamento não pode ser.
O Pix também criou novos desafios de segurança
Quanto maior a utilização, maior o interesse de criminosos.
E isso não significa que o Pix seja inseguro.
Na realidade, o Banco Central mantém uma série de mecanismos de prevenção e resposta a fraudes, incluindo autenticação, bloqueio cautelar, marcação de fraude e o Mecanismo Especial de Devolução, o MED.
O MED é particularmente importante porque permite que vítimas de determinados golpes ou fraudes solicitem a devolução dos recursos por meio de sua instituição financeira.
Mas existe um ponto que precisa ficar muito claro:
o MED não é um seguro contra qualquer Pix errado.
Ele não se aplica simplesmente porque alguém digitou uma chave incorreta ou se arrependeu de uma compra.
A regra está relacionada a situações específicas de fraude, golpe, crime ou determinadas falhas operacionais.
O Banco Central orienta que, em caso de golpe, a vítima procure sua instituição o mais rapidamente possível para solicitar a devolução e registrar a ocorrência.
Isso nos leva a uma conclusão simples.
O Pix possui mecanismos de segurança.
Mas nenhuma tecnologia consegue substituir completamente a atenção de quem está movimentando o dinheiro.
A velocidade também favorece o golpe
Existe uma característica do Pix que é simultaneamente sua maior qualidade e um de seus maiores desafios:
a velocidade.
Se você faz um pagamento legítimo, quer que ele seja rápido.
Se você cai em um golpe, também é rápido.
Essa é a natureza de qualquer sistema instantâneo.
Por isso, a segurança do Pix não pode depender apenas da capacidade de recuperar o dinheiro depois.
Precisa atuar antes.
O Banco Central vem justamente aprimorando os mecanismos de prevenção, incluindo ferramentas para identificação e marcação de suspeitas de fraude. Em 2026, o sistema também avançou na evolução desses mecanismos para tornar a identificação de riscos mais precisa.
Isso mostra algo importante.
A revolução do Pix não acontece apenas na velocidade dos pagamentos.
Acontece também na batalha silenciosa para manter essa velocidade compatível com segurança.
O pequeno comércio ganhou velocidade. O consumidor ganhou conveniência.
No fim, talvez seja essa a melhor síntese do impacto do Pix até aqui.
O comerciante ganhou uma maneira simples de receber.
O consumidor ganhou uma maneira simples de pagar.
Os bancos ganharam uma infraestrutura compartilhada.
As fintechs ganharam novas possibilidades de inovação.
E o sistema financeiro brasileiro ganhou uma camada de pagamentos que se tornou parte do cotidiano.
Mas essa transformação também criou uma nova responsabilidade.
Antes, uma parcela da disciplina financeira vinha da própria fricção do sistema.
Esperar.
Conferir.
Pensar.
Agora, boa parte dessa fricção desapareceu.
E isso é ótimo para a economia.
Mas exige mais maturidade do consumidor.
O Pix não acabou com os cartões
Também seria um erro dizer que o Pix simplesmente “venceu” os cartões.
A realidade é mais interessante.
Cada instrumento possui características diferentes.
O cartão de crédito oferece prazo, parcelamento, programas de benefícios e determinadas camadas de proteção.
O débito permite pagar diretamente com o saldo disponível.
O Pix oferece instantaneidade e transferência direta.
O consumidor passou a ter mais ferramentas.
E isso é positivo.
A competição entre meios de pagamento pode pressionar custos, melhorar experiências e criar novas soluções.
O verdadeiro vencedor dessa competição deveria ser o usuário.
Mas existe uma condição:
o usuário precisa saber escolher.
Não basta ter cinco formas de pagar.
É preciso entender qual faz sentido em cada situação.
E isso nos leva novamente a uma das ideias centrais do MBI:
o melhor meio de pagamento não existe.
Existe o meio mais adequado para aquele momento.
O Pix começou a atravessar a fronteira do banco
Existe uma transformação ainda mais silenciosa acontecendo.
O Pix deixou de depender da ideia tradicional de “ir ao banco”.
Você não precisa pensar em agência.
Não precisa necessariamente pensar em transferência.
Não precisa sequer pensar em banco.
Você pensa em pagar.
E o Pix acontece no meio do caminho.
Essa abstração é um dos sinais mais claros de maturidade tecnológica.
Quando a infraestrutura desaparece da experiência do usuário, ela se torna poderosa.
É exatamente isso que aconteceu com a internet.
Você não pensa em “usar a internet” quando abre um aplicativo.
Você simplesmente usa o serviço.
O Pix está caminhando para algo parecido.
Você não pensa em “usar um sistema de pagamentos instantâneos”.
Você simplesmente diz:
“Vou fazer um Pix.”
E o próximo passo pode ser ainda maior
O Pix já deixou de ser apenas uma tecnologia brasileira para pagamentos domésticos.
A discussão agora começa a alcançar fronteiras.
O Banco Central vem estudando possibilidades de integração com sistemas de pagamentos instantâneos de outros países, enquanto mantém uma agenda de evolução do próprio Pix. A perspectiva é que pagamentos internacionais possam, no futuro, ser mais rápidos, baratos e integrados.
Se isso avançar, a consequência será enorme.
O turista brasileiro poderia ter uma experiência mais simples ao pagar no exterior.
Uma empresa poderia movimentar recursos entre países de maneira mais eficiente.
Um brasileiro poderia enviar dinheiro para alguém em outro país sem enfrentar a mesma quantidade de etapas que hoje.
O Pix deixaria de ser apenas uma revolução brasileira.
Começaria a participar da transformação dos pagamentos internacionais.
Mas existe uma pergunta que ainda não respondemos
O Pix já mudou como o dinheiro circula.
Agora precisamos entender até onde essa mudança pode chegar.
Se o sistema continuar evoluindo…
Se pagamentos internacionais forem integrados…
Se o Open Finance continuar avançando…
Se a inteligência artificial começar a participar das decisões…
Se pagamentos recorrentes se tornarem automáticos…
Se o dinheiro puder circular entre diferentes plataformas quase sem fricção…
o que será um banco daqui a dez anos?
Talvez essa seja a pergunta mais interessante que o Pix deixou para o sistema financeiro brasileiro.
Porque, quando a infraestrutura de pagamentos se torna rápida, aberta e invisível, o banco deixa de ser necessariamente o lugar onde a transação acontece.
Pode passar a ser apenas uma das camadas da experiência financeira.
E essa transformação pode mudar muito mais do que pagamentos.
O que o MBI aprendeu com o Pix
O Pix nos ensinou uma coisa que parece simples, mas é profunda:
facilidade é uma ferramenta, não uma decisão.
A tecnologia pode facilitar uma transferência.
Mas não decide se devemos transferir.
Pode facilitar uma compra.
Mas não decide se precisamos comprar.
Pode automatizar uma cobrança.
Mas não decide se aquele serviço ainda faz sentido.
Pode tornar o dinheiro instantâneo.
Mas não torna nossas escolhas automaticamente inteligentes.
Essa diferença será cada vez mais importante.
Porque o futuro financeiro será provavelmente mais rápido, mais digital e mais automatizado.
E quanto menos tempo tivermos entre intenção e consequência, mais importante será desenvolver bons critérios antes da decisão.
O dinheiro pode se tornar invisível.
Nossa consciência financeira não pode.
Amanhã: o dinheiro brasileiro pode atravessar fronteiras
O Pix começou resolvendo um problema simples:
como movimentar dinheiro rapidamente dentro do Brasil.
Agora, a próxima pergunta é muito maior.
O que acontece quando essa infraestrutura começa a conversar com o resto do mundo?
No terceiro e último capítulo deste Especial MBI, vamos olhar para o futuro do Pix.
Pix internacional.
Novas modalidades.
Open Finance.
Inteligência artificial.
Pagamentos cada vez mais invisíveis.
E a possibilidade de o Brasil ter criado não apenas um sistema de pagamentos eficiente, mas uma infraestrutura que pode influenciar a próxima geração do dinheiro digital.
Capítulo 3 — PIX: Quando o dinheiro brasileiro começa a atravessar fronteiras.




One thought on “ESPECIAL MBI — A REVOLUÇÃO DO DINHEIRO”