Lula ou Flávio Bolsonaro? O cenário político pode mudar, mas uma vida financeira bem planejada precisa estar preparada para diferentes futuros.
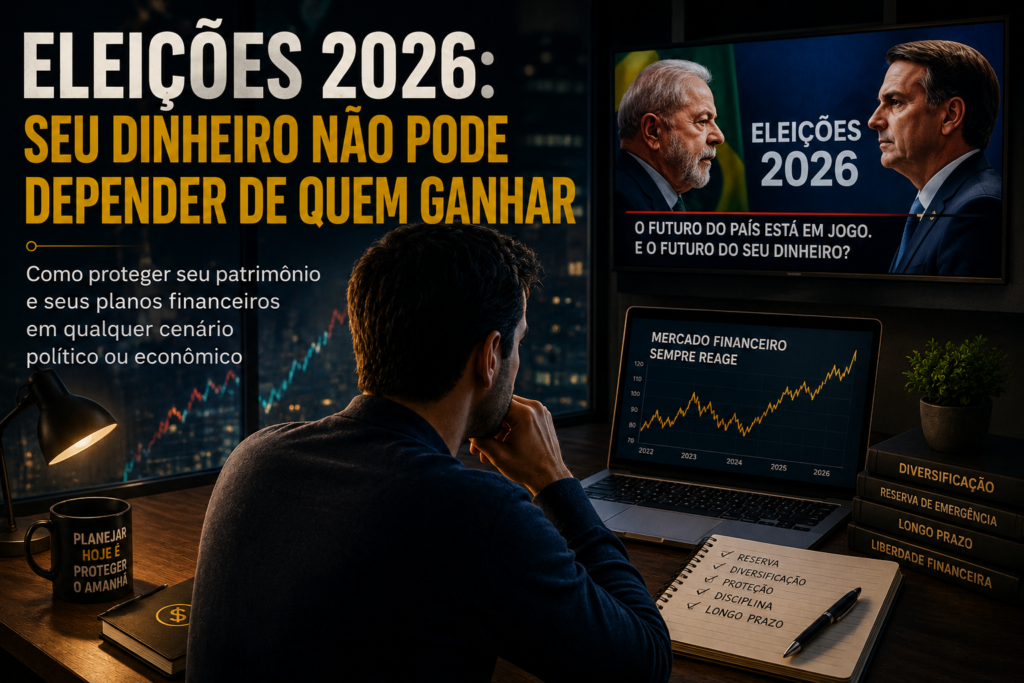
As eleições 2026 começam a entrar na fase em que a política deixa de ser apenas assunto de conversa. Além disso, passa a ocupar o cotidiano do país.
Lula e Flávio Bolsonaro aparecem hoje como protagonistas de uma disputa ainda aberta. Por pesquisas recentes, há uma corrida apertada e cenários de segundo turno dentro da margem de erro.
Para milhões de brasileiros, isso significa quatro anos de expectativas, receios e apostas sobre os rumos da economia.
Para quem está construindo patrimônio, porém, existe uma pergunta mais importante. É sobre o que acontecerá com a sua vida financeira se o vencedor não for aquele em quem você acredita.
O governo pode mudar em outubro. Além disso, os discursos podem mudar no dia seguinte e os mercados podem reagir em minutos.
Suas contas, seus investimentos, sua aposentadoria e seus objetivos continuarão esperando por você na manhã seguinte.
A política, é claro, importa para quem investe. Além disso, uma mudança de governo pode alterar prioridades fiscais, regras, impostos, investimentos públicos e a percepção de risco do país. O mercado costuma reagir antes mesmo de qualquer medida sair do papel.
Os planos apresentados para eleições 2026 mostram diferenças relevantes entre Lula e Flávio Bolsonaro na condução econômica. Enquanto Lula propõe a continuidade de uma estratégia com maior participação do Estado, mantendo o arcabouço fiscal. Flávio apresenta uma agenda de redução do tamanho do governo, cortes de despesas, novo teto de gastos e privatizações.
Isso é suficiente para chamar a atenção do investidor. Porém, não deve justificar pânico. Reconhecer que a política afeta os investimentos é uma coisa; entregar a ela o controle do seu patrimônio é outra completamente diferente.
A política, é claro, importa para quem investe. Uma mudança de governo pode alterar prioridades fiscais, regras, impostos, investimentos públicos e a percepção de risco do país, e o mercado costuma reagir antes mesmo de qualquer medida sair do papel. Os próprios planos apresentados para 2026 mostram que existem diferenças relevantes entre Lula e Flávio Bolsonaro na condução econômica: enquanto Lula propõe a continuidade de uma estratégia com maior participação do Estado e manutenção do arcabouço fiscal, Flávio apresenta uma agenda de redução do tamanho do governo, cortes de despesas, novo teto de gastos e privatizações. Isso é suficiente para justificar atenção do investidor, mas não para justificar pânico. Reconhecer que a política afeta os investimentos é uma coisa; entregar a ela o controle do seu patrimônio é outra completamente diferente.
Mas existe um problema ainda mais profundo nessa tentativa de transformar eleição em estratégia de investimento: o investidor costuma confundir convicção política com capacidade de previsão econômica. Gostar de um candidato não significa conhecer o comportamento dos juros durante seu governo; acreditar em uma determinada agenda fiscal não significa saber como Congresso, mercado, cenário externo e execução das políticas responderão a ela. Mesmo propostas claramente diferentes, como as apresentadas pelos dois principais candidatos, precisam passar por uma longa cadeia de decisões e negociações antes de produzir efeitos concretos na economia. O patrimônio de uma família, entretanto, não pode ser administrado como uma aposta eleitoral. Se a sua carteira precisa que o seu candidato vença para funcionar, talvez você não tenha uma estratégia de investimentos; tenha uma torcida com cotação na Bolsa.
Existe, porém, uma forma ainda mais perigosa de fazer essa aposta: montar uma carteira inteira em reação ao medo. Quando o ambiente político fica polarizado, é comum o investidor imaginar cenários extremos e tomar decisões igualmente extremas — vender tudo, abandonar a renda variável, concentrar recursos em um único ativo ou transformar toda a carteira em uma aposta contra determinado governo. O problema é que proteção não significa fugir de todo risco; significa distribuir os riscos que você não consegue controlar. Uma carteira construída para atravessar diferentes governos precisa considerar que haverá momentos de euforia e de pessimismo, mudanças nos juros, inflação, câmbio e crescimento econômico. O próprio mercado já começa a precificar expectativas sobre as diferentes agendas econômicas dos candidatos, mas expectativas não são certezas. Seu patrimônio não precisa saber quem será o próximo presidente. Ele precisa estar preparado para continuar existindo depois que a eleição deixar de ser notícia.
A melhor defesa contra esse tipo de incerteza começa antes de escolher um investimento. Ter uma vida financeira que aguente mudanças é essencial.
Isso significa não chegar às eleições com dívidas caras. O orçamento no limite e o patrimônio centrado em uma única aposta devem ser evitados.
Significa construir uma reserva de emergência. Mantenha liquidez para atravessar períodos turbulentos. Separe o dinheiro de curto prazo daquele que permanecerá investido por anos.
Parece pouco sofisticado diante das grandes discussões sobre política econômica. Mas é justamente essa estrutura básica que impede uma família de transformar uma turbulência de mercado em uma crise pessoal.
O governo pode mudar em janeiro. A necessidade de pagar aluguel, escola, alimentação e financiamento não muda. O resultado da urna não altera isso.
Antes de tentar proteger sua carteira contra a política, você precisa proteger sua vida financeira. Além disso, contra as próprias fragilidades não há atalho.
O primeiro escudo, portanto, é menos um investimento específico do que uma combinação de liquidez e segurança. Em períodos de incerteza, ter uma parcela do patrimônio disponível para atravessar meses difíceis evita que o investidor seja obrigado a vender ativos de longo prazo justamente quando os preços estão pressionados. É nesse papel que a renda fixa de alta liquidez ganha importância, e o Tesouro Selic é um dos instrumentos que merece ser estudado para essa função: os títulos do Tesouro Direto têm liquidez diária e, no caso do Tesouro Selic, a própria plataforma destaca sua baixa volatilidade em relação aos demais títulos. O objetivo aqui não é tentar adivinhar o próximo movimento do mercado, mas criar uma reserva que permita ao investidor não tomar decisões desesperadas quando o mercado estiver tomando decisões emocionais. https://www.tesourodireto.com.br/produtos/dados-sobre-titulos/rentabilidade-acumulada?utm_source=chatgpt.com
Diversificação, porém, não significa simplesmente espalhar dinheiro por vários investimentos e considerar o trabalho encerrado. Uma carteira realmente resiliente precisa combinar ativos que reajam de maneiras diferentes aos mesmos acontecimentos, porque o risco político raramente chega sozinho. Uma mudança nas expectativas fiscais pode afetar os juros; os juros podem alterar o comportamento da Bolsa; o câmbio pode responder ao ambiente externo e às percepções sobre o Brasil; e uma inflação mais persistente pode modificar novamente toda essa equação. Por isso, ter apenas bons investimentos individuais não é suficiente. É preciso que eles desempenhem papéis diferentes dentro do conjunto. A renda fixa pode oferecer previsibilidade e proteção em determinadas situações, a renda variável pode participar do crescimento econômico no longo prazo e uma parcela internacional pode reduzir a dependência exclusiva do cenário brasileiro. O objetivo não é construir uma carteira que nunca sofra, porque ela não existe. É construir uma carteira na qual um único cenário político ruim não tenha poder para comprometer todo o seu futuro financeiro
O passo seguinte é entender que diversificação também pode significar diversificação geográfica. O Brasil é o país onde vivemos, trabalhamos e gastamos.
Portanto já existe uma enorme exposição natural ao risco brasileiro antes de comprarmos o primeiro ativo. Salário, imóvel, emprego, impostos, consumo e boa parte do patrimônio costumam estar vinculados à economia doméstica. Acrescentar investimentos internacionais pode criar uma segunda camada de proteção.
Não é porque o exterior seja automaticamente mais seguro, mas porque seus resultados não dependem das mesmas condições políticas e econômicas que afetam o Brasil. Em uma eleição particularmente polarizada, essa diferença pode ser relevante. Enquanto parte da carteira reage às decisões tomadas here, outra parcela pode estar exposta a empresas, moedas e economias diferentes. Não se trata de abandonar o Brasil; trata-se de não colocar todo o seu futuro dentro das mesmas fronteiras.
Há também uma armadilha importante quando falamos de proteção: transformar qualquer ativo considerado “seguro” em uma espécie de porto absoluto. Não existe investimento que seja simultaneamente livre de risco, imune à inflação, sempre líquido e capaz de entregar retornos elevados em qualquer cenário. Mesmo a renda fixa sofre oscilações de preço quando seus títulos são negociados antes do vencimento, enquanto investimentos de maior risco podem atravessar períodos prolongados de queda. O próprio Tesouro Direto explica que os preços dos títulos variam de acordo com as taxas de mercado, e a CVM reforça que a escolha dos investimentos precisa considerar perfil de risco, objetivos e horizonte de tempo. A pergunta correta, portanto, não é “qual investimento vai me proteger da eleição?”, mas “qual combinação de investimentos faz sentido para o meu objetivo, meu prazo e minha capacidade de suportar diferentes cenários?”
Essa distinção é fundamental porque uma carteira resiliente não nasce de uma previsão brilhante; nasce de uma arquitetura coerente. O investidor pode ter uma parcela destinada à emergência e à liquidez, outra voltada à proteção contra a inflação, outra exposta ao crescimento de empresas e uma parcela internacional para reduzir a concentração no Brasil. A proporção entre essas partes dependerá de cada pessoa, e não existe uma carteira eleitoralmente correta. A própria CVM trata a alocação de ativos como uma decisão que deve considerar o perfil do investidor, seus objetivos e os diferentes horizontes de tempo. O grande mérito dessa estratégia é justamente não exigir que você saiba antecipadamente qual cenário prevalecerá. Você não precisa prever o futuro para se preparar para ele; precisa apenas evitar que um único futuro possível seja capaz de destruir o seu plano.
Há, por fim, uma decisão que vale mais do que qualquer ajuste de carteira durante uma eleição: não interromper um plano de longo prazo por causa de uma manchete de curto prazo. Se a carteira foi construída para dez, vinte ou trinta anos, uma eleição de quatro anos precisa ocupar seu devido lugar dentro dessa perspectiva. Isso não significa ignorar mudanças econômicas ou manter investimentos inadequados por teimosia; significa diferenciar uma alteração estrutural de uma reação emocional. O investidor que muda tudo sempre que o cenário político se torna desconfortável corre o risco de transformar volatilidade temporária em prejuízo permanente. Em vez de perguntar diariamente se o mercado está gostando ou não do próximo governo, é mais produtivo revisar periodicamente se a carteira ainda corresponde aos seus objetivos, prazo e tolerância a risco.
Existe também uma oportunidade escondida em períodos de instabilidade: aprender a separar preço de valor. Quando o ambiente político aumenta a incerteza, determinados ativos podem cair simplesmente porque os investidores estão exigindo um prêmio maior pelo risco. Isso não significa automaticamente que ficaram baratos, assim como uma alta provocada por entusiasmo político não significa que tenham se tornado melhores investimentos. Empresas continuam precisando gerar lucros, títulos continuam tendo vencimentos, inflação continua corroendo poder de compra e pessoas continuam consumindo. A política influencia essas variáveis, mas não substitui a análise delas. Para o investidor de longo prazo, momentos de nervosismo podem exigir mais disciplina, não menos. A pergunta deixa de ser “o que o governo fará amanhã?” e passa a ser “o que estou comprando hoje, por quanto e com qual horizonte?”
Talvez essa seja a maior vantagem de construir patrimônio antes que a eleição aconteça: você ganha o direito de não precisar reagir a cada resultado. Quem possui reserva de emergência, dívidas sob controle, investimentos diversificados e objetivos claros consegue assistir a uma eleição com interesse político sem transformar cada pesquisa em uma decisão financeira. Pode discordar do governo e continuar investindo. Pode gostar do resultado e continuar cauteloso. Pode enfrentar uma queda da Bolsa sem precisar vender para pagar as contas. Pode até mudar parte da carteira quando os fundamentos realmente mudarem, mas fará isso porque sua estratégia mudou — não porque uma manchete provocou medo ou euforia. No fim, essa é a verdadeira independência financeira: não significa ficar imune à política, algo impossível; significa não permitir que a política determine sozinha o seu futuro financeiro.
A eleição também oferece uma oportunidade para rever uma distinção que deveria existir na vida financeira de qualquer pessoa: o que está sob seu controle e o que não está. Você não controla o resultado das urnas, a decisão do Congresso, o comportamento dos investidores estrangeiros ou a próxima decisão de política monetária. Pode acompanhar tudo isso, formar opiniões e votar de acordo com suas convicções, mas não pode transformar essas variáveis em patrimônio garantido. Em compensação, controla quanto gasta, quanto poupa, quanto se endivida, quanto mantém em reserva e o grau de diversificação da própria carteira. Essa separação parece simples, mas muda completamente a postura diante da incerteza. Em vez de gastar energia tentando descobrir qual candidato salvará ou prejudicará a economia, o investidor passa a concentrar esforços naquilo que realmente pode alterar: a resistência da própria vida financeira.
Isso não significa ignorar o cenário político. Pelo contrário. Um investidor responsável deve acompanhar propostas, decisões fiscais, mudanças regulatórias, trajetória da inflação, juros e indicadores econômicos, porque todos esses fatores podem afetar seus investimentos. O erro está em transformar acompanhamento em obsessão e análise em tentativa de adivinhação. Uma pesquisa eleitoral pode mudar em poucos dias; uma declaração de campanha pode ser abandonada depois da eleição; uma proposta pode ser modificada pelo Congresso; uma crise internacional pode alterar completamente o cenário que parecia previsível. É por isso que uma boa estratégia precisa ser maior do que qualquer previsão. Informação deve orientar decisões, mas não deveria comandá-las emocionalmente. A política merece atenção, mas o seu planejamento financeiro merece ainda mais.
E existe uma conclusão particularmente importante para quem está começando agora. Você não precisa esperar o resultado da eleição para começar a construir proteção. Não precisa saber quem será o próximo presidente para montar uma reserva de emergência, eliminar dívidas caras, organizar o orçamento, estudar investimentos e começar a diversificar o patrimônio. Aliás, esperar a certeza política pode ser justamente a maneira mais eficiente de permanecer parado, porque certeza absoluta raramente chega. O cenário perfeito não existe, e provavelmente nunca existirá. O que existe é a possibilidade de construir, pouco a pouco, uma estrutura financeira capaz de atravessar governos diferentes, ciclos econômicos diferentes e fases diferentes da própria vida. O melhor momento para tornar seu futuro menos dependente da política não é depois da eleição. É antes dela.
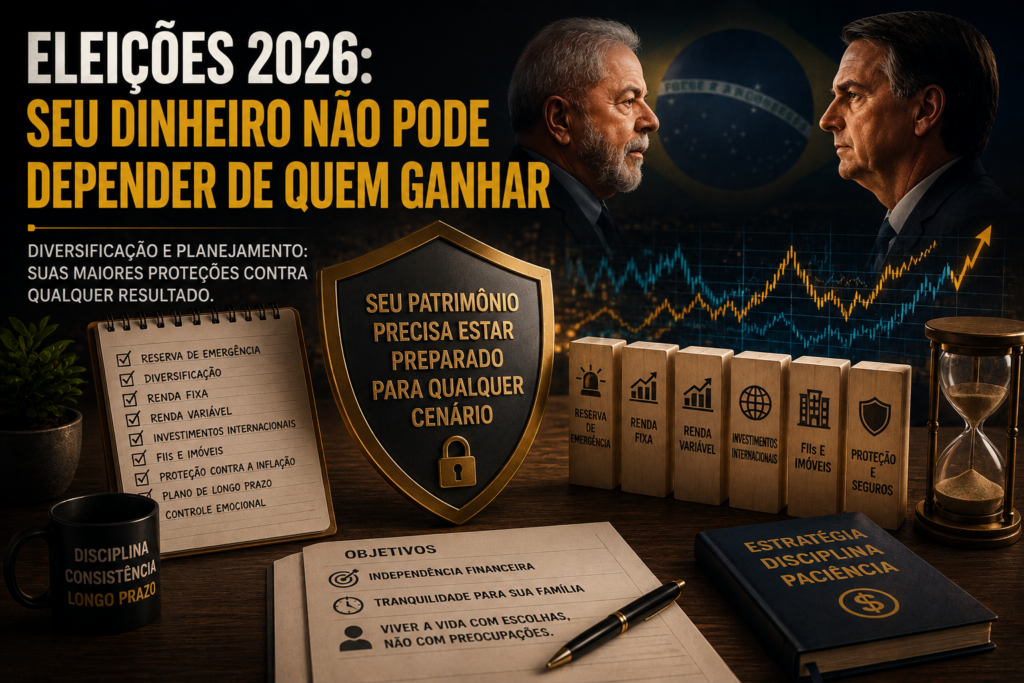
A partir daí, a construção de uma carteira resiliente começa a parecer menos uma tentativa de adivinhar o próximo ciclo econômico e mais uma forma de organizar o próprio futuro. Para uma pessoa que ainda está formando patrimônio, isso pode significar manter uma reserva de emergência em ativos líquidos, utilizar renda fixa para objetivos com prazo definido, considerar títulos indexados à inflação para horizontes longos e reservar uma parcela compatível com seu perfil para investimentos de maior potencial de crescimento. Para alguns investidores, também pode fazer sentido manter exposição internacional, justamente porque salário, consumo e patrimônio já estão naturalmente concentrados no Brasil. Não existe uma porcentagem universal para cada classe, e seria irresponsável transformar uma matéria jornalística em uma carteira pronta para qualquer pessoa. O princípio é mais simples: cada parte do patrimônio deve ter uma função, e nenhuma função deveria depender de um único cenário político para funcionar.
Também vale lembrar que instabilidade política pode produzir oportunidades, mas oportunidade e perigo frequentemente aparecem usando a mesma roupa. Uma queda forte nos preços pode oferecer bons pontos de entrada para quem possui horizonte longo e dinheiro disponível, mas também pode esconder uma deterioração real dos fundamentos. Da mesma maneira, uma valorização provocada por expectativas favoráveis não transforma automaticamente um ativo em uma boa compra. É justamente nesses momentos que a disciplina se torna mais valiosa do que a coragem. O investidor que possui uma estratégia previamente definida não precisa tomar decisões heroicas quando o mercado está nervoso; pode simplesmente seguir o plano, rebalancear quando necessário e aproveitar o tempo como aliado. A melhor proteção contra a emoção do mercado costuma ser uma decisão racional tomada antes que a emoção apareça.
E talvez seja esse o ponto em que a discussão sobre eleições encontra, finalmente, a discussão sobre educação financeira. Não existe governo capaz de eliminar todos os riscos da vida de uma família, assim como não existe carteira capaz de eliminar todos os riscos de uma economia. Haverá períodos de crescimento e recessão, juros altos e baixos, inflação controlada e inflação persistente, governos que agradam e governos que decepcionam. O patrimônio construído ao longo de décadas precisará atravessar todos eles. Por isso, mais importante do que descobrir qual candidato representa o melhor cenário para os investimentos é desenvolver a capacidade de tomar boas decisões em cenários diferentes. Quem aprende a organizar o próprio dinheiro deixa de esperar que a política resolva sua vida financeira e começa a construir uma vida que consegue sobreviver à política.
É por isso que a melhor estratégia para atravessar uma eleição não começa escolhendo entre renda fixa e Bolsa, muito menos tentando descobrir qual candidato fará o mercado subir ou cair. Ela começa por uma pergunta mais incômoda: quanto da sua vida financeira ainda está vulnerável a acontecimentos que você não controla? Se uma perda temporária de renda já seria suficiente para obrigar você a vender investimentos, existe uma fragilidade que precisa ser resolvida antes de qualquer aposta sofisticada. Se todo o patrimônio está concentrado no Brasil, existe um risco de concentração que merece ser avaliado. Se uma mudança nos juros altera completamente seus planos, talvez falte liquidez ou diversificação. E se a sua carteira foi montada com base na expectativa de que determinado governo será bom para seus investimentos, talvez o problema esteja menos nos ativos escolhidos e mais na lógica que orientou a escolha. Preparação financeira começa quando deixamos de tentar controlar o mundo e passamos a fortalecer aquilo que está sob nosso controle.
Há uma segunda camada de proteção que costuma ser esquecida justamente quando a discussão política fica mais intensa: o horizonte de tempo. Dinheiro que será necessário nos próximos meses não deveria estar sujeito às mesmas oscilações do dinheiro que só será utilizado daqui a vinte anos. Essa separação permite que o investidor atravesse períodos de turbulência sem transformar cada queda em uma emergência. Uma eleição pode provocar movimentos bruscos no mercado, mas quem possui recursos de curto prazo devidamente protegidos não precisa vender investimentos de longo prazo no pior momento. Da mesma forma, quem está construindo patrimônio para a aposentadoria pode olhar para uma crise eleitoral com uma perspectiva completamente diferente de quem precisará do dinheiro no mês seguinte. O tempo é uma das ferramentas mais poderosas de um investidor, mas só funciona a seu favor quando o dinheiro está organizado de acordo com o prazo em que será utilizado.
Outra decisão importante é não confundir proteção com imobilidade. Em momentos de incerteza política, pode parecer confortável manter todo o dinheiro parado, esperando que o cenário fique mais claro. Mas a clareza que o investidor procura talvez nunca apareça. Enquanto espera, a inflação continua corroendo o poder de compra, oportunidades passam e o tempo deixa de trabalhar a seu favor. Uma carteira resiliente não é aquela que fica escondida até a tempestade passar; é aquela construída para continuar funcionando enquanto a tempestade acontece. Parte do patrimônio pode estar protegida e líquida, outra parte pode buscar crescimento, outra pode acompanhar a inflação e outra pode estar exposta a mercados diferentes. A segurança não está em fugir do risco, mas em impedir que qualquer risco isolado tenha força suficiente para comprometer o conjunto.
Existe, finalmente, uma regra que vale mais do que qualquer previsão eleitoral. Não coloque em risco aquilo que você não pode se dar ao luxo de perder.
Dinheiro destinado à emergência não deve ser transformado em aposta sobre o resultado das urnas. Também vale para a educação dos filhos, a entrada de um imóvel ou a aposentadoria próxima.
Quanto menor o prazo, maior a importância daquele dinheiro para a vida. Assim, a preservação e a liquidez merecem mais cuidado.
Já os recursos destinados a objetivos distantes podem suportar mais oscilações. Desde que o investidor compreenda os riscos e tenha tempo para atravessá-los.
Essa distinção parece óbvia. Mas é frequentemente esquecida quando o noticiário transforma política em espetáculo diário.
Seu dinheiro tem uma função antes de ter uma rentabilidade.
Respeitar essa função é uma das formas mais simples de impedir que as eleições 2026 se tornem um problema financeiro.
Talvez a maior liberdade financeira seja justamente esta: poder discordar do governo sem precisar entrar em pânico com o próprio patrimônio. Se a eleição produzir um resultado que você esperava, sua estratégia continua funcionando. Se produzir o resultado oposto, ela também precisa continuar funcionando. Se o mercado subir, você participa de parte desse movimento; se cair, sua reserva e sua diversificação ajudam a impedir que uma turbulência temporária se transforme em uma tragédia pessoal. Isso não significa que todos os investimentos terão o mesmo desempenho em todos os governos, nem que decisões econômicas sejam irrelevantes. Significa apenas que o patrimônio foi construído para uma finalidade maior do que acompanhar o ciclo eleitoral. Você vota para escolher quem governará o país. Investe para construir a vida que deseja viver. Misturar essas duas decisões pode custar muito mais caro do que parece.
Uma carteira preparada para diferentes governos também precisa de uma regra simples para os momentos em que o cenário muda: revisar, não abandonar. Se a inflação se altera, os juros mudam ou uma nova política econômica modifica as perspectivas de determinados setores, faz sentido reavaliar os investimentos. Mas reavaliar é diferente de desmontar tudo. O investidor pode ajustar prazos, rebalancear posições, aumentar ou reduzir exposição a determinados ativos e corrigir excessos de concentração sem transformar cada mudança política em uma ruptura completa do planejamento. Essa disciplina é particularmente importante em 2026, quando a proximidade da eleição tende a aumentar o volume de previsões, promessas e opiniões apresentadas como certezas. O patrimônio de longo prazo não precisa ignorar o mundo ao seu redor; precisa apenas ser suficientemente bem construído para não precisar reagir a cada movimento do mundo.
A eleição vai passar. O governo que vencer terá pela frente Congresso, orçamento, mercado, cenário internacional, inflação, juros e uma realidade econômica muito mais complexa do que qualquer promessa de campanha consegue resumir. Ao longo dos próximos anos, algumas medidas funcionarão, outras precisarão ser revistas e outras talvez nunca saiam do papel. O mercado reagirá, às vezes exageradamente, às vezes de forma surpreendente, e novas eleições voltarão a colocar o país diante de outras escolhas. Mas existe algo que não deveria mudar na mesma velocidade: o seu planejamento financeiro. Uma carteira construída para a aposentadoria não pode ser desmontada a cada quatro anos; uma reserva de emergência não deveria depender de quem ocupa o Palácio do Planalto; e o patrimônio que levou décadas para ser construído não deveria ser tratado como uma ficha colocada sobre a mesa na noite da apuração.
É por isso que a verdadeira preparação para uma eleição começa muito antes da urna e continua muito depois dela. Começa quando você organiza as contas, elimina dívidas que consomem sua renda, constrói liquidez para os imprevistos e entende para que serve cada parte do seu patrimônio. Continua quando você diversifica, respeita o prazo de cada objetivo e aceita que alguns investimentos vão subir enquanto outros estarão atravessando períodos difíceis. E amadurece quando você consegue acompanhar a política sem permitir que cada pesquisa altere sua estratégia. O investidor preparado não é aquele que sabe antecipar todos os movimentos do governo; é aquele que construiu uma estrutura suficientemente resistente para que suas decisões de longo prazo não precisem ser refeitas a cada mudança de cenário.
Voltemos então à pessoa que colocamos no início desta história, diante de uma eleição disputada e tentando imaginar o que aconteceria com seu dinheiro se o candidato em quem acredita não vencesse. Talvez ela ainda tenha uma opinião política tão forte quanto antes. Talvez continue torcendo por determinado projeto para o país. Isso não precisa mudar. O que mudou foi outra coisa: ela percebeu que não precisa transformar essa preferência em uma aposta financeira. Sua reserva continua disponível. Seus investimentos têm funções diferentes. Parte do patrimônio está protegida contra determinados riscos, parte busca crescimento e outra parcela não depende exclusivamente da economia brasileira. Ela não sabe exatamente o que acontecerá depois da eleição — e finalmente entendeu que não precisa saber. Seu objetivo não era descobrir o futuro. Era construir uma vida financeira capaz de atravessá-lo.
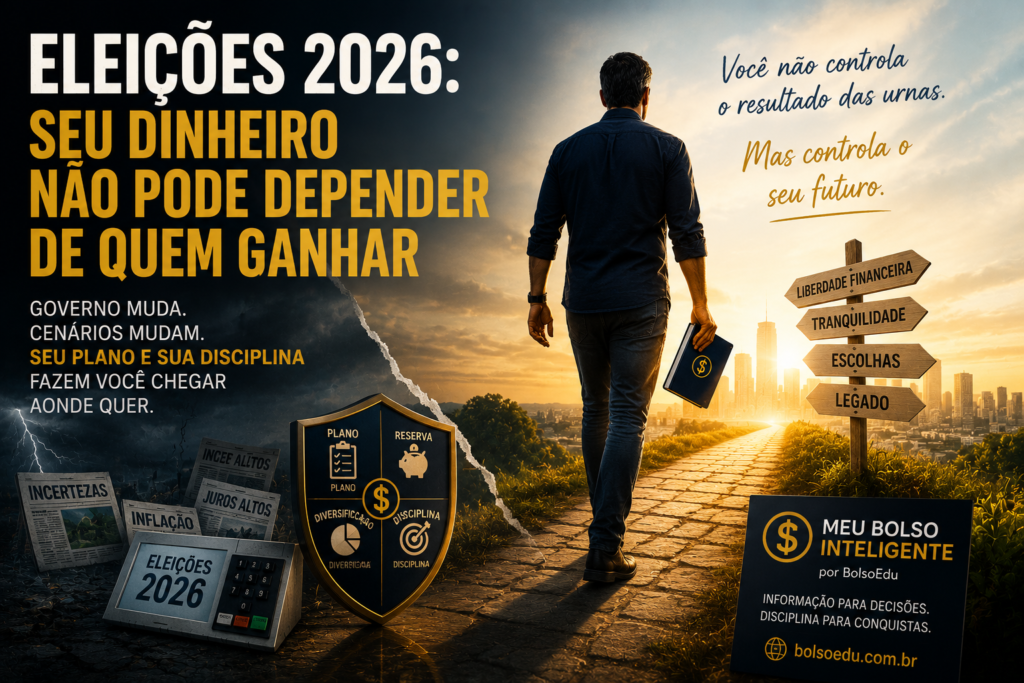
No fim, talvez essa seja a forma mais madura de olhar para eleições e dinheiro: você pode escolher quem deseja que governe o país, mas não deveria entregar a essa escolha o controle sobre a sua vida financeira. Lula pode vencer, Flávio Bolsonaro pode vencer, o cenário pode mudar completamente antes mesmo da votação ou uma variável que hoje ninguém considera pode alterar os rumos da economia. Nenhum desses acontecimentos deveria ser capaz de destruir um patrimônio construído com décadas de trabalho, disciplina e renúncias. Política é importante demais para ser ignorada, mas seu futuro é importante demais para ser terceirizado. Vote de acordo com suas convicções. Acompanhe o país. Questione os governos. Mas construa seu patrimônio como quem sabe que, depois que as urnas fecharem, a conta da sua vida continuará chegando — e será você, não o próximo presidente, quem precisará pagá-la.
O próximo passo é seu
Você não controla o resultado das urnas. Não controla as decisões do próximo governo, o comportamento do mercado ou os acontecimentos que podem mudar a economia nos próximos quatro anos.
Mas controla o que fará com o seu dinheiro hoje.
Organizar as finanças, construir uma reserva, reduzir dívidas, diversificar investimentos e criar patrimônio são decisões que independem de quem estará no poder.
O Meu Bolso Inteligente existe para ajudar você a fazer exatamente isso: entender melhor o dinheiro, tomar decisões mais conscientes e construir uma vida financeira menos dependente de sorte, promessas ou cenários políticos.
Quer começar a organizar sua vida financeira?
Aqui no Meu Bolso Inteligente você encontra conteúdos práticos para transformar informação em decisões melhores.
Seu voto escolhe um governo.
Suas decisões financeiras constroem o seu futuro.