Poupar cria espaço no orçamento, mas investir de forma consistente pode transformar esse dinheiro em patrimônio. Entenda como combinar segurança, crescimento e estratégia para fazer seus recursos trabalharem a favor dos seus objetivos de longo prazo.
Poupar dinheiro é um dos primeiros passos para quem deseja construir patrimônio, mas guardar recursos, por si só, não encerra a jornada. O dinheiro acumulado precisa ter uma função e, principalmente, uma estratégia. Deixar uma quantia separada para uma emergência é diferente de investir pensando em uma aposentadoria daqui a vinte anos. Da mesma forma, juntar dinheiro para comprar um imóvel nos próximos três anos exige uma abordagem diferente daquela utilizada para construir uma carteira de longo prazo. O destino do dinheiro deve orientar a forma como ele será cuidado e investido.
Essa diferença é importante porque investir não significa simplesmente procurar onde o dinheiro pode render mais. Um investimento adequado precisa combinar objetivo, prazo, liquidez e risco de maneira coerente. Buscar a maior rentabilidade possível sem considerar esses fatores pode transformar uma decisão aparentemente inteligente em um problema financeiro. O patrimônio é construído quando o dinheiro é colocado para trabalhar de forma compatível com aquilo que se pretende alcançar — e não quando se persegue o investimento da moda ou o maior retorno apresentado em determinado momento.
A boa notícia é que construir uma estratégia de investimentos não precisa começar com grandes quantias nem com uma carteira sofisticada. Pode começar com uma reserva organizada, aportes regulares e uma compreensão clara de onde cada real está sendo direcionado. À medida que a renda, o conhecimento e o patrimônio aumentam, a estratégia pode evoluir. O objetivo não é encontrar um investimento mágico, mas criar um sistema em que o dinheiro poupado hoje possa contribuir para ampliar as possibilidades financeiras de amanhã.
Guardar dinheiro e investir dinheiro são comportamentos relacionados, mas não são exatamente a mesma coisa. Guardar significa separar recursos para preservar ou alcançar determinado objetivo. Investir acrescenta uma etapa: colocar esse dinheiro em ativos ou aplicações que possam gerar retorno ao longo do tempo. A diferença parece pequena, mas muda completamente a forma de pensar sobre patrimônio. Quem apenas acumula dinheiro pode preservar capital; quem investe de forma adequada busca fazer esse capital crescer.
Isso não significa que todo dinheiro deva estar investido em aplicações de longo prazo. Pelo contrário. Uma vida financeira saudável precisa de recursos disponíveis para situações que exigem liquidez, especialmente emergências e despesas de curto prazo. O problema aparece quando todo o dinheiro permanece parado indefinidamente, sem uma finalidade definida e sem uma estratégia compatível com os objetivos do proprietário. Nesse caso, o capital pode até continuar existindo, mas perde a oportunidade de participar do crescimento patrimonial.
Construir patrimônio, portanto, envolve dar funções diferentes ao dinheiro. Uma parcela pode proteger o presente; outra pode atender objetivos de médio prazo; e outra pode buscar crescimento no longo prazo. Essa organização permite que o investidor não precise retirar recursos de um investimento de longo prazo sempre que surgir uma necessidade imediata. O patrimônio começa a ganhar estrutura quando cada parte do dinheiro passa a ter um propósito claro — e quando esse propósito determina onde, por quanto tempo e sob quais condições o recurso será mantido.
Para quem ainda está dando os primeiros passos, vale complementar essa reflexão com o conteúdo do MBI sobre como começar a investir mesmo com pouco dinheiro, que aborda justamente a ideia de começar de acordo com a própria realidade, sem esperar acumular uma grande quantia.
Antes de pensar em rentabilidade, é preciso colocar a casa financeira em ordem. Isso começa por saber quanto entra, quanto sai e quais compromissos já estão consumindo parte da renda. Um orçamento bem estruturado permite identificar quanto realmente está disponível para construir patrimônio e evita que o investidor coloque dinheiro em uma aplicação enquanto continua acumulando dívidas ou assumindo despesas que não consegue sustentar. Investir sem conhecer a própria realidade financeira é começar a construir patrimônio sobre uma base frágil.
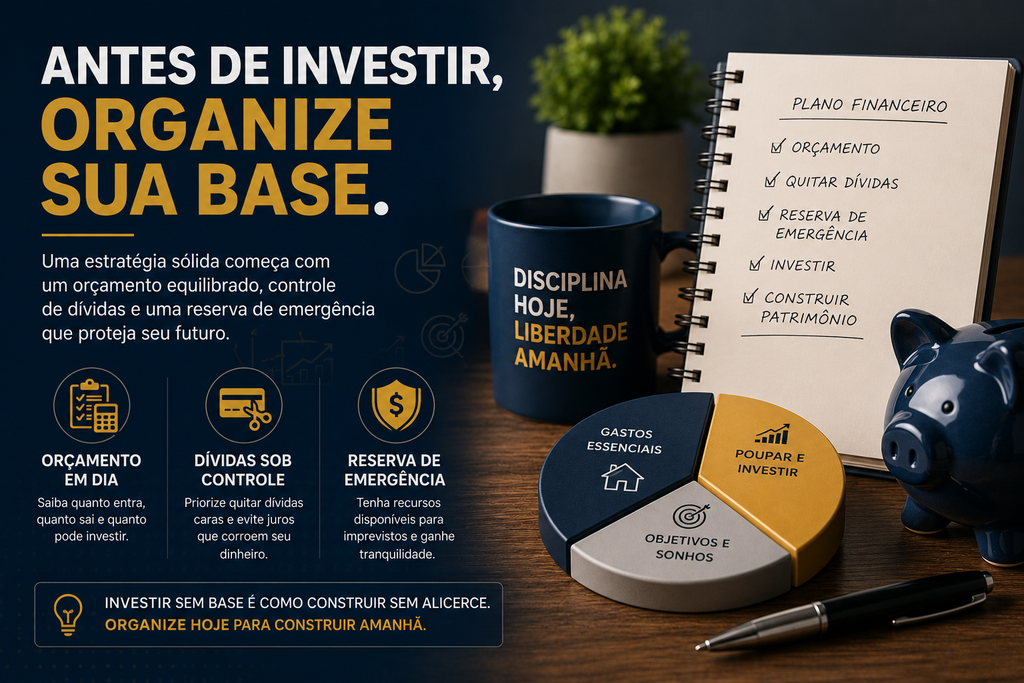
O próprio Banco Central do Brasil trata o orçamento pessoal como ferramenta importante para organizar receitas e despesas e planejar a vida financeira. Essa lógica é fundamental porque investimento não deve ser utilizado para mascarar um orçamento desequilibrado.
As dívidas merecem atenção especial. Nem sempre faz sentido buscar investimentos enquanto se mantém uma dívida com custo elevado, porque o retorno esperado de uma aplicação pode ser inferior ao custo financeiro desse compromisso. Isso não significa que toda dívida precise ser eliminada antes de qualquer investimento, mas exige uma análise cuidadosa de juros, prazo, liquidez e objetivos. Em muitos casos, reduzir uma dívida cara representa um ganho financeiro mais previsível do que tentar compensá-la assumindo riscos no mercado.
Outro passo fundamental é formar uma reserva de emergência antes de direcionar uma parcela significativa do patrimônio para investimentos de maior prazo ou maior volatilidade. Essa reserva existe para situações que não estavam no planejamento — perda de renda, despesas médicas, reparos ou outros imprevistos — e deve priorizar segurança e liquidez. O tamanho adequado depende da estabilidade da renda e das características de cada família. O princípio, porém, é simples: o dinheiro destinado a uma emergência não deve depender de condições favoráveis do mercado para estar disponível quando for necessário.
Para muitos investidores, a renda fixa pode funcionar como uma das principais bases da carteira, especialmente quando o objetivo é construir patrimônio de maneira gradual e controlar a exposição ao risco. Nesse universo estão produtos com características diferentes, como títulos públicos, CDBs, LCIs, LCAs e outros instrumentos. Embora sejam agrupados sob o mesmo conceito, eles não são iguais: apresentam diferentes níveis de risco, prazos, formas de remuneração, liquidez e regras de tributação. Renda fixa não significa ausência de risco; significa que existem regras previamente definidas para a remuneração do investimento.
Uma boa referência para aprofundar essa diferença é a matéria do MBI sobre CDB e poupança, que estamos justamente atualizando para o cenário de 2026. Ela ajuda a entender por que simplesmente comparar “quanto rende” não é suficiente para escolher onde colocar o dinheiro.
Uma das principais vantagens da renda fixa é justamente a possibilidade de escolher aplicações compatíveis com diferentes necessidades. Um dinheiro que poderá ser utilizado em pouco tempo precisa de características diferentes daquele que ficará investido durante dez ou vinte anos. Para a reserva de emergência, por exemplo, a liquidez e a segurança tendem a ser prioridades. Já para objetivos de longo prazo, o investidor pode avaliar alternativas com prazos maiores e estruturas de remuneração diferentes, desde que compreenda os riscos envolvidos.
Também é importante olhar além da taxa anunciada. Um investimento que oferece determinado percentual do CDI, por exemplo, não deve ser analisado isoladamente. É preciso considerar prazo, liquidez, tributação, risco de crédito e as condições para resgate. Em alguns casos, aceitar uma rentabilidade potencialmente maior significa abrir mão de liquidez ou assumir riscos adicionais. O melhor investimento não é necessariamente aquele que apresenta a maior taxa, mas aquele cuja combinação de retorno, risco e prazo faz sentido para o objetivo daquele dinheiro.
Por isso, a renda fixa pode desempenhar funções diferentes dentro de uma estratégia patrimonial. Pode ajudar a formar e preservar a reserva de emergência, financiar objetivos de médio prazo e também compor a parcela mais previsível de uma carteira diversificada. Para quem está começando, compreender essas funções é mais importante do que decorar uma lista de produtos. Antes de perguntar “qual renda fixa rende mais?”, vale perguntar “qual função esse dinheiro precisa cumprir?”
Depois de organizar a base financeira, surge uma pergunta importante: em que momento faz sentido buscar maior potencial de crescimento? É aqui que a renda variável pode entrar na estratégia. Ações, fundos imobiliários e ETFs, por exemplo, podem oferecer oportunidades de valorização e geração de renda ao longo do tempo, mas seus preços podem oscilar significativamente. Diferentemente de uma aplicação cuja remuneração segue regras previamente estabelecidas, o retorno desses ativos não é garantido. Maior potencial de retorno vem acompanhado de maior incerteza.
Por isso, renda variável tende a fazer mais sentido quando o dinheiro pode permanecer investido por um horizonte suficientemente longo para atravessar períodos de alta e de queda. Se um recurso será necessário em poucos meses, uma forte desvalorização justamente no momento do resgate pode comprometer o objetivo. Já quem investe pensando em dez, quinze ou vinte anos pode ter mais capacidade de suportar oscilações temporárias, desde que tenha escolhido ativos compatíveis com seus objetivos e compreenda os riscos envolvidos.
Tolerância ao risco também precisa ser considerada. Não adianta montar uma carteira teoricamente adequada para o longo prazo se o investidor não consegue suportar uma queda significativa sem vender seus ativos no pior momento. Uma estratégia de investimentos só funciona se for sustentável financeiramente e emocionalmente. O objetivo da renda variável dentro de uma carteira patrimonial não é proporcionar emoção nem perseguir ganhos rápidos, mas oferecer uma parcela de exposição ao crescimento econômico e ao potencial de valorização dos ativos ao longo dos anos.
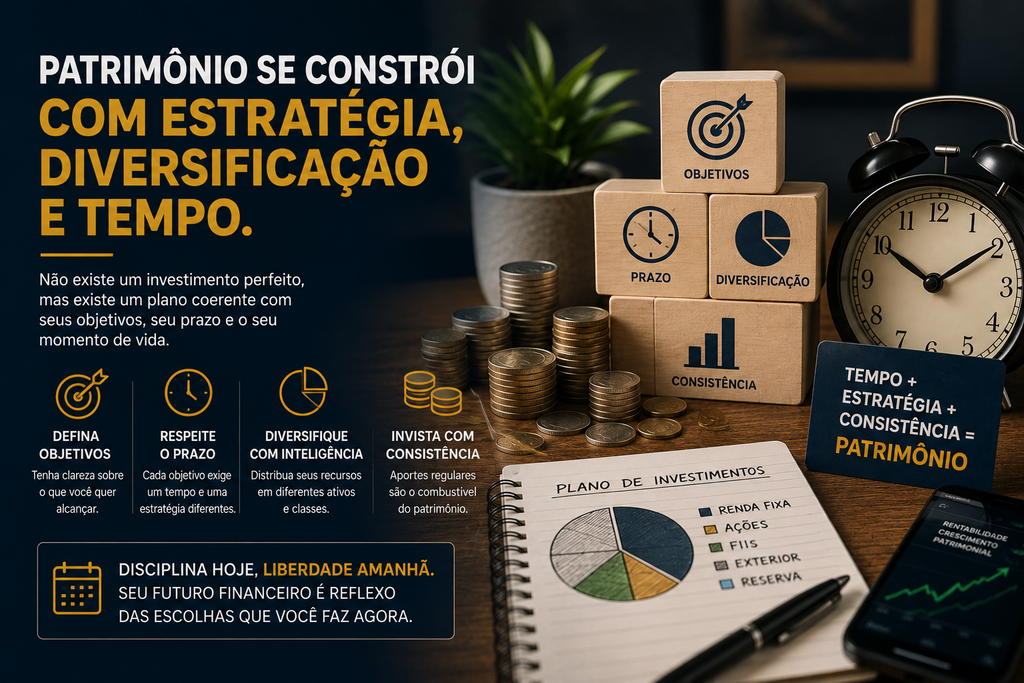
Construir patrimônio também significa evitar que todo o resultado financeiro dependa de uma única decisão. É aí que entra a diversificação. Distribuir recursos entre diferentes classes de ativos, emissores, setores ou regiões pode reduzir a dependência de um único investimento e ajudar a equilibrar riscos dentro da carteira. A lógica é simples: se uma determinada posição enfrentar dificuldades, seu impacto sobre o patrimônio total tende a ser menor quando os recursos estão adequadamente distribuídos.
Diversificar, porém, não significa comprar dezenas de investimentos sem critério. Uma carteira com muitos ativos pode parecer sofisticada e ainda assim estar excessivamente concentrada em determinados riscos. Ter cinco ações de empresas diferentes, por exemplo, não necessariamente representa uma diversificação ampla se todas estiverem expostas ao mesmo setor ou às mesmas condições econômicas. Diversificação eficiente não é quantidade; é combinar investimentos que cumpram funções diferentes e não dependam exatamente dos mesmos fatores para produzir resultados.
Para quem está construindo patrimônio, essa lógica ajuda a tornar a trajetória mais resistente. Uma carteira pode combinar ativos de maior previsibilidade com investimentos voltados ao crescimento, além de diferentes emissores e mercados, conforme os objetivos e o perfil de risco do investidor. A composição ideal não é igual para todo mundo e também não precisa permanecer estática para sempre. Conforme a renda, os objetivos e o patrimônio evoluem, a carteira pode ser revista. O importante é que nenhuma aposta isolada tenha poder suficiente para comprometer todo o projeto patrimonial.
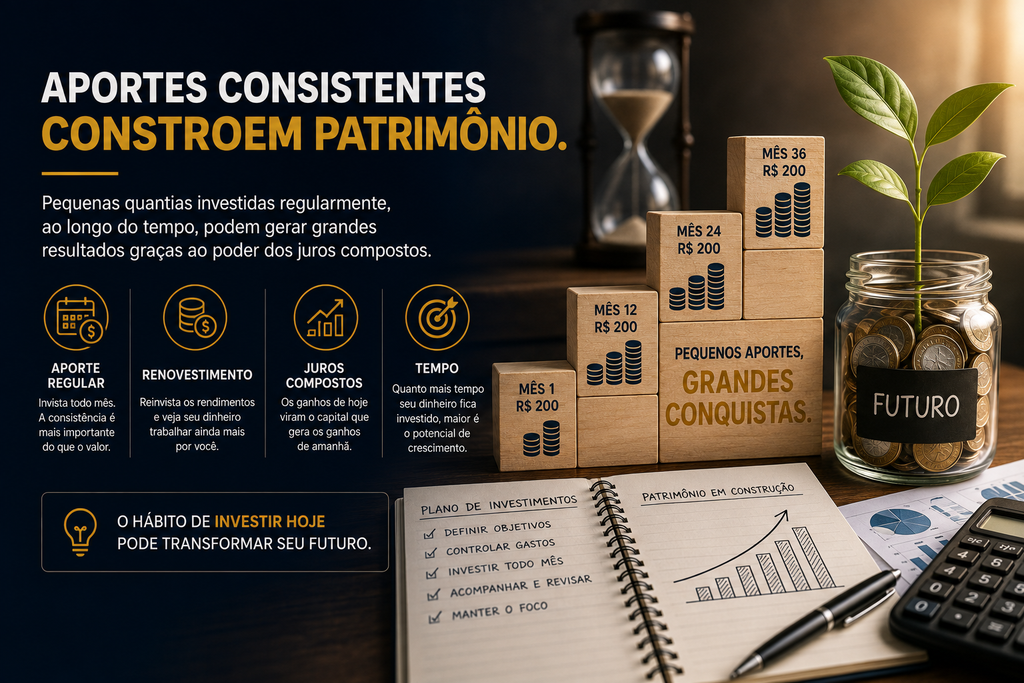
Se existe um elemento capaz de transformar uma estratégia de investimentos em um processo contínuo de construção patrimonial, ele é o aporte recorrente. Investir uma grande quantia uma única vez pode produzir resultados importantes, mas a realidade da maioria das pessoas é construída a partir da renda mensal. Separar uma parcela dos ganhos e direcioná-la regularmente para investimentos cria uma dinâmica em que novos recursos são adicionados ao patrimônio enquanto os investimentos anteriores continuam trabalhando. O patrimônio passa a crescer por duas frentes: novos aportes e os retornos gerados pelo capital já acumulado.
Com o passar do tempo, o reinvestimento dos rendimentos pode potencializar esse processo. Quando juros, dividendos ou outros rendimentos permanecem investidos, eles passam a fazer parte do capital que poderá gerar novos retornos. É o princípio dos juros compostos: os ganhos acumulados passam a participar da geração dos ganhos seguintes.
O efeito tende a ser mais perceptível quanto maior for o período de permanência do dinheiro investido. Por isso, tempo e consistência são aliados especialmente importantes para quem está construindo patrimônio. Isso não significa que os juros compostos transformem qualquer investimento em uma máquina de dinheiro: rentabilidade, custos, impostos, inflação e risco continuam sendo fatores relevantes. O que muda é que, com tempo suficiente, os próprios rendimentos passam a participar do crescimento do capital.
Isso também ajuda a colocar os aportes em sua perspectiva correta. O objetivo não precisa ser começar com uma quantia que impressione, mas estabelecer um valor que seja sustentável e possa crescer junto com a capacidade financeira. Um aporte de R$ 200 que consegue ser mantido por anos pode ser mais valioso para a construção de um hábito do que uma aplicação muito maior realizada uma única vez e nunca repetida. À medida que a renda aumenta, dívidas são eliminadas ou despesas diminuem, os aportes podem ser ampliados. Investir regularmente transforma parte da renda de hoje em patrimônio para amanhã.
Depois de entender os diferentes papéis que os investimentos podem desempenhar, chega o momento de transformar essas ideias em uma estratégia. O primeiro passo é definir para que o dinheiro está sendo investido. Construir uma reserva para uma eventualidade, comprar um imóvel, complementar a aposentadoria ou alcançar independência financeira são objetivos diferentes e, portanto, exigem decisões diferentes. Sem um objetivo claro, é fácil transformar a carteira em uma coleção de investimentos escolhidos individualmente, sem uma lógica que conecte todos eles.
O segundo elemento é o prazo. Quanto tempo falta para o dinheiro precisar cumprir sua função? Um objetivo de dois anos não deve ser tratado da mesma maneira que um objetivo de vinte anos. O prazo influencia a capacidade de suportar oscilações, a necessidade de liquidez e os tipos de ativos que podem fazer parte da estratégia. Quanto mais próximo estiver o momento de utilizar determinado recurso, maior tende a ser a importância de proteger o capital destinado àquele objetivo.
O terceiro ponto é o perfil de risco, mas aqui existe uma distinção importante: tolerar risco não é simplesmente dizer que você aceita perder dinheiro. É compreender quanto uma carteira pode oscilar e, principalmente, saber se você conseguirá manter a estratégia durante períodos difíceis. Uma carteira teoricamente adequada pode se tornar inadequada na prática se o investidor abandonar o plano ao primeiro período de queda. A melhor estratégia é aquela que combina o risco necessário para alcançar o objetivo com um nível de oscilação que o investidor consegue suportar.
Com objetivo, prazo e risco definidos, a construção da carteira começa a fazer sentido. Em vez de escolher investimentos isoladamente, o investidor passa a perguntar qual função cada ativo exercerá dentro do conjunto. Uma parcela pode priorizar liquidez e segurança; outra pode buscar crescimento; outra pode oferecer exposição a diferentes setores, emissores ou mercados. A composição deve ser coerente com a realidade de cada pessoa e pode ser ajustada ao longo do tempo. Uma boa carteira não é a que reúne os investimentos mais populares, mas aquela em que cada peça tem uma razão clara para estar ali.
Um dos erros mais perigosos para quem investe é transformar rentabilidade em objetivo absoluto. Quando o investidor olha apenas para a taxa de retorno, pode acabar ignorando riscos, liquidez, prazo e a possibilidade de perdas. Um investimento que oferece retorno potencialmente maior pode exigir que o dinheiro permaneça aplicado por mais tempo ou envolver riscos que não fazem sentido para aquele objetivo. Construir patrimônio não significa maximizar o retorno de cada real a qualquer custo, mas encontrar uma relação adequada entre risco, retorno e prazo.
Outro problema é seguir modismos. Um ativo que se valorizou muito, uma estratégia que viralizou nas redes sociais ou a recomendação de alguém que obteve um resultado extraordinário podem despertar a sensação de que é preciso entrar imediatamente. Mas o que funcionou para outra pessoa pode não ser adequado para sua realidade. Comprar um investimento simplesmente porque “todo mundo está comprando” é substituir uma estratégia própria pela opinião do mercado. Patrimônio é construído com decisões conscientes, não com medo de ficar de fora da próxima oportunidade.
Também é um erro ignorar os riscos porque determinado investimento apresentou bons resultados no passado. Rentabilidade histórica não garante resultados futuros, e nenhuma carteira está completamente livre de perdas ou oscilações. Antes de investir, é necessário entender onde o dinheiro está sendo colocado, quais são os riscos envolvidos, quando será possível resgatá-lo e o que pode acontecer em diferentes cenários. A CVM mantém materiais educacionais justamente para ajudar o investidor a compreender riscos, produtos e seu próprio comportamento. O investidor que conhece os riscos tem condições de tomar decisões mais maduras; aquele que só olha para o retorno pode descobrir o risco justamente quando já for tarde demais para reagir.
Transformar investimentos em patrimônio exige uma mudança de perspectiva: o objetivo não é descobrir quanto determinado ativo pode render no próximo mês, mas entender o que aquela carteira poderá representar daqui a cinco, dez ou vinte anos. Essa visão de longo prazo ajuda a reduzir a influência das oscilações momentâneas e permite avaliar cada decisão dentro de um plano maior. O patrimônio começa a ganhar consistência quando o investidor deixa de enxergar cada aplicação como uma aposta isolada e passa a enxergar a carteira como uma ferramenta para financiar objetivos futuros.
Na prática, isso significa estabelecer uma rotina de aportes compatível com a renda, revisar a carteira periodicamente e reinvestir os rendimentos quando fizer sentido para os objetivos. Também significa aumentar gradualmente a capacidade de investir. Uma promoção, uma renda extra ou uma dívida que chegou ao fim pode representar uma oportunidade para elevar os aportes, em vez de transformar automaticamente todo o ganho em novas despesas. Quando a capacidade de investir cresce junto com a renda, uma parcela cada vez maior do esforço financeiro passa a trabalhar para o futuro.
Outro ponto fundamental é não confundir longo prazo com abandono da estratégia. Investir por muitos anos não significa simplesmente comprar ativos e nunca mais olhar para eles. Objetivos mudam, renda muda, tolerância ao risco muda e os próprios investimentos podem deixar de cumprir a função para a qual foram escolhidos. Por isso, revisões periódicas são importantes para verificar se a carteira continua coerente. A revisão, porém, deve ser diferente de ficar comprando e vendendo a cada movimento do mercado. A ideia é ajustar o plano quando a realidade mudar, e não reagir impulsivamente a cada notícia.
No fim, investir para construir patrimônio é um processo cumulativo. O dinheiro poupado abre espaço, os aportes aumentam o capital, os rendimentos podem acelerar o crescimento e o tempo permite que tudo isso se acumule. Não existe uma carteira universal nem um caminho único para todos os investidores. Existe, porém, uma lógica que pode ser aplicada a diferentes realidades: definir objetivos, respeitar o prazo, entender os riscos, diversificar de maneira coerente e investir com consistência. É assim que o dinheiro deixa de ser apenas uma quantia guardada e começa, de fato, a trabalhar para ampliar as possibilidades do futuro.
No fim das contas, investir para construir patrimônio não é uma corrida em busca do investimento que mais rendeu no último mês. É um processo de longo prazo no qual cada decisão precisa cumprir uma função. Primeiro, organizar a vida financeira. Depois, proteger o dinheiro necessário para emergências e objetivos de curto prazo. Em seguida, direcionar parte dos recursos para investimentos capazes de preservar e ampliar o patrimônio. A estratégia começa antes do primeiro investimento e continua muito depois dele.
Por isso, talvez a pergunta mais importante não seja “quanto meu dinheiro pode render?”, mas “o que estou fazendo hoje para que meu dinheiro tenha mais valor amanhã?” Se você ainda não investe, pode começar entendendo seu orçamento e estabelecendo uma primeira meta. Se já investe, pode ser o momento de revisar sua carteira e verificar se cada ativo realmente tem uma função. E se sua renda aumentou recentemente, talvez exista uma oportunidade de transformar parte desse crescimento em novos aportes, em vez de simplesmente elevar o padrão de consumo.
A construção patrimonial acontece justamente nessa combinação entre comportamento, estratégia e tempo. Não é necessário começar com uma grande fortuna, conhecer todos os produtos disponíveis no mercado ou acertar todas as escolhas. É necessário começar de forma coerente, investir dentro da própria realidade e continuar aprendendo ao longo do caminho. O dinheiro que você consegue direcionar hoje para uma estratégia adequada pode representar muito mais no futuro do que uma quantia maior que nunca foi investida.
E aqui está a provocação do MBI: se você mantivesse exatamente o comportamento financeiro que tem hoje pelos próximos dez anos, onde estaria seu patrimônio? A resposta pode ser desconfortável — e justamente por isso ela é importante. Se o resultado projetado não corresponde ao futuro que você deseja, não espere que o tempo resolva sozinho. Revise seus gastos, defina seus objetivos, organize sua reserva, estabeleça seus aportes e construa uma carteira compatível com sua realidade. O patrimônio de amanhã começa com o dinheiro que você decide dar uma função hoje.