Petróleo, juros, China, dólar e geopolítica: como as forças da economia global atravessam fronteiras e acabam chegando ao bolso do brasileiro.
Existe uma distância confortável entre o brasileiro e uma crise que acontece do outro lado do mundo. Um conflito no Oriente Médio parece pertencer às páginas de política internacional. Uma desaceleração na China parece assunto para economistas. Uma decisão do Federal Reserve, em Washington, parece relevante apenas para investidores. Até que o preço do combustível muda, o dólar sobe, o crédito fica mais caro ou aquela compra importada custa mais do que custava algumas semanas antes.
É nesse momento que a distância desaparece. A economia mundial funciona como uma enorme rede de conexões: uma interrupção no fornecimento de petróleo pode afetar a inflação em diferentes países; uma mudança nos juros americanos pode alterar o fluxo de bilhões de dólares pelo planeta; uma China crescendo menos pode reduzir a demanda por matérias-primas. O que acontece longe do Brasil pode mudar as condições econômicas dentro dele.
O problema é que essas conexões nem sempre são percebidas quando acontecem. O brasileiro vê o preço da gasolina, mas nem sempre enxerga o petróleo por trás dele. Percebe que o financiamento ficou mais caro, mas talvez não acompanhe a relação entre inflação, juros e crédito. Nota que o dólar subiu, mas dificilmente consegue visualizar a cadeia que liga uma decisão tomada em outro país ao preço de um produto na prateleira.
É justamente essa cadeia que importa entender. O brasileiro não vive dentro de uma economia isolada; vive dentro de uma economia global. E, em um mundo marcado por conflitos, mudanças nas taxas de juros, desaceleração econômica e disputas comerciais, compreender essas conexões deixou de ser apenas uma questão para especialistas. É uma ferramenta para entender o próprio dinheiro — porque, quando o mundo espirra, o Brasil não fica imune.
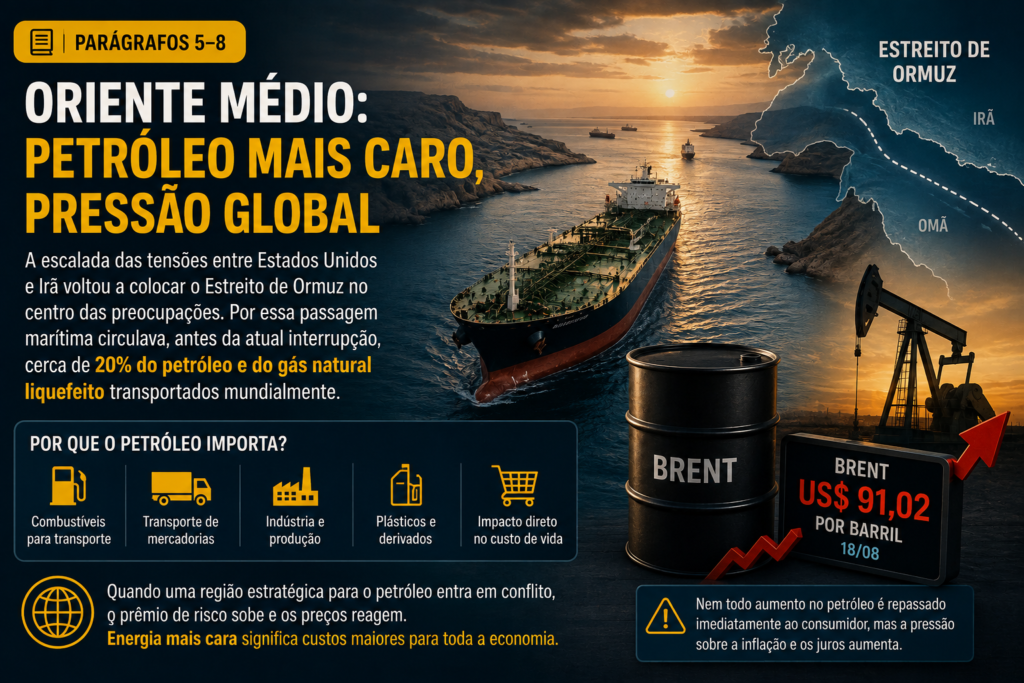
Poucas matérias-primas conseguem atravessar tantas fronteiras quanto o petróleo. Ele não é apenas combustível para carros, aviões e caminhões. Está presente no transporte de mercadorias, na indústria, na produção de plásticos e em uma enorme cadeia de custos que começa muito antes de um produto chegar à prateleira. Por isso, quando uma região estratégica para a produção e o transporte de petróleo entra em conflito, o problema rapidamente deixa de ser apenas geopolítico e passa a ser econômico.
É exatamente o que o mercado está observando no Oriente Médio. A escalada das tensões entre Estados Unidos e Irã voltou a colocar o Estreito de Ormuz no centro das preocupações. Por essa passagem marítima circulava, antes da atual interrupção, uma parcela próxima de um quinto do petróleo e do gás natural liquefeito transportados mundialmente. Com o tráfego de navios severamente reduzido, qualquer ameaça de interrupção prolongada aumenta o prêmio de risco embutido no preço da energia.
O reflexo apareceu rapidamente nos preços. O petróleo Brent fechou em US$ 91,02 por barril em 18 de agosto, no maior nível em mais de três semanas, enquanto o mercado avaliava as dificuldades para uma solução diplomática entre Washington e Teerã. Não significa que cada dólar de alta no petróleo será imediatamente repassado ao consumidor, mas cria uma pressão adicional sobre toda a cadeia econômica. Energia mais cara significa custos maiores para transportar, produzir e distribuir.
E é aqui que a história começa a chegar ao brasileiro. Se o petróleo permanece elevado, aumenta a pressão sobre combustíveis e outros custos da economia. Isso pode dificultar a queda da inflação justamente quando os bancos centrais gostariam de ter mais espaço para reduzir os juros. Uma crise no Oriente Médio, portanto, pode percorrer milhares de quilômetros antes de aparecer em uma decisão de consumo aparentemente banal. O conflito começa em um estreito marítimo; seus efeitos podem terminar no posto de gasolina, no supermercado e na parcela do financiamento.
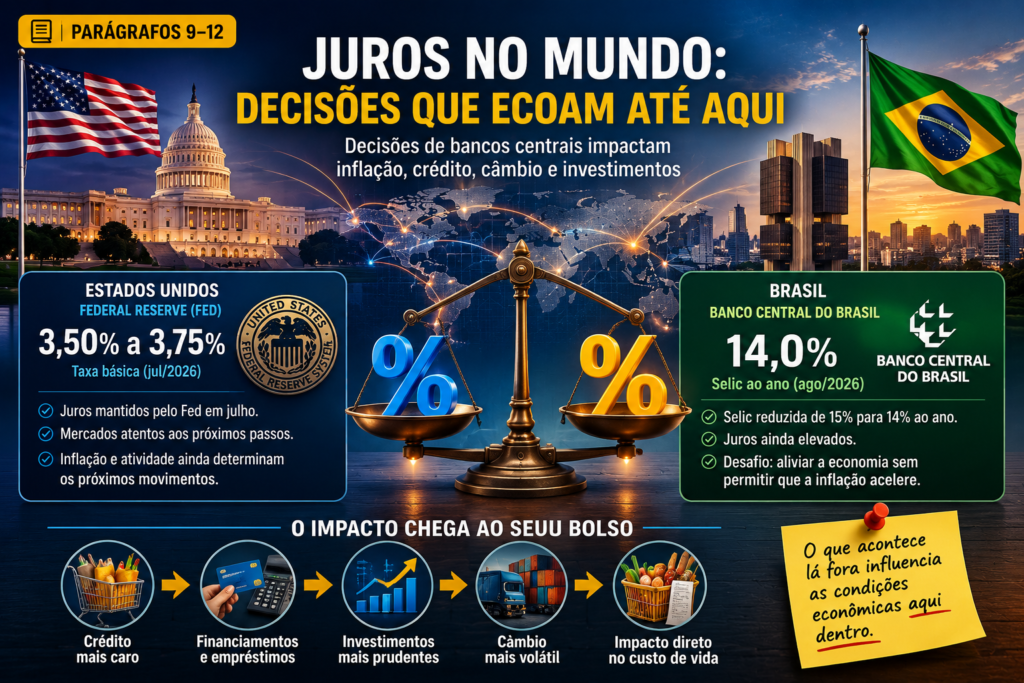
O petróleo caro cria um problema particularmente difícil para os bancos centrais: ele pode aumentar a inflação justamente quando a economia começa a perder força. Se a atividade desacelera, a lógica apontaria para juros menores, capazes de estimular crédito, consumo e investimento. Mas, se a energia fica mais cara e começa a contaminar outros preços, cortar juros cedo demais pode prolongar a pressão inflacionária. É um dilema conhecido na economia, mas que ganha força quando um choque externo aparece no pior momento possível.
Nos Estados Unidos, essa tensão já está aparecendo nos mercados. O Federal Reserve manteve a taxa básica entre 3,50% e 3,75% na reunião de julho, enquanto os dirigentes continuam divididos entre os riscos de inflação e os sinais de enfraquecimento da atividade. Uma pesquisa da Reuters publicada em 17 de agosto apontou a expectativa da manutenção dos juros americanos até o fim de 2026, mas a possibilidade de novas altas continua no radar caso a inflação permaneça resistente.
No Brasil, o dilema assume outra forma. O Banco Central já iniciou um ciclo de cortes, levando a Selic de 15% para 14% ao ano, mas os juros continuam em um nível bastante restritivo. Ao mesmo tempo, os dados mais recentes mostram perda de fôlego da atividade econômica, enquanto as expectativas de inflação ainda permanecem acima do desejável. O Copom, portanto, precisa equilibrar duas forças: dar algum alívio à economia sem permitir que a inflação volte a ganhar força. (Reuters)
E essa diferença entre crescimento e inflação ajuda a explicar por que as decisões dos bancos centrais têm consequências muito maiores do que parecem. Juros não são apenas uma taxa anunciada em Brasília ou Washington. Eles influenciam financiamento, crédito, investimentos, câmbio e decisões empresariais. Quando os juros permanecem altos, o dinheiro fica mais caro e a economia desacelera; quando caem, o dinheiro tende a circular com mais facilidade, mas o risco de reacender a inflação precisa ser monitorado. É nesse delicado equilíbrio que uma crise energética distante pode acabar influenciando a vida financeira de quem nunca sequer pensou sobre o preço do petróleo.
Durante muito tempo, falar da China era falar de crescimento. O país se transformou em uma das principais forças da economia mundial e, para o Brasil, tornou-se especialmente importante por ser um dos maiores compradores de commodities brasileiras. Mas os dados mais recentes contam uma história menos confortável: a segunda maior economia do mundo começou o segundo semestre perdendo velocidade. Em julho, a produção industrial chinesa cresceu 4,5% na comparação anual, abaixo dos 5,3% registrados em junho e também abaixo das expectativas de 4,8%. (Reuters)
O sinal mais preocupante, porém, apareceu no consumo. As vendas no varejo cresceram apenas 0,6% em julho, contra 1% em junho e muito abaixo dos 1,5% esperados pelos analistas. O investimento em ativos fixos também continuou enfraquecendo: acumulou queda de 6,7% nos primeiros sete meses do ano. A fraqueza do mercado imobiliário, a confiança mais baixa dos consumidores e a dificuldade de transformar estímulos em uma recuperação mais ampla estão pesando sobre a economia chinesa. (Reuters)
Para o Brasil, essa desaceleração merece atenção porque China e commodities brasileiras estão profundamente conectadas. Uma economia chinesa menos dinâmica pode significar menor demanda por minério de ferro, petróleo, soja e outros produtos exportados pelo Brasil. Isso não significa que uma desaceleração chinesa necessariamente derrubará as commodities — as exportações chinesas continuam fortes e alguns segmentos industriais seguem bastante ativos —, mas cria um ambiente mais complexo para países que dependem de vender matérias-primas ao gigante asiático. (Reuters)
E existe uma ironia nesse cenário. A China ainda cresce e continua sendo uma potência industrial e exportadora, mas o problema está cada vez menos em produzir e cada vez mais em conseguir fazer o consumidor chinês gastar. O governo já sinalizou que pretende reforçar medidas para estimular a demanda doméstica, enquanto enfrenta um mercado imobiliário debilitado e um ambiente externo mais difícil. Para o Brasil, isso significa que acompanhar a China não é apenas acompanhar uma economia distante. É acompanhar um dos fatores que podem influenciar as commodities, o câmbio, as exportações e, por consequência, uma parte importante da própria economia brasileira.
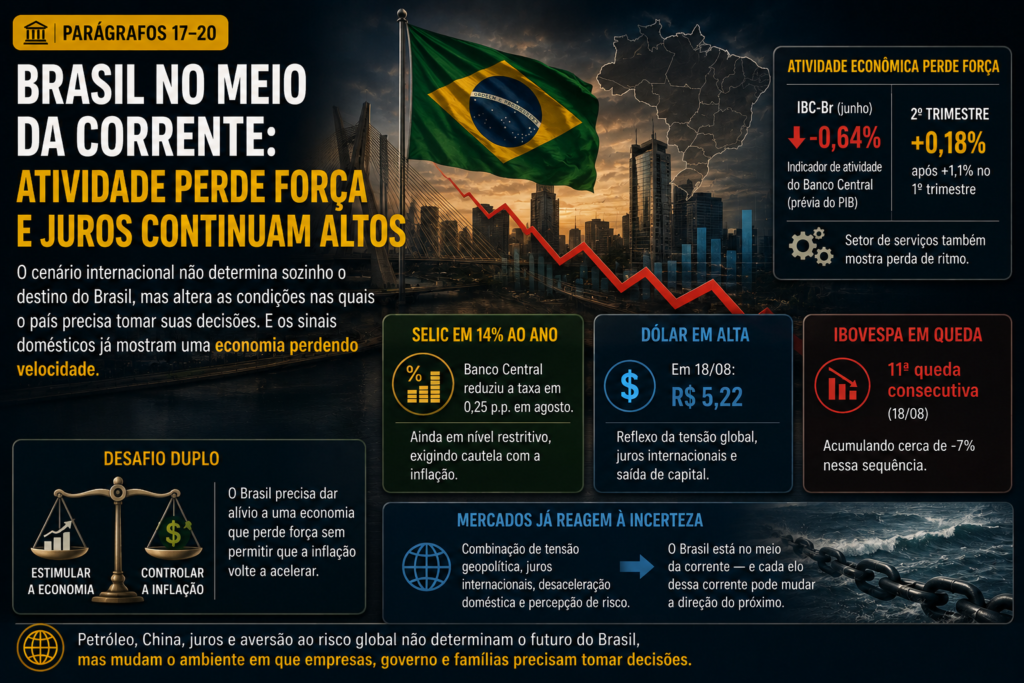
O Brasil não está isolado dessa turbulência. Ao contrário: por sua posição no comércio internacional e pela importância das commodities em suas exportações, o país recebe rapidamente os efeitos das mudanças no cenário externo. Quando o petróleo sobe, quando a China desacelera ou quando investidores globais ficam mais avessos ao risco, o impacto pode aparecer no câmbio, nos ativos financeiros e nas expectativas para a economia brasileira. O cenário internacional não determina sozinho o destino do Brasil, mas altera as condições nas quais o país precisa tomar suas decisões.
Os sinais domésticos já mostram uma economia perdendo velocidade. O IBC-Br, indicador de atividade calculado pelo Banco Central e frequentemente utilizado como uma prévia do PIB, apontou retração de 0,64% em junho. No segundo trimestre, a atividade cresceu apenas 0,18% em relação aos três meses anteriores, depois de uma expansão de 1,1% no primeiro trimestre. O setor de serviços também mostrou perda de ritmo. (Reuters)
Ao mesmo tempo, os juros continuam altos. A Selic está em 14% ao ano, depois que o Banco Central reduziu a taxa em mais 0,25 ponto percentual em agosto. A desaceleração da atividade pode abrir espaço para novos cortes, mas a inflação ainda exige cautela — especialmente se um petróleo mais caro começar a pressionar novamente os preços. O Brasil, portanto, enfrenta dois problemas ao mesmo tempo: precisa estimular uma economia que perde força sem permitir que a inflação volte a ganhar velocidade. (Agência Brasil)
Os mercados financeiros já estão traduzindo parte dessa incerteza. Em 18 de agosto, o dólar fechou a R$ 5,22, enquanto o Ibovespa registrou a 11ª queda consecutiva, acumulando uma perda de cerca de 7% nessa sequência. A saída de capital estrangeiro da Bolsa brasileira ultrapassou R$ 15 bilhões em agosto. Não é apenas uma reação a um único acontecimento: é o resultado da combinação entre tensão geopolítica, juros internacionais, desaceleração doméstica e percepção de risco. O Brasil está no meio da corrente — e cada elo dessa corrente pode mudar a direção do próximo.
A primeira transmissão acontece pelo preço da energia. Quando o petróleo sobe, o impacto não termina no posto de gasolina. Transporte, logística, indústria e uma série de produtos dependentes de derivados de petróleo passam a operar com custos maiores. Se essa pressão persistir, ela pode chegar à inflação e dificultar o trabalho do Banco Central. Uma guerra distante pode, portanto, alterar o custo de viver no Brasil sem que nenhuma bomba caia aqui.
A segunda transmissão passa pelo câmbio. Em momentos de maior aversão ao risco, investidores internacionais podem reduzir exposição a mercados emergentes e buscar ativos considerados mais seguros. Foi o que ajudou a pressionar o real em 18 de agosto, quando o dólar fechou a R$ 5,22, enquanto a Bolsa brasileira registrava sua 11ª queda consecutiva. Não significa que cada movimento do dólar seja provocado por um único acontecimento, mas o mercado global consegue alterar rapidamente o preço da moeda que o brasileiro usa para comprar produtos e serviços no exterior.
A terceira transmissão chega pelo crédito. Se a inflação permanece pressionada, os bancos centrais têm menos espaço para reduzir juros. E juros elevados não ficam restritos aos gráficos econômicos: eles influenciam financiamentos, empréstimos, cartões, investimentos e decisões de consumo. No Brasil, onde a Selic permanece em 14% e a atividade econômica já demonstra sinais de desaceleração, uma nova pressão externa sobre os preços pode tornar ainda mais delicado o caminho para uma redução consistente do custo do dinheiro. (Agência Brasil)
Mas existe uma quarta transmissão, menos visível e talvez mais importante: as expectativas. Empresas precisam decidir quanto investir, famílias precisam decidir quanto consumir e investidores precisam decidir onde colocar seu dinheiro sem conhecer o cenário dos próximos meses. Quando o mundo fica mais imprevisível, essas decisões tendem a ficar mais cautelosas. É assim que uma crise que começou longe das fronteiras brasileiras pode terminar afetando não apenas o preço da gasolina ou do dólar, mas também o emprego, o crédito, os investimentos e a confiança de quem vive aqui.
No fim, a grande história não é apenas o petróleo, a China, os juros americanos ou o câmbio brasileiro. É a conexão entre todos eles. Uma crise geopolítica pode alterar o preço da energia; a energia pode pressionar a inflação; a inflação pode limitar o espaço para cortes de juros; juros elevados podem reduzir o consumo e o investimento; uma China mais fraca pode afetar as commodities; e uma mudança no apetite global por risco pode mexer com o real. A economia mundial funciona menos como uma coleção de países independentes e mais como uma rede na qual um choque em um ponto pode se espalhar por muitos outros.
Isso também ajuda a entender por que o Brasil pode, ao mesmo tempo, encontrar oportunidades e enfrentar riscos. O país é exportador de petróleo e commodities e pode se beneficiar de preços internacionais mais altos em determinados momentos. Mas também é uma economia que sente o aumento dos custos de energia, depende de fertilizantes e está exposta às condições financeiras internacionais. Não existe apenas um efeito positivo ou negativo quando o mundo muda de direção. Existem efeitos que se compensam, se amplificam e, às vezes, aparecem com meses de diferença.
É justamente por isso que acompanhar economia não deveria significar tentar adivinhar a próxima manchete. O objetivo é compreender as forças que estão por trás dela. Saber que o petróleo subiu é uma informação. Entender que uma interrupção prolongada pode pressionar inflação, juros e custos de transporte é conhecimento. Saber que a China desacelerou é uma notícia. Entender como isso pode afetar commodities brasileiras, exportações e atividade econômica é conhecimento. A diferença está em enxergar a cadeia que liga o acontecimento à consequência.
Para o brasileiro, essa capacidade de enxergar as conexões é especialmente valiosa porque o ambiente externo já faz parte da vida financeira cotidiana. A atividade econômica brasileira mostrou sinais de perda de ritmo no segundo trimestre, enquanto o país segue convivendo com juros elevados. Isso significa que qualquer novo choque externo chega a uma economia que já não está operando em condições completamente folgadas. (Reuters)
Mas compreender o mundo não significa viver com medo dele. Incerteza não é sinônimo de desastre. Economias se adaptam, empresas encontram alternativas, cadeias de comércio mudam e países que parecem vulneráveis em um momento podem encontrar oportunidades no seguinte. O próprio mercado de petróleo mostra isso: enquanto interrupções no Oriente Médio pressionam a oferta, produtores das Américas podem ganhar espaço para ampliar sua participação.
A verdadeira vantagem, portanto, não está em tentar controlar aquilo que acontece em Washington, Pequim ou Teerã. Está em entender como essas decisões chegam até Brasília — e, depois, até a nossa casa. Quem compreende as conexões consegue tomar decisões melhores mesmo quando não consegue prever o próximo capítulo.
Porque o brasileiro não vive dentro de uma economia brasileira isolada. Vive dentro de um mundo conectado por petróleo, dinheiro, comércio, tecnologia e expectativas.
E quando o mundo espirra, o Brasil sente. A diferença é que, desta vez, podemos entender de onde veio o espirro — e por que ele chegou até o nosso bolso.