




PIX: A Revolução Que Tornou o Dinheiro Instantâneo, Invisível e Quase Sem Fronteiras
Parte 1 — Quando transferir dinheiro ainda precisava de horário
Hoje, fazer um Pix é tão natural que parece estranho imaginar a vida financeira brasileira antes dele.
Leia mais: ESPECIAL MBI — A REVOLUÇÃO DO DINHEIROVocê abre o aplicativo, escolhe uma chave, aponta a câmera para um QR Code ou simplesmente aproxima o celular de uma maquininha. Alguns segundos depois, o dinheiro mudou de lugar. Não importa se é segunda-feira, domingo, feriado, madrugada ou horário comercial. Para quem nasceu ou se acostumou ao sistema nos últimos anos, essa experiência parece ter existido desde sempre.
Mas não existia.
E talvez seja justamente essa a melhor maneira de entender o tamanho da transformação provocada pelo Pix.
Antes dele, transferir dinheiro entre instituições diferentes ainda carregava uma série de limitações. Havia TED, DOC, boletos, caixas eletrônicos, cartões e dinheiro em espécie. Cada alternativa possuía suas próprias regras, horários, custos e limitações. Transferir dinheiro não era necessariamente difícil, mas era uma operação que ainda carregava a lógica de um sistema financeiro construído em outra época.
O Pix mudou essa lógica.
E fez isso de uma maneira particularmente poderosa: transformou uma operação bancária em um gesto cotidiano.
Antes do Pix, o dinheiro tinha horário
Imagine que você precisasse enviar dinheiro para alguém em uma noite de sábado.
Hoje, provavelmente nem pensaria duas vezes.
Mas, antes do Pix, o horário importava.
Dias úteis importavam.
O banco de origem importava.
O banco de destino importava.
A modalidade de transferência importava.
Em determinadas situações, era necessário esperar.
Em outras, pagar uma tarifa.
Em outras ainda, simplesmente aceitar que aquela transferência ficaria para o próximo dia útil.
O dinheiro continuava sendo digital, mas a experiência ainda carregava características de um mundo físico.
Era como se o sistema financeiro dissesse:
“Seu dinheiro é digital, mas o banco funciona no nosso horário.”
Essa contradição durou décadas.
Até que o Banco Central decidiu atacar o problema pela raiz.
O Pix foi desenvolvido como um sistema de pagamentos instantâneos capaz de permitir transferências e pagamentos em poucos segundos, 24 horas por dia, todos os dias do ano. Desde sua concepção, o objetivo também estava ligado a competição, eficiência e inclusão financeira.
Não era apenas uma nova função no aplicativo.
Era uma nova infraestrutura.
E essa diferença é fundamental.
O Pix não nasceu pronto
Existe uma tendência de imaginar que o Banco Central simplesmente criou o Pix e, alguns meses depois, o sistema apareceu no celular dos brasileiros.
A realidade foi bem mais interessante.
O projeto começou a ser estruturado antes do lançamento, com discussões técnicas, participação do mercado e definição de uma infraestrutura própria para liquidação das transações.
Em dezembro de 2018, o Banco Central já havia definido requisitos fundamentais para o sistema. Em 2020, o projeto avançou rapidamente: o cadastro das chaves começou em outubro, a operação restrita começou em 3 de novembro e, finalmente, em 16 de novembro de 2020, o Pix entrou em operação plena para a população.
Naquele momento, talvez poucas pessoas imaginassem o que estava começando.
O sistema entrou no ar com 734 instituições participantes. Ainda durante a fase restrita, mais de 71 milhões de chaves já haviam sido registradas e mais de 1,9 milhão de transações haviam sido realizadas. No primeiro dia de operação plena, mais de 1 milhão de transações entre instituições diferentes foram registradas até as 18 horas.
Era apenas o começo.
Mas havia uma característica importante desde o primeiro dia.
O Pix foi desenhado para ser simples.
O próprio Banco Central estabeleceu requisitos para que a experiência do usuário fosse simples, intuitiva, segura, ágil e transparente.
Essa escolha parece pequena.
Na verdade, foi decisiva.
A chave era transformar complexidade em simplicidade
Durante muito tempo, fazer uma transferência significava saber dados bancários.
Banco.
Agência.
Conta.
Tipo de conta.
Nome.
Às vezes, outros detalhes.
O Pix introduziu uma ideia muito mais simples: a chave.
Telefone.
E-mail.
CPF ou CNPJ.
Ou uma chave aleatória.
A pessoa não precisava necessariamente saber onde o dinheiro seria depositado.
Precisava saber para quem queria enviar.
Parece uma mudança pequena.
Mas ela altera completamente a experiência.
A tecnologia passou a trabalhar nos bastidores.
O usuário ficou com apenas a parte essencial da decisão:
quem recebe e quanto recebe.
É uma característica que aparece em muitas das grandes transformações tecnológicas.
As melhores tecnologias não necessariamente mostram sua complexidade.
Elas escondem a complexidade.
O Pix fez exatamente isso.
E então o dinheiro começou a desaparecer
Não literalmente.
Mas, na percepção das pessoas, algo mudou.
O dinheiro deixou de parecer uma coisa que precisava ser “transportada”.
Antes, havia uma sensação de movimento.
Você entregava uma nota.
Passava um cartão.
Fazia uma transferência.
Esperava a compensação.
Pagava um boleto.
Depois do Pix, a movimentação começou a parecer quase instantânea.
Uma pessoa envia.
Outra recebe.
Fim.
O dinheiro se tornou uma espécie de informação.
E isso teve consequências que vão muito além da tecnologia.
Quando uma ferramenta financeira se torna simples o suficiente para ser usada sem reflexão, ela começa a alterar comportamento.
Foi exatamente o que aconteceu.
O Pix saiu do banco e entrou na rua
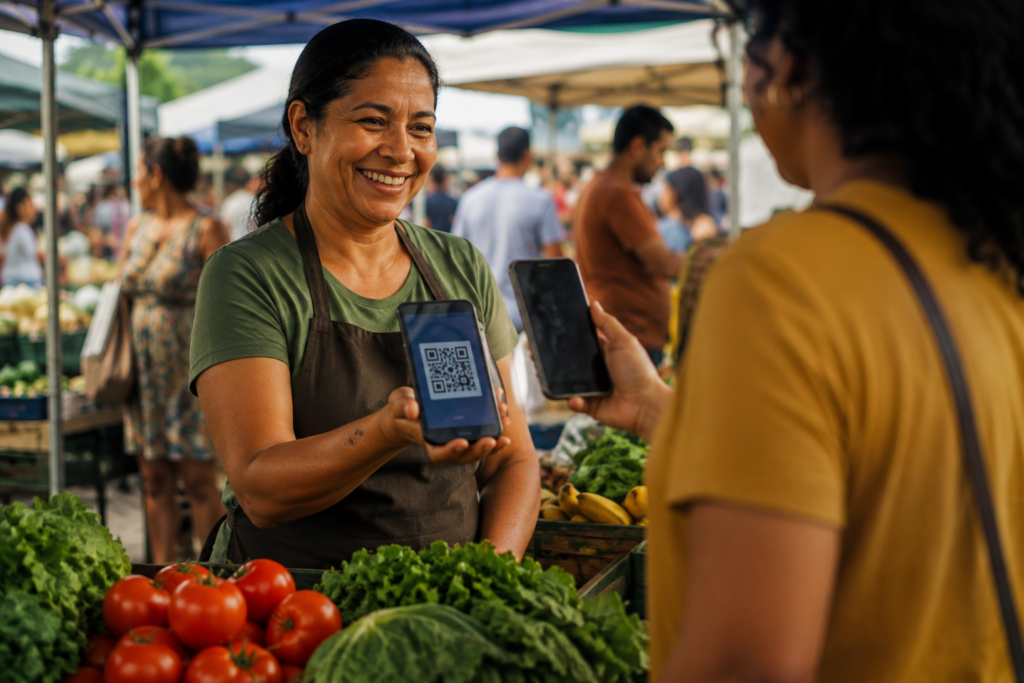
Talvez a maior prova de que o Pix revolucionou o sistema não esteja nos números dos grandes bancos.
Está nas pequenas cenas do cotidiano.
O vendedor de água no semáforo.
O profissional autônomo.
A pequena loja.
O restaurante.
A feira.
O prestador de serviço.
A criança recebendo dinheiro dos pais.
O amigo pagando a parte da conta.
O condomínio.
A vaquinha.
A compra pela internet.
O Pix passou a aparecer em lugares onde antes o dinheiro em espécie era dominante.
E isso ajudou a aproximar pessoas e pequenos negócios do sistema financeiro digital.
O Banco Central aponta que mais de 170 milhões de pessoas físicas, cerca de 80% da população, já haviam utilizado o Pix segundo seus dados mais recentes. Em janeiro de 2026, foram registradas mais de 7 bilhões de transações.
Esse nível de adoção é extraordinário para uma tecnologia que nasceu em 2020.
Em poucos anos, o Pix deixou de ser uma novidade.
Virou infraestrutura.
E quando uma tecnologia se transforma em infraestrutura, ela deixa de ser percebida como tecnologia.
É simplesmente a maneira como as coisas funcionam.
A revolução também aconteceu para quem vende
Existe outro lado dessa história.
Para quem compra, o Pix significa praticidade.
Para quem vende, pode significar algo ainda maior.
Um pequeno comerciante não precisa necessariamente depender exclusivamente de dinheiro em espécie ou de uma máquina de cartão para receber.
O pagamento pode acontecer diretamente entre contas.
Isso reduz determinadas barreiras para pequenos negócios e cria novas possibilidades de cobrança.
O próprio Banco Central desenvolveu o Pix pensando em diferentes situações envolvendo pessoas, empresas e órgãos públicos, incluindo pagamentos em estabelecimentos físicos e no comércio eletrônico.
E a evolução não parou na transferência entre pessoas.
Vieram Pix Cobrança.
Pix Saque.
Pix Troco.
Pix Agendado.
Pix por Aproximação.
E, mais recentemente, o Pix Automático.
A própria evolução apresentada pelo Banco Central mostra como o sistema deixou de ser apenas uma alternativa à TED e ao DOC para se transformar em uma plataforma com múltiplos usos.
Esse talvez seja um dos pontos mais importantes para entender o futuro.
O Pix não está parado.
Ele continua evoluindo.
Quando o pagamento deixou de ser uma transferência
Essa é uma mudança conceitual importante.
No começo, pensávamos no Pix principalmente como uma maneira rápida de mandar dinheiro para alguém.
Hoje, essa definição já ficou pequena.
O Pix pode ser usado para pagar uma compra.
Receber um salário ou benefício em determinados contextos.
Pagar um prestador.
Fazer uma cobrança.
Realizar pagamentos recorrentes.
Sacar dinheiro.
Receber troco.
E, com o Pix por aproximação, realizar pagamentos aproximando o celular de uma máquina compatível. O Banco Central também já destaca o Pix Automático como uma modalidade voltada a pagamentos recorrentes.
O que começou como uma transferência virou uma camada de pagamentos.
E essa transformação coloca o Pix em uma posição muito diferente daquela ocupada por uma simples ferramenta bancária.
Ele passou a competir, direta ou indiretamente, com vários hábitos e instrumentos que existiam antes dele.
Relatório de Gestão do Pix — Banco Central
O dinheiro ficou mais rápido. Mas ficou melhor?
Essa mudança também conversa com um problema que já discutimos no MBI: compras por impulso. Quando a distância entre desejo e pagamento diminui, a consciência precisa aumentar.
Link para: Compras por Impulso: Como Parar de Gastar e Retomar o Controle do Dinheiro
E essa é uma pergunta que o MBI precisa fazer, porque velocidade não é sinônimo de qualidade.
O Pix resolveu um problema real: Transferir dinheiro ficou mais fácil. Receber ficou mais fácil, pagar ficou mais fácil, cobrar ficou mais fácil.
Mas existe um efeito colateral que merece atenção.
Gastar também ficou mais fácil.
Antes, uma compra poderia exigir mais etapas.
Agora, muitas vezes basta abrir o aplicativo, apontar a câmera e confirmar.
O dinheiro sai em segundos.
Isso é excelente quando estamos pagando uma conta planejada.
Mas pode ser perigoso quando estamos diante de uma decisão impulsiva.
Essa discussão conversa diretamente com aquilo que já abordamos no MBI sobre compras por impulso.
Quanto menor a distância entre desejo e pagamento, maior precisa ser a consciência.
A tecnologia elimina fricção.
E a fricção, às vezes, funcionava como um pequeno freio psicológico.
O Pix não criou o consumo por impulso
É importante fazer essa distinção.
O Pix não faz ninguém gastar.
Não é responsável por decisões financeiras ruins.
Ele simplesmente torna determinadas decisões mais fáceis de executar.
E isso é completamente diferente.
Uma ferramenta pode ser excelente e, ainda assim, exigir disciplina de quem a utiliza.
Um carro torna o deslocamento mais fácil.
Também pode ser usado de maneira irresponsável.
Um cartão facilita pagamentos.
Também pode ser utilizado para criar dívidas.
O Pix funciona da mesma maneira.
Sua qualidade está justamente na simplicidade.
O desafio é aprender a usar essa simplicidade sem transformar velocidade em ausência de reflexão.
E essa talvez seja uma das maiores questões financeiras da era digital.
De tecnologia a hábito nacional
Poucas tecnologias conseguem chegar ao ponto em que as pessoas deixam de explicar como funcionam.
Ninguém precisa mais ensinar o brasileiro o que é Pix.
A palavra entrou no vocabulário.
Virou verbo na conversa cotidiana.
“Faz um Pix.”
“Me manda o Pix.”
“Qual é sua chave?”
Isso diz muito sobre a força de uma inovação.
Quando uma tecnologia muda até a linguagem, ela já ultrapassou a fronteira da tecnologia.
Tornou-se cultura.
E os números confirmam essa dimensão.
O Banco Central registra mais de 170 milhões de pessoas físicas que já fizeram Pix, enquanto o recorde diário ultrapassou 313 milhões de transações em 5 de dezembro de 2025.
É difícil olhar para números assim e continuar tratando o Pix como simplesmente “uma ferramenta de pagamento”.
Ele já é parte da infraestrutura econômica brasileira.
E então aconteceu algo ainda maior
O Brasil criou um sistema de pagamentos instantâneos.
A população adotou.
Os bancos passaram a integrar.
As fintechs passaram a utilizar.
O comércio passou a aceitar.
E os consumidores começaram a depender dele.
Nesse momento, o Pix deixou de ser apenas uma inovação brasileira.
Começou a chamar a atenção do mundo.
Porque havia algo particularmente interessante no modelo:
um sistema nacional de pagamentos instantâneos, operado sob uma infraestrutura centralizada do Banco Central, aberto a diferentes instituições e com uma experiência simples para o usuário.
A história poderia terminar aqui.
Seria uma bela história de inovação.
Mas não terminou.
Na verdade, talvez esteja apenas começando.
Porque o Banco Central agora está estudando algo que pode levar o Pix para uma dimensão completamente diferente.
Conectar o sistema brasileiro a sistemas de pagamentos instantâneos de outros países.
Pix — Banco Centralfinanceira/estatisticaspix
O dinheiro brasileiro pode estar prestes a atravessar fronteiras
Em agosto de 2026, o Banco Central passou a sinalizar de maneira mais concreta a possibilidade de integração do Pix com plataformas de pagamentos instantâneos estrangeiras. A ideia é reduzir custos, acelerar transações e aumentar a transparência em pagamentos internacionais.
Ao mesmo tempo, a agenda evolutiva do Pix inclui estudos para pagamentos iniciados sem conexão com a internet, expansão do Pix por aproximação para diferentes dispositivos e novas funcionalidades para o Pix Automático.
Isso muda completamente a pergunta.
Antes era:
“Como faço para mandar dinheiro para alguém no Brasil?”
Agora começa a surgir outra:
“E se o Pix puder acompanhar o dinheiro quando ele atravessar a fronteira?”
É aqui que chegamos à segunda parte desta história.
Porque, se o primeiro capítulo foi sobre transformar o dinheiro em algo instantâneo, o próximo é sobre algo ainda mais profundo:
transformar o Pix em uma infraestrutura financeira capaz de acompanhar a vida digital das pessoas, das empresas e do próprio comércio brasileiro.
Na Parte 2
Vamos entrar justamente nessa transformação.
Vamos falar sobre como o Pix mudou o comércio, pressionou cartões e bancos, alterou a relação entre consumidores e pequenos negócios e começou a assumir funções que ninguém imaginava quando ele foi lançado.
Também vamos abordar um ponto delicado: segurança, golpes e responsabilidade.
Porque quanto mais o dinheiro se torna invisível e instantâneo, maior precisa ser a nossa capacidade de perceber quando algo está errado.
E então chegaremos ao ponto central:
Se o Pix já mudou a maneira como o brasileiro movimenta dinheiro, o que acontece quando ele começa a mudar a maneira como o dinheiro circula pelo mundo?
Essa será a Parte 2.




4 thoughts on “ESPECIAL MBI — A REVOLUÇÃO DO DINHEIRO”